가오산원(高善文)이 말하는 중국 경제——SDIC증권 2024년 중기 투자 전략 회의 연설
존경하는 귀빈 여러분, 내외 귀인 여러분, 그리고 신사숙녀 여러분, 안녕하십니까. 화창한 초여름에 베이징에서 여러분과 함께 모여 현재 중국 경제와 자본 시장의 운행 추세에 대한 우리의 관찰과 판단을 나누고 토론하게 되어 매우 기쁩니다.
오늘 강연에서는 세 부분으로 나누어 논의하고자 합니다.
첫 번째 부분은 올해 및 지난 몇 년간 거시경제 측면에서 가장 중요한 몇 가지 문제, 추세 및 그 변화를 중심으로 우리의 관찰과 생각을 여러분과 나누고자 합니다.
두 번째 부분은, 잘 아시다시피 지난 일정 기간 동안 중국의 장기 국채 금리가 지속적으로 급락하면서 관련 정부 부처의 관심과 시장의 광범위한 논란을 불러일으켰습니다. 이에 대해 저희도 몇 가지 생각을 제안하고자 합니다.
마지막 부분은, 잘 아시다시피 지난 몇 년간 중국 기업들이 점점 더 해외로 진출하여 생산 기지와 공급 능력을 중국 외 국가와 지역에 배치하고 있는데, 이러한 추세의 동인과 미래의 영향이 무엇인지에 대해 일본의 1980년대 이후 기업 해외 진출의 기본 경험을 참고하여 간략히 설명하고자 합니다.
제1부
이어서 첫 번째 부분의 내용으로 들어가겠습니다.
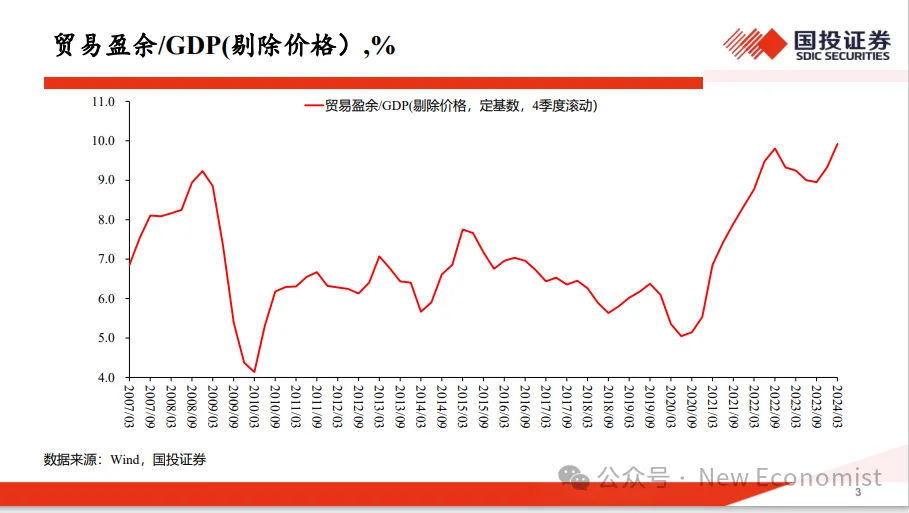
이 차트에서 우리는 거시경제 측면에서 매우 중요한 지표를 계산했습니다. 이 지표의 계산에서 분자는 중국의 무역 흑자, 즉 수출에서 수입을 뺀 값입니다. 분모는 중국의 총생산(GDP)이며, 데이터를 더 매끄럽게 만들기 위해 연속 4분기의 롤링 계산을 적용했습니다. 또한 가격 지수 변화의 영향을 고려하여 가격 요소의 영향을 제거했습니다. 즉, 불변가격 기준 무역 흑자와 불변가격 기준 GDP를 계산하여 수년 동안 중국의 무역 계정 변화를 관찰했습니다.
대다수의 사람들이 이전에 주목하지 않았던 중요한 사실은, 지난 몇 년 동안, 즉 2021년, 2022년, 2023년 이후 중국의 무역 계정이 GDP 대비 다시 거대한 흑자를 기록했으며, 가격 요소를 제외하더라도 이 흑자 수준은 데이터 기록 이래 최고 수준이라는 점입니다.
우리가 알기로 중국 무역 계정이 마지막으로 거대한 흑자를 기록한 것은 2007년 전후였습니다. 당시 인민폐 환율은 엄청난 절상 압력에 직면해 있었고, 전반적으로 환율 수준이 다소 저평가되어 있었으며, 환율 형성 메커니즘이 탄력성이 부족했고, 여기에 기타 대내외적 원인이 겹쳐 경상수지가 거대한 흑자를 기록했습니다. 당시의 흑자 수준은 적어도 개혁개방 이후 최고 수준이었습니다. 그러나 지난 몇 년간 가격 요소의 영향을 제외한 무역 흑자 규모는 2007년 수준을 초과했습니다. 하지만 2022년 전후의 거시경제 환경을 비교해 보면 인민폐는 전반적으로 여전히 일정한 절하 압력에 직면해 있을 수 있으며, 이는 2007년과 완전히 반대되는 상황입니다.
인민폐 환율 형성 메커니즘은 2007년에 비해 상당한 탄력을 갖추게 되었습니다. 2007년 당시에는 경제가 비교적 심각한 인플레이션과 매우 높은 성장 수준에 직면해 있었습니다. 지난 몇 년 동안 전반적인 물가 상승률은 기대에 못 미쳤습니다. 그리고 2007년과 완전히 반대로, 인민폐 환율 형성 메커니즘은 전반적으로 2007년에 비해 상당한 탄력을 갖추고 있었습니다. 2007년 당시 경제는 한때 비교적 심각한 인플레이션과 매우 높은 성장 수준에 직면해 있었습니다. 반면 지난 몇 년간 전반적인 물가 상승률은 기대에 못 미쳤고, 경제 성장률 또한 비교적 낮은 수준을 유지했습니다.
이러한 거시경제의 중요한 환경, 즉 국내외 경제 환경, 환율의 형성 및 수준 측면에서 당시와 현저한 차이가 있음에도 불구하고 무역 흑자는 당시 수준보다 여전히 더 높았습니다.
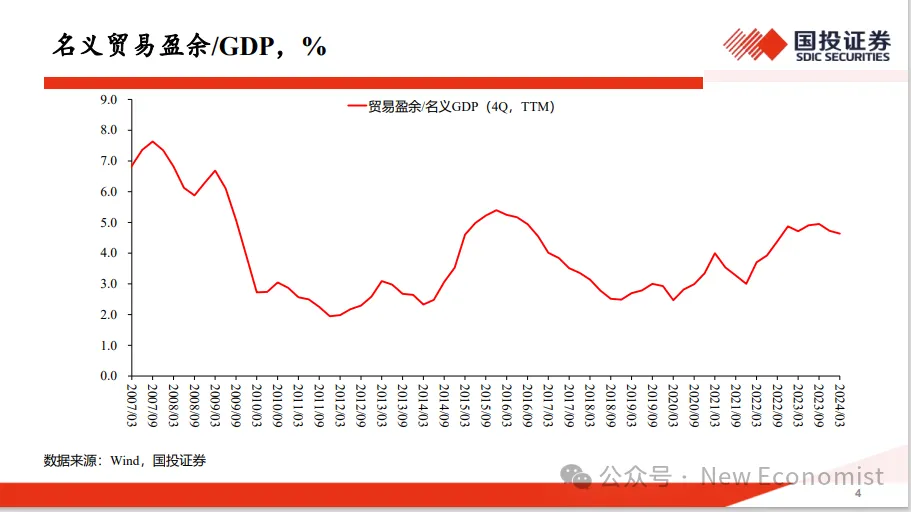
우리는 비교해 볼 수 있습니다. 만약 가격 요소를 제외하지 않고 온전히 명목값만을 계산하여 명목 무역 흑자와 명목 경제 총생산을 계산한다면, 현재 무역 계정의 불균형 정도는 훨씬 완화되어 있음을 볼 수 있습니다. 이는 2017년 수준보다 대략 절반 가까이 낮고, 2015년 전후의 수준보다도 약간 낮습니다.
가격 요소를 제외한 데이터의 표현과 가격 요소를 포함한 데이터의 현저한 차이는 지난 몇 년간 중국의 교역 조건이 매우 심각하게 악화되었음을 보여줍니다. 즉, 무엇을 팔든 그 물건의 가격은 급격히 하락하고, 무엇을 사든 그 물건의 가격은 급격히 상승했다는 뜻입니다.
대량으로 수출하여 판매하는 상품의 가격이 급격히 하락하고, 조달 및 구매하고자 하는 물건의 가격이 급격히 상승함에 따라 첫 번째 차트와 두 번째 차트 사이의 데이터가 이토록 현저한 차이를 보이게 된 것입니다.
그러나 실물 경제의 성과를 분석하는 관점에서 볼 때, 가격 요소를 제외한 표현을 관찰하는 것이 분명히 훨씬 더 합리적입니다. 우리가 던져야 할 질문은 왜 지난 몇 년 동안 중국에서 이토록 심각한 무역 계정 불균형이 다시 나타났는가 하는 점입니다.
한 가지 설득력 있는 설명은 코로나19 팬데믹 기간 동안 전 세계적인 봉쇄 조치로 인해 공급망이 심각한 교란을 겪었으나, 중국은 적어도 2020년, 2021년 및 2022년의 일정 기간 동안 방역에 매우 성공적이었고 경제 활동 전반이 매우 정상적으로 운영되었으며, 중국의 제조업 생산 과정과 공급망이 비교적 정상적인 수준을 유지했기 때문에 이러한 조건 하에서 중국 제조 브랜드가 대량으로 수출되어 중국 외 지역의 봉쇄로 인한 공급망 교란과 생산 능력 억제를 보완했고, 이로 인해 중국의 무역 흑자가 대폭 확대되었다는 것입니다. 이러한 생각은 분명 일리가 있습니다.
하지만 문제는 2023년에는 중국을 포함한 전 세계 경제 생활이 이미 정상으로 회복되었고, 2024년에는 전 세계 공급망과 경제 활동에서 봉쇄 조치 및 그로 인한 후유증의 영향을 거의 찾아볼 수 없게 되었다는 점입니다.
만약 앞서 언급한 설명이 맞다면, 전 세계 경제 활동이 정상화됨에 따라 무역 흑자도 곧 대폭 축소되어야 합니다. 그러나 실제로는 2023년에 무역 흑자가 아주 미미하게 감소했을 뿐이며, 2024년에 들어서면서 무역 흑자가 다시 상승세를 보였습니다. 이러한 데이터의 흐름은 팬데믹과 봉쇄의 영향에 기반한 설명이 기껏해야 단계적인 것이며, 지난 몇 년간의 데이터 전반을 이해하는 데 있어서는 그 설명력이 상대적으로 제한적임을 보여줍니다.
많은 사람이 제시하는 두 번째 설명은, 중국이 팬데믹 기간과 지난 몇 년 동안 제조업 투자를 전반적으로 비교적 높은 수준으로 유지했고, 여기에 신에너지 자동차로 대표되는 '신삼양(新三样)' 분야에서 거둔 거대한 기술적 돌파구까지 더해져 이들 분야에서 중국의 경쟁력이 현저히 향상되었으며, 이것이 무역 흑자 확대를 견인했다는 것입니다.
우리는 이러한 설명이 전혀 근거가 없다고 할 수는 없지만, 중국 제조 능력의 현저한 향상과 경쟁력의 비약적인 상승만으로 역사적으로 전례 없는 거대한 무역 흑자를 설명하기에는 설득력이 부족할 가능성이 높다고 봅니다.
중요한 반증은 이 기간 내내 중국의 경제 성장률이 평균적으로 낮았고, 물가 수준은 약세를 보였으며, 환율 또한 약세를 면치 못했다는 점입니다. 만약 중국의 경쟁력 향상이 무역 흑자의 대폭 확대를 초래했다면, 환율 측면에서 이렇게 약한 모습을 보여서는 안 되며, 성장률 측면에서도 역사적 정상 추세와 비교했을 때 현저히 낮아서는 안 됩니다.
이로 인해 우리는 세 번째 설명에 도달하게 됩니다. 사실 이 세 번째 설명은 이전의 많은 사적인 토론에서 여러 사람이 제기했던 문제이지만, 데이터를 이 관점에서 다루지 않았기 때문에 종종 혼란을 겪곤 했습니다.
세 번째이자 가장 중요한 설명은 바로 중국 부동산 시장의 대폭적인 조정입니다.
2021년 이후 중국 부동산 시장은 대폭 조정되었고, 부동산 개발 투자와 신규 착공 및 판매가 연속적으로 크게 감소했습니다. 이러한 조건 하에서 부동산이 견인하던 상하류 산업 체인의 수요가 대폭 감소했고, 이들 분야의 수요가 급격히 위축됨에 따라 그에 대응하는 생산 능력이 어쩔 수 없이 국제 시장으로 눈을 돌리게 되었으며, 이것이 무역 흑자의 거대한 확대로 나타난 것입니다.
실제로 부동산 투자가 전체 경제 규모에서 차지하는 비중의 감소 폭을 관찰하고, 그것이 상하류 산업 체인에 미치는 영향을 고려하여 그 영향의 규모와 무역 흑자 확대 규모를 비교해 보면, 그 규모 면에서 서로 상당히 근접하다는 것을 알 수 있습니다.
물론 팬데믹 종료 이후의 흉터 효과(scar effect)로 인해 가계, 기업, 지방 정부의 대차대조표가 손상되면서 수요가 전반적으로 약화되고 소비 성향이 전반적으로 낮아진 영향 또한 수요 부족을 야기했으며, 이로 인한 수요 부족 역시 어느 정도 무역 흑자의 확대로 나타났음을 강조해야 합니다.
논리적 연결 고리상 문제의 출발점은 부동산 시장의 대폭적인 조정과 흉터 효과로 인한 수요 위축입니다. 이러한 힘이 경제 성장 둔화, 낮은 물가 수준, 약한 환율 흐름을 가져왔습니다.
수요가 약하기 때문에 경기가 저조하고, 가격이 약세를 보이며, 경제 성장률이 둔화하고, 환율이 약해지는 것입니다. 마찬가지로 수요가 낮기 때문에 그에 상응하는 공급 능력이 어쩔 수 없이 국제 시장으로 향하게 되어 매우 큰 무역 흑자 확대로 나타나는 것입니다.
또한 수요가 약하고 중국은 워낙 거대한 경제체이기 때문에 중국의 교역 조건이 현저히 악화되었습니다. 수요가 약하면 공업 제품의 가격이 매우 약해지며, 공업 제품 가격이 매우 약하면 수출 시 국제 시장에서 경쟁력을 갖추게 됩니다.
중국의 수요가 약하고 가격이 낮으면 철강부터 여러 화학 제품, 제조품에 이르기까지 국제 시장에서 더 큰 경쟁력을 갖게 됩니다. 그러면 교역 상대국의 입장에서는 강력한 중국 제품의 경쟁을 체감하게 되고, 중국의 과잉 생산을 불평하기 시작합니다. 비록 이것이 중국의 과잉 생산 문제 논의의 핵심은 아니지만, 중국의 과잉 생산 서사를 촉진하고 자극하는 중요한 배경 중 하나입니다.
이러한 분석으로 볼 때, 물론 미래의 어느 시점에 중국 부동산 시장이 비교적 뚜렷한 회복세를 보이고 흉터 효과가 사라지면서 총수요가 눈에 띄게 상승한다면, 우리가 보고 있는 이러한 불균형은 매우 크게 수정될 것입니다.
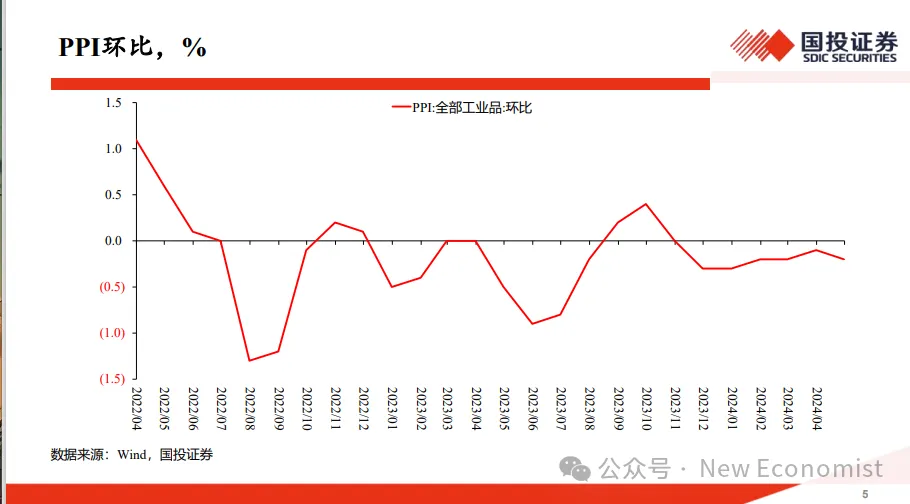
부동산 문제를 논하기 전에, 이 데이터와 관련해 그리 중요하지 않은 관찰 사항을 하나 더 보충하고자 합니다. 바로 2004년 이후 무역 흑자가 전반적으로 계속 확대되고 있다는 점을 관찰하는 것입니다. 동시에 공업품의 가격 수준, 즉 공업품 가격 수준의 전월 대비 변화를 살펴보겠습니다. 작년 하반기 이후 공업품 가격의 전월 대비 변화는 전반적으로 모두 0 이하를 기록했습니다. 실제로 2022년 이후 대부분의 기간 동안 전월 대비 변화는 0 이하였으며, 가격 수준은 전반적으로 계속해서 완만한 하락세를 보여왔습니다.
그러나 이러한 배경 속에서 상품 가격을 더 깊이 관찰해 보면, 상품 가격이 지난 몇 달 동안 현저한 상승세를 보이며 팬데믹 이후 최고치를 경신했음을 알 수 있습니다. 다시 말해, 지난 몇 달 동안 한편으로는 중국의 무역 흑자가 계속 증가하는 것을 볼 수 있고, 다른 한편으로는 전체 공업품 가격이 여전히 0 이하의 수준을 유지하며 표면적으로는 비교적 안정적이지만 기초 상품 가격은 대폭 상승했음을 볼 수 있습니다.
[caption id="attachment_1314" align="aligncenter" width="905"]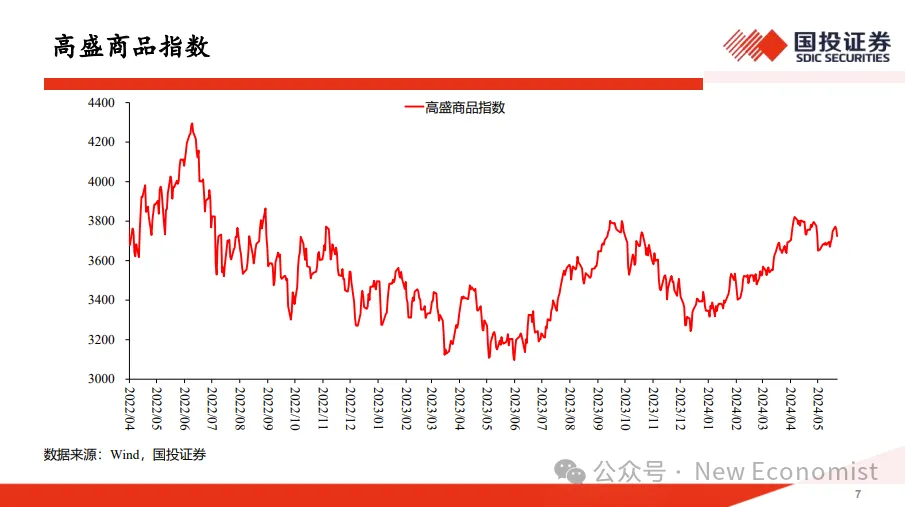 가오산원 내부 강연 전문 05[/caption]
다시 말해, 기초 상품 가격의 영향을 제외한다면 공업 제조품 가격은 지난 몇 달 동안 실제로는 하락세가 가속화되고 있었던 것입니다. 기초 상품 가격이 강세를 보이고 있기 때문입니다.
이러한 증거들을 종합해 보면 부동산 시장의 위축으로 설명할 수 없습니다. 최근 몇 달간의 데이터가 그러한데, 부동산 시장의 위축은 무역 흑자를 설명할 수 있고 공업품 가격의 하락을 설명할 수 있지만, 기초 상품 가격의 현저한 상승과 최고가 경신은 설명할 수 없기 때문입니다.
지난 몇 달간의 데이터 중에서, 비록 우리는 부동산 시장의 조정과 흉터 효과가 2021년 이후 거시경제 데이터 중 가장 주된 추세와 특징을 설명한다고 보지만, 지난 몇 달간의 데이터 변화에 대해서는 이러한 배경과 기초 위에서 새롭고 추가적인 변화들이 나타났습니다.
우리는 새롭고 추가적인 변화의 가장 중요한 배경이 중국이 일부 신흥 분야에서 형성하고 있는 생산 능력이 새로운 경쟁력을 만들어내고 있다는 점이라고 생각합니다. 이러한 경쟁력의 발생과 형성은 중국 무역 흑자의 확대를 추동했고, 이전 시장 예상보다 더 강력한 경제 성장률의表现을 이끌어냈으며, 동시에 상류 기초 상품 가격의 상승을 추동했습니다. 그러나 이러한 공급 능력의 형성은 제조품 가격에 대해 추가적인 하방 압력을 형성했습니다.
다시 말해, 비록 지난 몇 년 동안 부동산 시장의 대규모 조정과 흉터 효과의 지속적인 영향이 거시경제 차원에서 가장 중요한 특징이었다고 생각하지만, 지난 몇 달 동안 중국의 제조업 분야에서의 급격한 기술 진보와 새로운 생산 능력의 형성이 한계면(marginal)에서 많은 새로운 데이터의表现을 구동했으며, 나아가 상류 상품 가격의 상승, 중하류 가격의 하락, 그리고 예상보다 양호한 경제 성장률의表现을 이끌어냈습니다. 이는 어느 정도 환율에 대해서도 일정한 한계적 지지 역할을 할 수 있으며, 이러한 힘은 앞으로도 일정 기간 더 지속될 것으로 보입니다.
그러나 지난 몇 년간의 전반적인 데이터表现으로 볼 때, 이 요인의 영향은 새롭고 한계적인 것이며, 데이터의 대부분의 영향은 여전히 부동산과 연관된 영향으로 돌려야 합니다. 이로 인해 우리는 다음 단계로 부동산 시장에 대한 논의로 들어갈 필요가 있습니다.
부동산 시장을 논의하기 위해, 여기서 여러분들께 두 가지 데이터를 보고하고자 합니다. 이 데이터는 일부 시장 연구 기관의 추적에서 비롯된 것이며, 풀뿌리 차원의 증거로 볼 때 여러분의 미시적 차원의 체감과 비교적 가깝습니다.
[caption id="attachment_1315" align="aligncenter" width="903"]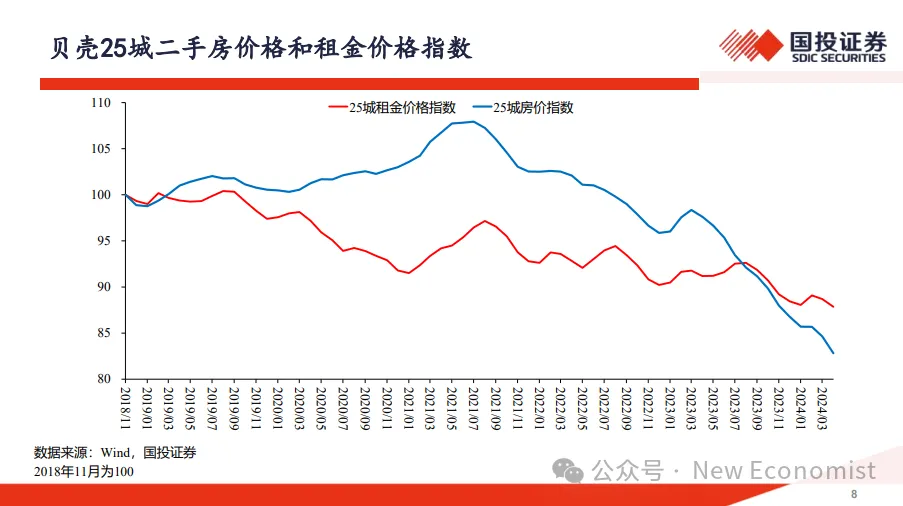 가오산원 내부 강연 전문 06[/caption]
이 데이터에는 두 가지 중요한 데이터가 있습니다. 하나는 25개 도시의 주택 가격 지수입니다. 중국의 25개 도시는 1, 2선 도시뿐만 아니라 비교적 작은 도시들도 포함하고 있어, 중국 전체 부동산 시장에 대한 대표성은 합리적인 대표성을 지닌다고 보는 경향이 있습니다.
파란색 선은 주택 가격의 절대 지수이며 2018년 말을 100으로 하고, 빨간색 선은 이 지역들의 주택 임대료 가격 지수이며, 임대료 가격 지수 역시 2018년 말을 100으로 합니다.
먼저 주택 가격 지수의 흐름을 살펴보겠습니다. 2018년 말 기준을 100으로 잡았을 때, 2021년 어느 시점에 주택 가격 지수는 105 이상의 수준까지 상승했습니다. 그 후 급격히 하락하기 시작하여 현재는 80 초반 수준까지 떨어졌습니다. 다시 말해, 주택 가격 지수의 조정 폭은 데이터상으로 30%에 근접했으며, 20%를 넘어 30%에 가까운 수준입니다.
이러한 큰 폭의 조정은 여러분이 미시적 차원에서 체감하는 것과 비슷할 것입니다. 일부 아파트 단지나 도시에서는 조정 폭이 더 작을 수도 있고, 다른 곳에서는 훨씬 클 수도 있지만, 전국 데이터를 합산해 보면 체감하는 규모와 비슷할 것입니다. 특히 중요한 점은 지난 몇 달간 주택 가격이 전반적으로 하락세를 가속화하고 있다는 것입니다.
두 번째로 임대료 지수를 살펴보겠습니다. 매우 주목할 만한 점은 팬데믹 발생 이후 임대료 지수가 변동하며 하락하기 시작했다는 것입니다. 올해 4~5월경, 2018년 말 대비 임대료 지수는 15% 가까이 하락했으며, 10%를 넘어 10~15% 사이의 하락 폭을 보였습니다. 이는 우리가 미시적 차원에서 체감하는 것과 비슷할 것입니다. 또한 이 가격은 주택 임대료 가격 지수일 것입니다. 만약 오피스 빌딩의 임대료 가격 지수라면 조정 폭은 훨씬 더 컸을 것입니다. 여기서 언급한 주택 가격 역시 주택 가격 지수이며, 우리가 미시적이고 현장 차원에서 체감하는 바도 지난 몇 년간 주택 임대료가 전반적으로 상당한 폭으로 하락했다는 점을 가리키고 있습니다.
이 두 가지 그래프를 합쳐보면, 부동산 시장의 현주소와 향후 방향을 이해하는 데 매우 중요한 가치를 지닌 풍부한 정보가 담겨 있다고 생각합니다.
첫 번째 중요한 정보는 임대료 수준이 수년간에 걸쳐 큰 폭으로 하락했다는 점입니다. 2018년 이전, 예를 들어 2010년부터 2018년까지, 혹은 금융위기의 영향을 제외하고 세기 전환기부터 2018년까지 관찰해 보면, 거의 모든 데이터가 주택 임대료 지수가 전반적으로 계속 상승해 왔음을 가리키고 있습니다.
경제의 급격한 팽창, 지속적인 도시화, 그리고 사람들의 소득 수준 향상과 함께 도시 주택 임대료의 절대 수준은 계속 상승해 왔습니다. 그러나 지난 몇 년부터 현재까지 약 4년 동안 임대료의 절대 수준은 계속 하락하고 있습니다.
만약 부동산을 매우 중요한 자본재이자 자산으로 간주한다면, 그 가격 결정의 초석은 의심할 여지 없이 장기적인 임대료에서 발생하는 현금 흐름입니다. 장기적인 임대료 현금 흐름 예측의 기초는 의심할 여지 없이 현재 혹은 과거 일정 기간의 임대료 실적입니다.
주택 임대료가 4~5년 연속으로 급락했다는 것은 이유를 불문하고, 가치 평가의 관점에서 볼 때 부동산 시장의 기본적 여건(펀더멘털)이 매우 크게 악화되었음을 의미합니다. 이전에는 임대료가 계속 상승했기 때문에 사람들은 임대료가 상승하거나 최소한 변하지 않을 것이라고 쉽게 예상했습니다. 그러나 지금은 임대료가 이렇게 큰 폭으로 하락했고, 그 기간도 길며, 팬데믹 이후 임대료 반등조차 일시적인 현상에 그치고 곧바로 신저가를 기록했습니다.
가치 평가의 관점에서 볼 때, 이러한 자본재나 자산의 기본적 여건이 크게 악화되었고, 장기적인 임대료 예상 현금 흐름이 크게 악화되었다고 판단하기 쉽습니다. 따라서 기본적 여건의 대폭적인 악화는 필연적으로 자본재나 자산 가격의 대폭적인 조정을 가져오며, 우리는 이것이 자산 가격 혹은 부동산 가격 대폭 조정의 가장 중요한 배경 중 하나라고 생각합니다.
이어서 임대료 수익률을 관찰해 보겠습니다. 기본적 여건이 악화되고 있으므로 임대료 수익률을 살펴보는 것입니다. 임대료 수익률의 역수는 사실 주가수익비율(PER)이며, 이는 가격과 임대료의 비율로서 PER을 정의하는 개념이어야 합니다.
2021년 말 이전까지, 한편으로는 주택 임대료가 하락하고 있었고 다른 한편으로는 주택 가격이 상승하고 있었습니다. 가격의 흐름이 기본적 여건인 임대료가 예고하는 흐름과 반대로 움직인 것입니다. 따라서 자본재로서의 부동산 가치 평가는 당시 대폭 상승했습니다. 수익은 점점 낮아지는데 주가는 점점 높아졌으니 가치 평가는 대폭 상승한 것입니다. 가치 평가의 대폭 상승은 당시 시장이 임대료 하락을 일시적인 것으로 간주했음을 보여줍니다. 사람들은 미래의 도시화, 미래의 경제 성장, 미래의 임대료 상승에 대해 여전히 매우 강한 확신을 가지고 있었습니다. 그래서 임대료는 하락하는데 가치 평가와 주가는 상승했던 것입니다.
그러나 2021년 하반기, 혹은 2022년 이후부터 사람들은 임대료 상승에 대한 인식에 수정을 가하기 시작했습니다. 시장이 임대료가 계속 상승한다는 인식이 뭔가 잘못되었다는 것을 깨닫기 시작한 것입니다. 임대료가 계속 오르지 않는 상황에서 사람들은 기본적 여건에 대한 인식을 현실에 맞추기 시작했고, 그 결과가 바로 가치 평가의 대폭적인 수정과 주택 가격의 대폭적인 하락입니다.
작년 하반기에 가치 평가는 기본적으로 2018년 말 수준으로 돌아갔고, 현재는 주택 가격 지수가 계속 빠르게 하락함에 따라 임대료 수익률이 나타내는 가치 평가 수준은 이미 2017년에서 2018년 사이의 수준으로 돌아갔을 가능성이 큽니다.
작년 하반기에 2018년 하반기 수준으로 돌아갔고, 지금은 2017년 혹은 2017년에서 2018년 사이의 수준으로 돌아갔을 가능성이 큽니다. 이러한 수준은 더 긴 시간의 관점에서, 지난 10여 년의 위치에서 볼 때 분명히 매우 높은 위치에 있다고 보기는 어렵습니다. 이것이 우리가 데이터에 대해 내리는 평가입니다.
다음으로 추가적인 데이터를 살펴보겠습니다. 중고 주택 가격의 변화와 임대료 변화의 비교를 보겠습니다. 우리는 부동산 시장이 밸류에이션(가치 평가)의 조정을 겪었다는 것을 알고 있습니다. 원래는 어느 정도 거품이 있었고, 사람들의 인식과 펀더멘털이 회귀하면서 밸류에이션이 조정된 것입니다. 밸류에이션의 조정은 주택 가격의 대폭적인 조정을 이끌어냈지만, 주택 가격이 대폭 조정되는 배경 속에서 전체적인 밸류에이션 관점 볼 때 이미 2017년에서 2018년 사이의 수준으로 돌아갔다고 봅니다.
[caption id="attachment_1316" align="aligncenter" width="899"]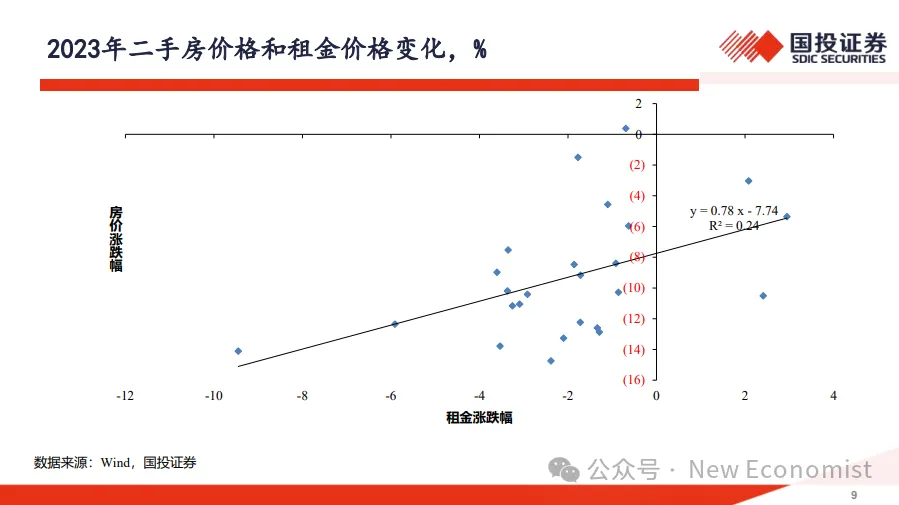 가오산원 내부 연설 전문 07[/caption]
그러나 이러한 배경 속에서 도시 간 주택 가격의 표현 차이를 살펴보겠습니다. 이것은 산점도입니다. 이 산점도의 한 축은 도시의 임대료 가격 변화이고, 다른 한 축은 주택 가격의 변화입니다. 가로축은 일정 기간 동안 도시의 임대료 변화이며, 세로축은 일정 기간 동안의 주택 가격 변화입니다. 전체적으로 볼 때, 임대료의 변화와 주택 가격의 변화 사이에는 매우 강한 연관성이 있음을 볼 수 있습니다. 즉, 임대료가 적게 떨어질수록 주택 가격도 적게 떨어지고, 임대료가 많이 떨어질수록 주택 가격도 많이 떨어집니다.
다시 말해, 시장 가격의 조정을 횡단면적 관점에서 보면 펀더멘털을 매우 긴밀하게 추종하고 있습니다. 펀더멘털상 임대료가 적게 떨어지면 주택 가격도 적게 떨어지고, 임대료가 많이 떨어지면 주택 가격도 많이 떨어집니다. 그러나 전체적인 주택 가격은 하락하고 있는데, 이는 전체적인 밸류에이션이 2021년에 비교적 큰 거품 수준에 있었고, 적어도 펀더멘털의 변화에 비해 밸류에이션의 변화가 너무 멀리 나아갔기 때문입니다.
하지만 이 시기의 특정 기간을 뽑아 관찰해 보면, 전체 시장의 조정은 무질서한 조정이 아니라 전체적인 가격 수준이 합리적인 밸류에이션으로 회귀하는 것을 바탕으로 펀더멘털을 긴밀하게 추종하고 있는 것입니다. 펀더멘털상 임대료가 적게 떨어지면 주택 가격도 적게 떨어지고, 임대료가 많이 떨어지면 주택 가격도 많이 떨어집니다. 이러한 양상은 거품이 붕괴되는 과정에서는 볼 수 없는 것입니다.
우리가 미국에서 거품 붕괴 이후 주택 가격의 등락 표현을 연구해 본바에 따르면, 이러한 양상은 거품이 붕괴된 지역에서는 볼 수 없습니다. 거품이 붕괴된 지역의 양상은 원래 많이 올랐던 곳이 많이 떨어지고, 원래 적게 올랐던 곳이 적게 떨어지는 식이었으며, 임대료의 차이와는 아무런 관련이 없었습니다. 임대료 차이와 긴밀한 연관성이 있다는 것은 펀더멘털을 따르는 조정임을 나타내며, 나아가 전체 시장의 조정이 펀더멘털에 의해 주동된 것이지 비이성적인 거품 및 거품의 붕괴에 의해 주동되었을 가능성은 낮다는 것을 더 깊이 보여줍니다.
[caption id="attachment_1317" align="aligncenter" width="906"]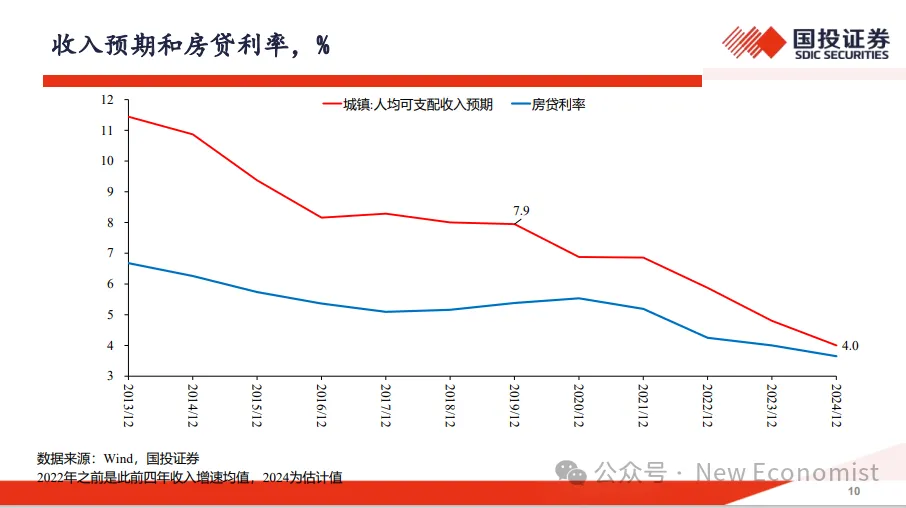 가오산원 내부 연설 전문 08[/caption]
우리는 이러한 배경 속에서 부동산 시장 조정의 지금까지의 표현을 한 걸음 더 나아가 관찰해 보겠습니다. 이 도표의 붉은색 선은 일부 조사 데이터 등을 바탕으로 추산한 1인당 소득 증가율과 1인당 소득 증가율의 기대치입니다. 주택 가격에 있어서 미래의 임대료가 가장 중요한 펀더멘털이라는 것을 우리는 알고 있지만, 일부 연관된 펀더멘털에는 반드시 미래 소득에 대한 사람들의 기대치가 포함되기 때문입니다. 만약 당신이 미래에 매년 소득이 강력하게 성장할 것이라고 예상한다면, 지금 비록 주택 가격이 다소 높더라도 문제가 되지 않습니다. 하지만 만약 미래의 소득이 일본처럼 장기적으로 정체된다면, 주택 가격 대비 소득 비율(PIR)은 매우 설득력 있는 지표가 됩니다.
의심의 여지없이, 매우 중요한 사실은 장기적인 소득의 증가율과 그 기대치가 모두 하락하고 있으며, 전염병(코로나19) 확산 기간 동안 소득 기대치가 적어도 일정 기간 동안 가속화된 하락세를 보였을 가능성이 있다는 점입니다. 장기 소득 증가율의 하락은 부동산 밸류에이션에 의심의 여지없이 압박이 되지만, 우리는 동기간 장기 주택담보대출 금리 역시 대폭 하락했다는 것을 관찰할 수 있습니다. 전염병 발생부터 지금까지 장기 주택담보대출 금리의 하락 폭은 200bp(베이시스 포인트) 이상이며, 소득 증가율의 하락은 300bp 정도일 수 있습니다.
일부 단순한 밸류에이션 모형 중에서 장기적인 성장의 밸류에이션에 대해 말하자면, 당연히 성장률에서 금리를 빼고, 여기에 리스크 프리미엄에 대한 일부 통제를 더하는 것입니다. 증가율이 하락하는 배경 속에서 금리 역시 폭넓은 하락세를 보였습니다. 비록 우리도 금리의 추가 하락이 시장을 지지하는 데 도움이 되며 여지도 있다고 생각하지만, 소득 증가율 예상치의 하락에 비하면 금리의 조정 역시 비교적 큰 폭으로 이루어졌습니다.
[caption id="attachment_1318" align="aligncenter" width="907"]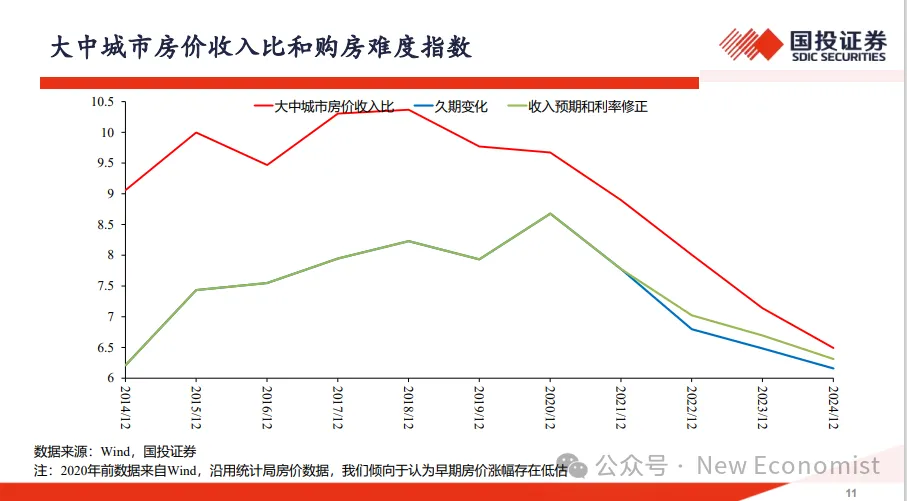 가오산원 내부 연설 전문 09[/caption]
다음으로 부동산 시장의 또 다른 중요한 가치 평가 지표인 주택가격 대비 소득 비율(PIR)을 살펴보겠습니다.
주택가격 대비 소득 비율 지표는 사실 누구나 직관적으로 쉽게 추산할 수 있습니다. 앞서 언급했듯이 현재 주택 가격의 절대 수준은 2017년경, 혹은 2016년 수준으로 돌아갔을 가능성이 있습니다. 2017년 전후, 어쩌면 더 이전인 2016년에서 2017년 사이의 수준일 것입니다. 하지만 2016~2017년과 비교했을 때, 만약 우리가 통계국 데이터를 신뢰한다면 절대적인 소득 수준은 의심할 여지 없이 크게 상승했습니다. 따라서 주택 가격의 절대 수준이 2016~2017년으로 돌아갔다는 것은 주택가격 대비 소득 비율이 크게 개선되었음을 의미합니다.
이 계산 결과는 현재 표에 정리되어 있습니다. 이 계산 결과들을 보면 현재의 주택가격 대비 소득 비율은 2014년 지표보다 더 나은 수준일 수도 있습니다. 그 이유로는 우리가 사용하는 데이터 중 초기 주택 가격 데이터에 오류나 저평가 가능성이 있기 때문일 수 있습니다. 하지만 민간 차원의 관찰을 결합해 보더라도, 주택 가격의 절대 수준이 2017년으로 돌아갔다면 소득 증가를 고려할 때 주택가격 대비 소득 비율이 2015년이나 그 이전으로 돌아가는 것은 충분히 가능합니다.
만약 주택가격 대비 소득 비율이 2014~2015년 사이 수준으로 돌아갔다면, 대부분의 도시에서 장기적인 추세로 볼 때 주택가격 대비 소득 비율은 최소한 그렇게 높아 보이지는 않습니다.
따라서 방금 살펴본 모든 데이터를 종합해 볼 때, 우리의 결론은 코로나19가 부동산 시장의 펀더멘털을 크게 악화시켰다는 것입니다. 이러한 악화는 임대료의 대폭 하락과 장기 소득 기대치의 대폭 하락으로 나타났습니다. 펀더멘털이 크게 악화된 배경 속에서 부동산 섹터라는 자산의 가치 평가 역시 급격한 조정을 겪었습니다. 이러한 조정 과정을 보면 절대 가격 수준의 조정뿐만 아니라 도시 간 상대 가격 수준의 조정도 포함되어 있습니다. 상대 가격 수준의 조정 측면에서 볼 때, 이는 펀더멘털을 밀접하게 추종합니다. 펀더멘털 악화 정도가 심할수록 조정도 더 많이 이루어지며, 이는 펀더멘털을 긴밀하게 따라갑니다. 이는 전반적으로 우리가 이를 펀더멘털 악화에 대응하여 나타난, 피할 수 없는 필수적인 과정이자 대체로 정상적인 조정 과정이라고 판단함을 의미합니다. 지난 몇 년간의 조정을 거치면서 많은 중요한 가치 평가 지표에서 시장의 가치 평가는 매우 큰 폭으로 수정되었습니다.
몇몇 중요한 가치 평가 지표들을 보면 이미 상당히 합리적인 수준으로 돌아온 것으로 보입니다. 예를 들어 주택가격 대비 소득 비율은 2015년 초반 수준으로 돌아갔고, 임대 수익률은 2017년경 수준으로, 절대적인 주택 가격 수준은 2016~2017년 사이 수준으로 돌아갔을 수 있습니다. 이러한 측면에서 장기 소득 악화와 비교했을 때, 장기 대출 금리의 하락은 소득 기대치에 미치는 영향을 상당 부분 상쇄했습니다. 대출로 형성된 주택 담보 대출의 소득 대비 비중으로 본 장기적인 주택 구매 여력 역시 실제로 뚜렷하게 개선되었습니다.
이 모든 측면에서 볼 때, 부동산 시장은 이미 상당한 조정을 거쳤으며 많은 가치 평가 지표가 매우 합리적인 수준으로 돌아왔다고 말할 수 있습니다.
하지만 의심할 여지 없이 지난 한동안 부동산 가격은 여전히 가속화된 하락세를 보이며 바닥을 찾고 있습니다. 주식 시장을 오래 경험한 사람들은 누구나 알듯이 합리적인 가격이 곧 바닥은 아닙니다. 바닥은 반드시 합리적인 가격에서 현저하게 이탈하거나 그보다 낮아져야 형성될 수 있습니다. 현재 많은 지표가 합리적인 구간에 있거나 일부는 그보다 낮을 수도 있지만, 합리적이라고 해서 바닥인 것은 아닙니다. 바닥의 형성은 매우 복잡하며, 시장의 힘에만 전적으로 의존하여 바닥을 형성한다면 바닥은 보통 합리적인 가격 수준보다 낮게 형성됩니다. 우리가 지난 한동안 목격한 것은 많은 지표가 큰 폭으로 수정되었음에도 불구하고 주택 가격이 여전히 가속화되어 하락하고 있다는 점입니다.
이것이 바로 두 번째 질문으로 돌아가는 이유입니다. 즉, 펀더멘털 악화가 부동산 시장 조정의 매우 큰 원인이기는 하지만 유일한 원인은 아니라는 점입니다.
우리는 부동산 시장의 급격한 조정에는 두 번째로 매우 중요한 원인이 있다고 봅니다. 바로 부동산 기업들의 연쇄 도산과 유동성 위기입니다. 중국 부동산 기업들의 비즈니스 모델은 고회전율에 기반을 두고 있는데, 고회전율 비즈니스 모델은 부채와 현금 흐름의 안정성에 매우 높은 요구치를 가집니다. 일련의 시장 요인과 정책적 요인으로 인해 부동산 기업들의 현금 흐름과 부채 안정성은 지난 몇 년간 엄청난 충격을 받았습니다. 이러한 조건 하에서 채권자들이 부동산 기업을 상대로 집중적인 자금 회수에 나서면서 부동산 업계 전반에 유동성 위기가 발생했고, 연쇄 도산 국면이 형성되었습니다. 이러한 연쇄 도산 국면은 부동산 기업들의 대차대조표를 수동적이고 빠르게 축소시켰으며, 이러한 축소는 거시 경제 차원에서 일련의 영향을 미쳤고 부동산 시장의 격렬한 조정을 야기한 매우 핵심적이고 중요한 배경이 되었습니다. 중요한 증거 중 하나는 1차 시장(신규 분양)과 2차 시장(중고 주택)을 비교하는 것입니다.
현재 중국 중고 주택 시장의 거래량은 대략 2019년 수준을 유지하고 있으며, 역사적으로 볼 때 상당히 높은 수준입니다. 하지만 1차 시장의 거래량과 신규 착공 거래량은 이미 10여 년 전 수준으로 돌아갔습니다. 1차 시장과 2차 시장 간 거래량의 현저한 괴리는 매우 이례적인 현상입니다. 우리는 그 중요한 이유 중 하나가 주택 구매자들이 과연 입주가 보장될 수 있을지에 대해 우려하고 있기 때문이라고 봅니다. 신규 주택을 구매할 때 입주 리스크가 존재하며, 여기에 다른 요인들이 더해져 부동산 시장의 성과를 억제하고 있습니다.
따라서 부동산 시장의 조정, 거크로 경제적 차원의 조정. 두 번째로 연관된 문제에는 임대료 하락, 소득 기대치 하락 등이 포함되며, 이는 어느 정도 부동산 기업들의 연쇄 부도와 연결되어 있습니다.
이러한 차원에서 어떤 최신 발전이 있었을까요? 몇 가지 관련 데이터를 살펴보겠습니다.
[caption id="attachment_1319" align="aligncenter" width="903"]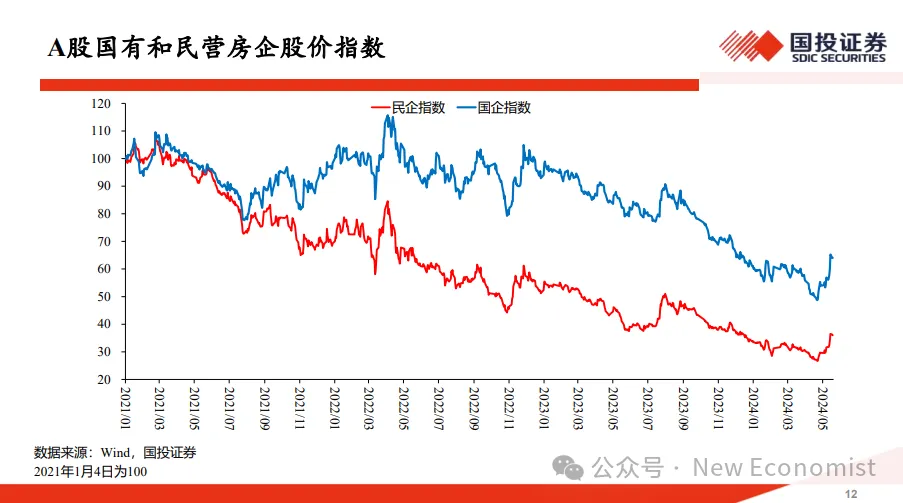 가오산원 내부 강연 전문 10[/caption]
먼저 A주 시장에서 국유 및 민영 부동산 부문의 주가 지수를 살펴보겠습니다. 우리가 주가 지수를 비교하며 여러분의 주의를 환기시키고 싶은 사실은, 지난 일정 기간 동안 정부가 부동산 시장에 개입하고 구제하기 위한 일련의 새롭고 강력한 정책들을 잇달아 내놓았다는 점입니다. 지난 한 달 이내에 정부는 부동산 기업에 개입하고 구제하기 위한 일련의 새롭고 강력한 정책들을 발표했으며, 이러한 배경 속에서 부동산 부문의 주가 지수는 큰 폭의 반등을 보였습니다.
우리가 말씀드리고 싶은 것은 이러한 주가의 표현으로 볼 때, 지난 한 달여 동안 부동산 부문 지수의 반등 폭은 방역 완화 시기의 반등 폭과 비교할 만하며, 동일한 자릿수(규모)에 있다는 점입니다. 우리는 2022년 말 방역이 갑작스럽게 완화되었을 때 사람들이 이후의 경제 회복, 시장 회복, 부동산 회복에 대해 매우 낙관적인 기대를 품었던 것을 잘 알고 있습니다. 그러한 조건 속에서 전체 시장이 크게 반등했고 부동산 부문도 크게 반등했습니다. 그러나 지난 한 달 동안 많은 주요 부문의 가격 지수에서 부동산 부문 지수의 반등 폭은 방역 완화 시기의 반등 폭과 같은 자릿수에 있었습니다.
[caption id="attachment_1320" align="aligncenter" width="901"]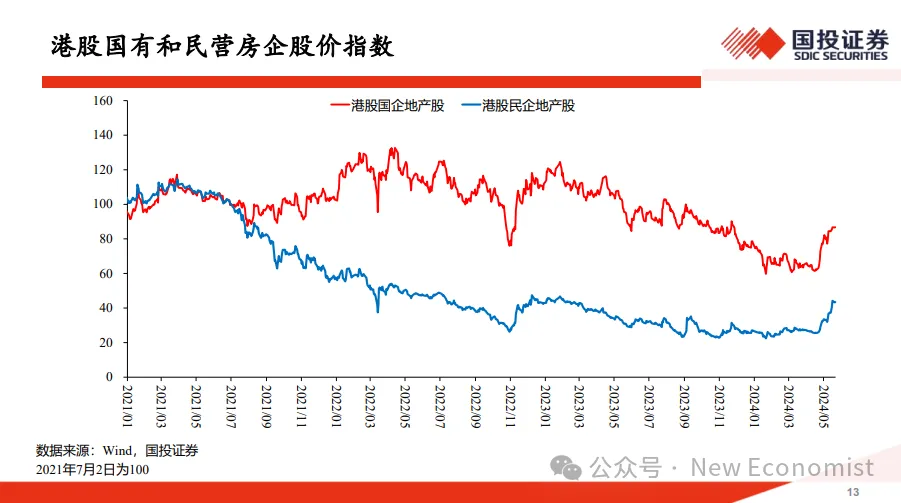 가오산원 내부 강연 전문 11[/caption]
홍콩 증시의的表现을 관찰해봐도 마찬가지입니다. 민영 부동산 기업 부문의 주가 지수 반등은 방역 완화 때보다 오히려 더 컸으며, 국유 부동산 부문 지수 역시 그에 준하는 규모의 반등을 보였습니다. 게다가 이러한 반등은 중화권 달러 채권의 고수익 채권 시장, 즉 정크 본드 시장에서도 유사한 양상으로 나타났으며, 이는 만기 수익률의 뚜렷한 하락으로 표현되었습니다.
이러한 하락 폭은 비록 방역 완화 시기만큼에는 미치지 못하지만, 채권 시장 관점에서 볼 때 그 규모는 매우 컸으며 방역 완화 이후 가장 컸습니다. 그리고 주식 시장에서 지수를 하나하나 계산해 보면, 대부분의 지표에서 방역 완화 때와 거의 차이가 없음을 알 수 있습니다. 다시 말해, 시장은 지난 한 달 동안 발표된 부동산 정책에 대해 매우 긍정적이고 충만한 기대를 품고 있으며, 이는 방역 완화 시기와 비교할 수 있을 정도입니다. 이는 시장이 지난 한 달간 정부가 내놓은 부동산 정책에 대해 매우 긍정적이고 충만하며 낙관적인 기대를 품고 있음을 보여줍니다.
시장이 이러한 기대를 품게 된 이유는, 제가 보기에 이번 차원의 부동산 조절이 주택 구입 제한을 완화하고 부동산 금리를 조정하는 동시에, 부동산 수요를 자극하고 확대하는 것과 발맞추어 부동산 기업들의 유동성 압박에 대해 표적화된 개입과 구제를 시작했기 때문입니다.
그들의 토지를 매입하고, 이미 완공된 주택을 매입하여 공공임대주택 등으로 전환하는 등의 조치를 통해 부동산 시장이 직면한 유동성 압박에 개입하고 구제하고 있습니다.
그리고 부동산 기업들이 직면한 유동성 압박은 모든 문제 가운데 가장 근본적인 뿌리입니다. 정부 정책이 이 가장 중요한 뿌리를 직시하고 해결하려 시도할 때, 시장 가격 지수는 큰 폭의 반등을 보였습니다. 시장이 보기에 이번 구제는 문제의 핵심을 찾아냈고, 맥을 정확히 짚었으며, 병의 근원을 찾아내어 대책의 방향이 올바랐습니다.
오직 이렇게 해야만 A주 시장, 홍콩 증시, 그리고 채권 시장이 방역 완화 이후의 배경 속에서 그토록 강력한 퍼포먼스를 보인 것을 설명할 수 있습니다. 그리고 저 개인적으로는 시장의 이러한 정책 해석, 부동산 시장 상황에 대한 해석이 유효하고 객관적이며 정확하다고 생각합니다.
이번 부동산 개입 정책은 지난 몇 년간의 찔끔찔끔 식의 대응과 비교할 때, 감히 말하건대 문제의 핵심 포인트를 찾아냈고 정책의 방향성이 올바릅니다. 그러나 우리도 알다시피 아무리 좋은 정책이라도 종이에만 적혀 있다면 소용이 없으며, 아무리 좋은 정책이라도 결국에는 지상에 착지해야 하고 행동으로 실천되어야 합니다.
따라서 오랫동안 트레이딩을 해온 사람들은 하나의 사실을 쉽게 이해할 수 있습니다. 즉, 정책이 발표되고 정책이 발표된 일정 기간 동안 시장은 기대치에 의해 거래를 추동한다는 점입니다. 그러나 정책이 완전히 다 발표된 이후에는 기대에 기반한 거래가 정책 이행 효과에 대한 평가로 전환됩니다. 처음에는 사람들이 기대치를 중심으로 거래를 진행하지만, 정책이 다 발표된 후에는 기대를 중심로 한 거래가 끝나고, 이어서 정책 효과 평가에 대한 거래로 전환됩니다. 기대 거래에서 정책 효과 평가 거래로 전환되는 이 과정 속에서 시장이 거래 차원에서의 기술적인 하락 조정을 겪는 것은 지극히 정상적인 현상입니다.
정책 효과를 평가하는 과정에서 정책이 시장이 기대하는 효과를 달성할 수 있을까요? 우리는 지켜봐야 할 뿐이며, 현재의 정책이 문제의 핵심을 정확히 짚어내어 사량발천근(四兩撥千斤, 적은 힘으로 큰 효과를 거둠)의 역할을 할 수 있다고 말할 수 있을 뿐입니다. 만약 순조롭게 추진된다면 부동산 시장이 점진적으로 바닥을 다지고 반등하도록 이끌 가능성이 있습니다. 그러나 정책 집행 과정은 불확실성으로 가득 차 있으므로 정책 집행에 대한 면밀한 추적이 필요합니다.
우리는 이러한 거래 리듬의 변화가 사실 지난주 시장 거래에서 분명하게 나타났다고 생각합니다. 정책이 기본적으로 모두 발표되었으므로 시장 거래는 효과 평가로 전환되기 시작했으며, 효과 평가에는 의심할 여지 없이 몇 달, 최소한 몇 달의 시간이 필요합니다.
만약 효과 평가가 기대에 미치지 못하고 후속적인 추가 정책이 없다면, 시장이 다시 비교적 큰 조정을 겪을 가능성도 배제할 수 없지만, 우리는 현재의 정책 방향이 옳다고 생각합니다. 우리는 부동산 시장 자체가 이미 매우 현저한 조정을 겪었으며 많은 가치 평가 지표가 이미 합리적인 구간으로 돌아왔다고 봅니다. 강력한 정책이 시장의 바닥 다지기와 반등을 점진적으로 추진할 가능성이 있다고 보지만, 정책 집행 과정이 그중 가장 큰 불확실성이며 많은 부분은 계속 지켜봐야 합니다.
다음으로 두 번째 문제에 대한 논의로 넘어가겠습니다. 첫 번째 문제에 대한 논의를 마치고, 지난 몇 년간의 경제 및 시장 상황에 대한 간략한 요약을 하겠습니다.
다음으로 장기 금리에 대한 논의로 넘어가겠습니다.
우리는 2021년 6월 항저우에서, 사실 3년 전 중기 전략 회의에서 중국의 장기 자본 수익률을 연구했습니다. 기본적인 견해는 2010년 이후 중국의 장기 자본 수익률이 장기적인 하락 과정에 진입했으며, 이 하락 과정은 최소한 2030년까지, 어쩌면 더 오래 지속될 것이라는 점이었습니다.
[caption id="attachment_1321" align="aligncenter" width="914"]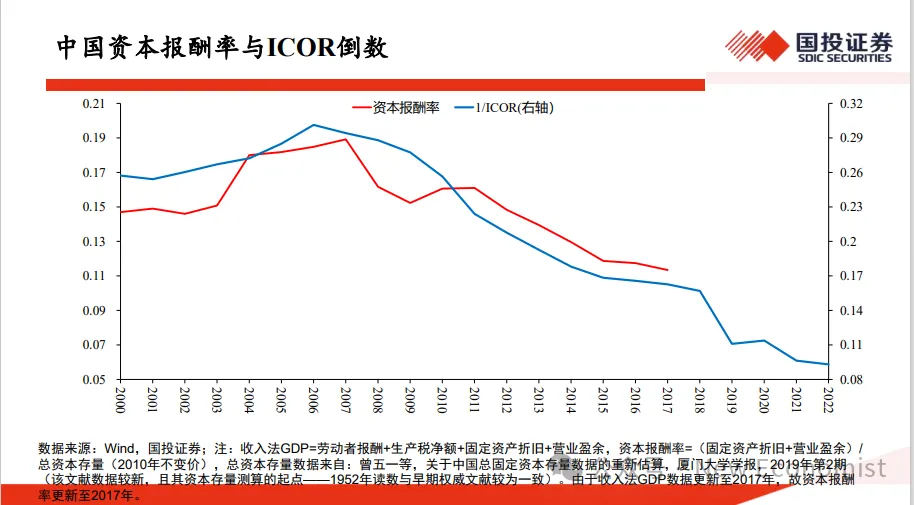 가오산원 내부 연설 전문 12[/caption]
장기 자본 수익률의 하락은 중국 전체 금리 중심축의 지속적인 하락을 견인할 것입니다. 우리는 당시 2021년 6월에 2030년이 되면 중국 10년물 국채 금리가 아마도 2% 부근 수준까지 하락할 것이라고 생각했습니다. 기본적인 이유는 중국 경제가 루이스 제1 변곡점과 루이스 제2 변곡점을 차례로 넘어서면서 자본 한계 수익 하락의 법칙이 주도적인 역할을 하기 시작했다고 보기 때문입니다. 기술 진보에 의존하여 한계 수익 하락에 대응하는 것은 비교적 낮은 수익 수준에서만 실현 가능합니다. 이러한 과도기에 장기 자본 수익의 지속적인 하락은 거부하기 어려우며, 경제 성장률이 3% 내외 혹은 그 이하 수준으로 돌아가야만 기술 진보가 이러한 추세를 반전시키고 균형을 맞출 수 있습니다.
따라서 2010년부터 2030년까지 이렇게 긴 시간 동안 우리는 장기 경제 성장률의 지속적인 하락, 장기 한계 자본 수익의 하락, 장기 금리 중심축의 하락을 보게 될 것이며, 일본, 한국 등 다른 동아시아 경제체의 전환 과정에서도 유사한 현상을 보았습니다.
우리는 당시 이 도표도 보고했는데, 이 도표에는 두 가지 데이터가 포함되어 있습니다. 하나는 직접 계산할 수 있는 증분 자본 산출 비율(ICOR)입니다.
간단히 말해 이는 자본의 한계 수익률이며, 다른 하나는 직접 계산한 재고 자본의 자본 수익률입니다. 이 두 지표 모두 2010년 전후부터 중국의 장기 자본 수익이 지속적으로 하락하고 있음을 보여줍니다. 이론적으로 우리는 이것이 2030년 전후까지 하락할 것이라고 믿습니다. 자본 한계 수익률의 하락과 자본 보수의 하락은 전체 경제의 금리 중심축을 끊임없이 하락하게 만들 것이며, 이는 상상하기 쉽습니다. 전체 경제의 저축률이 같은 기간에 대폭 하락하지 않는 한, 자본 한계 수익률이 하락하고 자본의 저축 수요가 대폭 감소하는 상황에서 저축률이 동시에 대폭 하락하지 않는다면 전체 경제의 금리 중심축은 필연적으로 계속 하락할 것입니다.
이 논리는 매우 간단하면서도 강력합니다. 이러한 배경 하에서 우리는 2030년이 되면, 2021년 당시 장기 금리가 여전히 3% 플러스 수준이었지만, 2030년에는 2% 내외 수준으로 하락할 것이라고 봅니다.
물론 당시 대부분의 시장 참여자들은 이러한 예측이 다소 놀랍고 대담하다고 느꼈지만, 지난 1년여 동안 장기 금리의 하락은 많은 사람들의 예상을 뛰어넘었으며, 사람들은 많은 기술적 측면에서 그 이유를 찾기 시작했습니다.
저는 기술적 측면의 설명이 구간별 거래에는 합리성이 있다고 생각하지만, 비교적 긴 역사적 단계에서 보면 거래에 대한 기술적 설명은 사실 비교적 표면적입니다. 근본적인 원인은 장기 자본 수익의 하락이며, 이러한 견인력은 마치 중력과 같이 그중 가장 기본적인 힘입니다.
그러나 이러한 배경 속에서, 이것은 2021년 6월의 토론이자 3년 전의 토론입니다. 우리가 여기서 이를 회고하는 것은 자랑하려는 목적이 아닙니다. 우리의 예측도 종종 빗나가기 때문이며, 그보다는 장기 금리에 대해 한 걸음 더 나아가 토론하고 싶기 때문입니다. 최근 한동안 장기 금리가 많이 하락하고 시장에서 토론이 많아서가 아니라, 장기 금리에 대해 한 걸음 더 나아가 토론하고 싶기 때문입니다.
[caption id="attachment_1322" align="aligncenter" width="910"]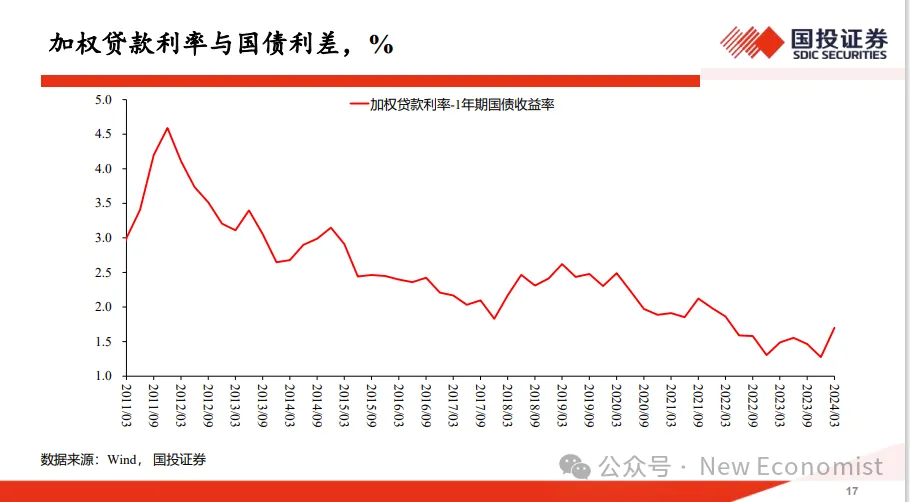 고선문 내부 연설 전문 13[/caption]
더 나아간 토론의 출발점은 여기에 있습니다. 우리는 한 지표를 계산해 봅니다. 은행의 대차대조표 관점에서, 은행의 관점에서 보면 두 가지 자산이 있습니다. 한 가지 자산은 대출이고, 다른 한 가지 자산은 국채입니다. 우리는 은행 대출의 금리에서 은행이 보유한 국채의 금리를 뺄 수 있습니다. 은행의 대차대조표상에는 국채라는 자산도 있고 대출이라는 자산도 있으므로, 우리는 은행 대출 금리에서 은행 국채 금리를 빼서 하나의 차잇값을 얻을 수 있습니다. 이 차잇값은 무엇일까요? 이 차잇값은 바로 위험 프리미엄입니다. 금융학의 정의에서 차잇값은 매우 간단합니다. 바로 위험 프리미엄입니다. 은행이 국채를 보유하는 것에 비해 대출을 보유하는 것이 유동성이 더 떨어지고 위험이 더 크기 때문에, 더 많은 위험 보상이 필요하기 때문입니다. 금융학 교과서의 정의상 이것은 매우 간단한 사실입니다.
그러면 우리는 이러한 위험 보상을 계산합니다. 위험 보상을 계산한 후에, 우리는 이 위험 프리미엄이 2011년부터 2024년까지의 13년 동안 어떻게 나타났는지 관찰합니다. 우리는 이 13년 동안 이 위험 프리미엄이 전반적으로 지속해서 크게 하락했음을 발견하게 됩니다. 중간에 변동과 반등이 있었음에도 불구하고, 수십 년 동안 이것은 계속해서 단방향으로 대폭 하락했습니다.
2012년의 고점일 때 대략 4.5 정도였는데, 지금은 대략 1.5 정도밖에 되지 않아 300bp(베이시스 포인트) 하락했습니다. 만약 당신이 1학년 금융학 학부생이라면, 당신은 쉽게 결론을 내릴 수 있습니다. 이는 지난 15년 동안 중국 신용 시장의 위험이 대폭 감소하고 수익성이 현저히 개선되었음을 보여주며, 나아가 경제 성장이 더욱 강하고, 나라가 태평하고 백성이 편안하며, 해청하안(국가가 평온함)임을 나타냅니다.
그러므로 국채에 비해 당신의 신용 위험 보상이 대폭 감소했습니다. 이러한 펀더멘털의 변화 때문에, 만약 당신이 1학년 금융학 학부생이고 금융학 교과서에 따라 움직인다면, 당신은 쉽게 이 결론을 내릴 수 있습니다. 즉, 15년 동안 국채에 비해 당신의 신용 자산 유동성과 위험이 대폭 개선되었음에 틀림없다는 것입니다. 그렇지 않고서야 위험 프리미엄이 어떻게 4.5에서 1.5로 내려갈 수 있었겠습니까? 당시의 1/3밖에 되지 않는데요.
그러나 실제 업무에 종사하는 우리들은 이 결론에 동의하기 어렵습니다. 실제 업무에 종사하는 우리들은 항상 지금의 경제 상황이 그때만 못 한 것 같다고 느낍니다. 아마 동의하지 않는 사람도 있겠지만, 적어도 성장 속도나 여러 지표에서 볼 때 2011년만 못 한 것 같다고 느낍니다.
지금 많은 사람들이 당시를 회상할 때 느끼는 감정은 마치 "백두궁녀는 남아 있고, 한가로이 현종(당현종) 시절 이야기를 하네"와 같습니다. 당시에는 어떤 측면에서 경제 성장률이 지금보다 더 나았던 것 같다고 느낍니다. 그러나 금융 시장의 가격 표현은 이러한 견해에 동의하지 않는다고 표시합니다. 왜 이런 현상이 나타나는 것일까요? 이것이 바로 우리가 토론에서 제기하고 싶은 것입니다.
수십 년 동안 당신은 일시적인 요인들로 이를 설명할 수는 없으며, 금리 중추의 하락으로도 설명할 수 없습니다. 이것은 금리 중추가 아니기 때문입니다. 이것은 위험 프리미엄입니다. 국채도 금리이고 대출도 금리입니다. 이것은 위험 프리미엄입니다. 당신은 금리 중추의 하락으로 이를 설명할 수 없습니다.
어떤 사람들은 초기 중국의 통화 공급이 모두 외환보유액 점유(외환매입으로 인한 통화 발행)였고, 나중에 통화 공급이 MLF 등으로 전환되면서 이러한 차이가 발생했다고 말합니다. 그러나 통화 공급의 차이가 대출 금리에 영향을 미친다고 해도 국채 금리에도 영향을 미칩니다. 만약 대출 금리가 너무 낮고 위험 보상이 부족하다면, 당신은 다시 국채를 보유하는 쪽으로 돌아갈 수 있습니다. 은행은 국채와 대출 사이에서 자신의 구성을 조정할 수 있기 때문에, 통화 공급의 차이로 이 현상을 설명하기는 어렵습니다.
하지만 우리는 이것이 매우 중요하다고 생각합니다. 왜냐하면 일련의 자산 가격 책정 및 현재 우리가 국채 시장에서 보고 있는 장기 국채 금리의 변화 사이에 긴밀한 연관성이 존재하기 때문입니다.
어쨌든 금융 시장에서 이토록 중요한 위험 프리미엄 지표가 장기간에 걸쳐 크게 하락하는 것은 모두 주목할 가치가 있습니다. 위험 프리미엄이 크게 하락할 때, 만약 이 현상이 주식 시장에서 발생했다면 주식의 가격과 밸류에이션은 크게 상승해야 합니다. 그러나 우리는 주식에서도 그런 것을 본 것 같지 않습니다. 수십 년 동안 실제로 주식의 밸류에이션은 전반적으로 하락했습니다. 즉, 주식 시장 내재 위험 프리미엄은 신용 시장 내재 위험 프리미엄과 방향이 완전히 정반대였습니다.
핵심 원인은 무엇일까요? 저는 핵심 원인이 2011년 및 그 이전, 국유 은행의 상업화 개혁을 원활하게 완수하고 역사적으로 형성된 부실 자산이라는 짐을 순조롭게 소화하기 위해, 상업 은행 개혁의 장기간 동안 정책 설계가 의식적으로 높은 신용 대출 금리 차이(예대금리차)를 유지했기 때문이라고 생각합니다. 정책 설정을 통해 인위적으로 높은 금리 차이를 유지함으로써 상업 은행이 수익을 얻기 쉽게 만들었고, 그 수익을 통해 역사적 부실을 소화하고 부실 자산을 청산하며 지속적으로 자본을 보충하는 것이 당시 은행 체계의 상업화 개혁 초기 단계의 중요한 정책 설계였습니다.
이러한 정책 설계는 운영상 예금 금리를 낮추고, 채권 금리를 낮추며, 무위험 금리를 낮추고 대출 시장 금리를 높여야 함을 의미했습니다. 대출 시장 금리를 높이는 방법은 한편으로는 금리 제한을 통해 금리 하락을 허용하지 않는 것이었고, 다른 한편으로는 신용 대출의 가용성을 통제하고 은행의 대출 능력을 제한함으로써 신용 시장에 인위적인 신용 부족을 야기하여 신용 시장화 금리가 높은 수준을 유지할 수 있도록 하는 것이었습니다.
이렇게 은행의 관점에서 보면 대출 가능한 신용 규모가 제한되었기 때문에 신용 시장의 금리가 밀려 올라갔습니다. 밀려 올라간 후 대출을 많이 할 수 없게 되자 남는 자금이 국채 시장으로 회귀하여 국채 시장의 금리는 오히려 더 낮아지게 되었습니다. 여전히 대출하지 못한 잉여 자금이 존재했고, 이 힘이 예금 시장으로 피드백되어 예금 시장의 금리도 하락 압력을 받게 되었습니다.
이러한 메커니즘 때문에 2011년 및 그 이전에는 신용 대출 금리와 국채 금리 간의 금리 차이가 균형 수준에 있지 않았고, 정책 설계에 의해 인위적으로 높은 수준으로 유지되었습니다. 신용 대출 공급 능력을 제한함으로써 신용 대출 금리를 매우 높게 조정했고, 신용 대출 공급 능력을 제한함에 따라 잉여 자금이 채권 시장으로 회귀하여 채권 금리가 낮게 형성되었으며, 이로 인해 세기 초에 인위적으로 매우 큰 위험 프리미엄이 발생했습니다.
사실 이는 매우 큰 신용 대출 금리 차이에 대응하는 것이었습니다. 금리 차이로 인해 당시 은행의 수익 능력은 매우 강했고, 당시 은행 자산 시장의 ROE(자기자본이익률)는 매우 높았으며 가치 평가도 높았습니다. 은행 사람들은 모두 그때 시절이 매우 좋았다고 느꼈기에 '백두궁녀재, 한화설현종(흰머리 궁녀들이 남아, 한가로이 현종 시절 이야기를 하네)'이라는 말이 나온 것입니다. 당시에는 금리 차이가 커서 시절이 매우 좋았지만, 은행 상업화 개혁이 기본적으로 종료됨에 따라 정책은 금리가 시장화 방향으로 회귀하도록 유도하기 시작했습니다. 대출 금리의 하한선은 계속 낮아졌고, 예금 금리의 상한선도 계속 낮아졌으며, 은행 대출에 대한 제약은 점차 약화되었습니다. 동시에 은행들은 그림자 금융 체계 등을 통해 변칙적으로 많은 대출을 공급하기도 했습니다.
이러한 힘들이 작용한 결과는 무엇일까요? 이러한 힘들이 작용한 결과는 금리 차이가 점차 균형 수준을 향해 나아가게 만든 것입니다. 원래는 정책에 의해 유지되는 불균형 수준에 있었기 때문입니다. 이제 이러한 유지성 정책들이 점차 철회되면서 금리 차이는 점차 균형 수준으로 수렴하게 되었습니다. 지난 10여 년은 바로 이 금리 차이가 균형 수준으로 끊임없이 회귀하는 과정이었습니다.
이 금리 차이가 균형 수준으로 회귀하는 과정 속에서, 국채 금리만을 따로 떼어 관찰해 보면 국채 금리는 두 가지 힘의 영향을 받았습니다. 한 가지 힘은 금리 차이의 회귀인데, 이 금리 차이의 회귀는 국채 금리를 위로 밀어 올렸습니다. 금리 차이 회귀의 영향은 국채 금리를 상승시키는 것이었습니다. 동시에 우리가 방금 언급한 장기 금리 중심축의 하락, 장기 자본 수익률의 하락은 장기 국채 금리를 아래로 밀어 내렸습니다.
장기 국채 금리는 두 가지 상반된 힘의 영향을 받았습니다. 하나는 금리 시장화가 추진되면서 금리 차이가 점차 균형 수준으로 향할 때 장기 국채 금리가 상승 압력을 받는 것이고, 다른 하나는 전체 경제 자본의 한계 수익률 하락에 따른 금리 중심축의 하락으로 인해 장기 금리가 하락 압력을 받는 것입니다. 하나의 자산 가격이 한편으로는 위로 밀어 올리는 영향과 다른 한편으로는 아래로 밀어 내리는 영향을 동시에 받았기에, 그 결과 2010년부터 2020년까지 10년 동안 장기 국채 금리의 하락은 비교적 완만했습니다. 적어도 대출 금리에 비하면 훨씬 완만했습니다.
대출 금리의 경우 장기 금리 중심축이 하락함에 따라 하락하고 있었고, 금리 시장화와 규제 해제에 따라서도 하락하고 있었기에 장기 대출 금리의 하락 폭은 매우 컸지만, 2011년부터 2021년 기간 동안 장기 국채 금리의 하락은 매우 완만했습니다.
우리는 장기 국채 금리의 완만한 하락세를 추세적으로 외삽(extrapolate)할 수 있을까요? 2010년부터 2020년까지 많이 하락하지 않았으니 2020년부터 2030년까지도 많이 하락하지 않을 것이라고 생각할 수 있을까요? 이러한 추세 외삽이 가능할까요?
만약 한계 자본 수익률 하락에만 완전히 기반한다면 이러한 추세 외삽은 가능합니다. 하지만 우리가 방금 설명한 금리 자유화와 금리 규제의 영향을 고려한다면 이러한 외삽은 불가능합니다. 그 이유는 금리 시장화, 장기 금리의 하락, 금리 차이의 하락 과정이 이제는 마무리 단계에 접어들었다고 보기 때문입니다. 비록 제가 잠시 후에 그것이 이미 끝났다고 확신할 수는 없다고 말하겠지만, 마무리 단계에 접어든 것은 분명합니다. 따라서 향후 10년 동안 국채 금리의 하락은 금리 중심축 하락의 영향을 더 많이 받을 것이며, 금리 자유화의 반대 작용에 의한 영향은 비교적 약할 것입니다.
이러한 추세는 장기적으로 2030년이나 2035년 무렵 장기 국채 금리가 대폭 하락할 여지가 존재한다는 시각을 더욱 뒷받침합니다. 물론 단기적인 영향, 즉 부동산 시장 경기의 악화, 흉터 효과(scar effect), 과잉 생산 능력, 그리고 다양한 단기 경기 요인들의 영향이 단기적으로 금리 하락에 기여한다는 점에는 동의하며 인정합니다. 이러한 단기적 요인들의 영향이 사라지면 금리가 주기적인 반등을 보일 가능성도 배제할 수 없지만, 금리의 하락과 주기적 반등은 경기에 의해 주도되는 것입니다. 이러한 하락과 반등의 이면에서 금리의 중심축은 하락 추세 채널 내에 있어야 하며, 국채 금리의 경우 향후 10년 동안 가속 하락할 것입니다.
왜 금리 자율화 과정이 마무리 단계에 접어들었으나 아직 끝나지 않았다고 생각하는 것일까요? 가장 소박한 관찰은 올해 4월 이후 수기 이자 보전(手工贴息) 금지가 시장에 미친 충격을 관찰하는 것입니다. 수기 이자 보전이 광범위하게 존재해 왔다는 점과 수기 이자 보전 금지가 시장에 미친 양상은 우리가 방금 설명한 메커니즘과 금리의 완전한 자율화 과정이 아직 끝나지 않았음을 아주 명확하게 보여줍니다.
만약 풀뿌리 수준에서 추정되는 수기 이자 보전의 폭을 관찰하여 금리의 완전한 자율화 완료 및 수렴 과정의 완전한 종료와 비교한다면, 말하자면 어쩌면 금리에는 아직 25bp, 어쩌면 아직 30bp 정도의 격차가 상대적 균형 수준에 비해 남아 있다고 할 수 있습니다. 그리고 이는 현재 경제 경기가 비교적 저조하고 전체 균형 금리가 고려하는 경기 요인이 비교적 낮다는 전제에 기반한 것이며, 2011년에 비해서는 이미 대폭 수정되었지만 여전히 가야 할 길이 남아 있을 수 있습니다.
이 부분의 논의를 요약하자면, 우리가 말하고자 하는 바는 2011년 이후 중국 장기 자본의 한계 수익이 지속적으로 대폭 하락하면서 전체 금리 중심축의 하락을 주도했으며, 상업화 지향의 개혁과 금리 통제가 인위적으로 예대금리 차를 확대하여 지난 10년 동안 장기 국채 금리의 하락은 상대적으로 적고 대출 금리의 하락은 상대적으로 컸다는 점입니다. 하지만 좋은 소식은 향후 장기 국채 금리 자체가 보충 하락(補跌)하게 될 것이라는 점이며, 비록 단기적으로는 경제 경기 부진, 매우 취약한 부동산 시장 등의 요인으로 인해 금리가 하락하더라도 경기 회복에 따라 금리가 뚜렷한 반등을 보일 가능성을 배제할 수는 없지만, 장기적으로 금리가 하락하는 추세는 거역하기 어렵습니다.
이러한 의미에서, 앞서 재정부가 초장기 국채를 발행했을 때 시장의 큰 호응을 얻은 것은 어느 정도 시장의 가격 책정에 매우 합리적인 요소가 포함되어 있음을 보여줍니다. 지금부터 30년이면 기본적으로 2054년이 되며, 2035년 이후 전체 경제 성장의 장기 금리는 이미 매우 낮은 수준에 도달해 있을 것입니다. 그러므로 지금 시점에서 장기 국채 금리를 바라본다면 가격을 좀 더 낮게 책정한 것은 합리성이 있다고 볼 수 있습니다.
해외 진출(출해)은 올해 들어 자본시장에서 매우 주목하고 있는 투자 테마입니다. 동시에 일본 기업들이 버블 붕괴 전후 엔화의 대폭 강세 등의 배경 속에서 대거 해외로 진출한 사례는 우리가 학습하고 참고할 수 있는 유용한 선례를 제공해 주었습니다.
일본 기업의 해외 진출을 관찰하면 그 배경에는 여러 가지 요인이 있습니다. 예를 들어, 일본 국내적 관점에서 엔화 환율의 대폭 강세가 경쟁력에 미친 영향, 일본 부동산 버블의 붕괴 및 이로 인한 장기적인 수요 부진이 시장 성장을 없앤 영향, 고령화와 전체 인구 증가세 둔화가 일본 경제의 장기적 경쟁력과 수요 등에 미친 영향 등이 모두 일본 기업의 해외 진출에 있어서 매우 중요한 배경이었습니다.
반면 중국의 개혁개방, 덩샤오핑(鄧小平) 동지의 남순강화(南巡講話)와 중국의 WTO 가입, 냉전의 종식은 세계를 평화와 안정이 주를 이루는 시기로 진입하게 했고, 경제의 가속화된 세계화와 정보 기술, 항공, 해운 등의 분야에서 일련의 기술적 변혁을 거치며 기업들의 해외 진출을 위한 매우 중요한 외부 환경을 제공했습니다. 이러한 조건 하에서 일본 기업들은 수십 년 동안 지속적으로 해외 시장을 개척하여 많은 이들이 보기에 눈부신 성과를 거두었습니다.
현재 중국 기업들의 해외 진출을 분석해 보면 많은 측면에서 그 배경이 유사합니다. 예를 들어, 많은 이들은 중국이 부동산의 대폭 조정과 버블 붕괴에 따른 장기적 수요 부족의 그림자에 직면해 있고, 인구 감소, 90년대생들의 비혼·비출산, 그리고 총인구 감소 및 청장년 인구 감소가 미치는 장기적 영향에 직면해 있으며, 지정학적 환경의 불확실성에 대응하여 공급망의 탄력성을 강화하기 위해 생산 능력을 해외로 이전하고 더욱 균형 있게 배치해야 하는 영향에 직면해 있다고 봅니다. 또한 국내 노동력 비용의 장기적 상승, 환경 보호 비용의 상승, 요소 비용의 상승 등이 초래하는 경쟁력의 영향도 포함됩니다.
따라서 내부적으로는 많은 이들이 부동산 버블의 영향, 장기적 인구 감소의 영향, 노동력 비용 및 환경 보호 요소 비용 상승으로 인한 경쟁력의 영향이 존재한다고 봅니다. 외부적으로는 지정학적 불확실성이 가져오는 영향이 존재하며, 많은 국가들이 경제 성장을 중시하고 외자 유치를 중시함에 따라 조성되는 외부 환경 등이 존재하는데, 이러한 측면들은 당시 일본의 해외 진출과 유사한 면이 있습니다.
그러므로 일본의 해외 진출 양상을 분석하는 것은 우리가 미래 중국 기업들의 해외 진출을 이해하고 예측하는 데 일정한 참고 가치가 있을 것입니다.
[caption id="attachment_1323" align="aligncenter" width="901"]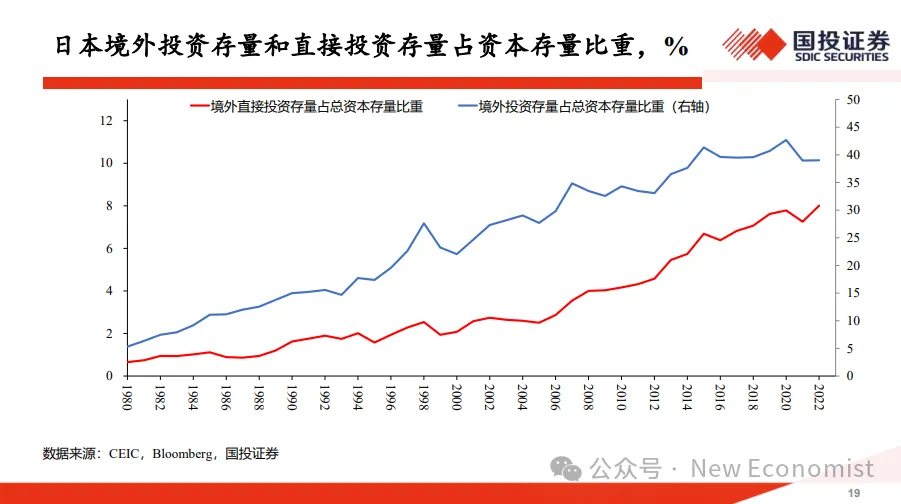 가오산원(高善文) 내부 강연 전문 14[/caption]
먼저 일본 기업의 해외 진출을 총량적 측면에서 살펴보겠습니다. 이 그래프의 분모는 일본 국내의 총 자본 스톡입니다. 일본 국내에는 공장, 기계 설비, 지하철, 공항 등이 있으며, 이 모든 것을 하나의 수량 개념으로 정리한 것이 일본 국내 자본 스톡입니다. 분자는 무엇일까요? 분자의 빨간색 선은 일본이 수년간 해외에 직접 투자한 스톡입니다. 일본 기업은 해외에 직접 투자를 하고 있으며, 중국에 다수의 합작 기업을 두고 있고 북미에도 많은 합작 기업이 있습니다. 이러한 합작 기업에 대해 일본의 입장에서 보면 일정 지분을 보유하고 있으며, 직접적인 해외 투자 자본 스톡을 가지고 있습니다. 또 다른 파란색 선은 더 넓은 범위의 투자 스톡입니다. 이 투자 스톡은 직접 투자뿐만 아니라 신용 대출, 주식, 외환 보유액 등을 모두 포함합니다.
금융 시장과 신용 시장을 통해 해외에 점점 더 큰 채권을 보유하게 되는데, 이러한 채권 또한 그들의 해외 자본의 일부입니다. 따라서 이는 두 가지 기준입니다. 직접 투자는 비교적 좁은 범위의 기준입니다. 왜냐하면 공장 하나를 운영하는 데에도 일정 수준의 부채가 따르기 때문에, 이 공장에 대응하는 총 자본 스톡과 일본인들이 자체적으로 통계 내는 해외 직접투자(ODI)가 반드시 일대일로 대응하는 것은 아니기 때문입니다.
이 지표를 보면, 일본의 총 해외 투자 스톡은 가장 최근 시점에 일본 자본 스톡의 40%에 달한다는 것을 쉽게 알 수 있습니다. 일본 국내 자본 스톡이 100이라면, 일본이 해외에 보유한 모든 직접 및 간접 투자 스톡은 자본 스톡의 40%에 해당합니다. 그중 해외 직접 투자는 일본 자본 스톡의 8%에 해당하며, 이는 해외 투자 총량의 20%에 해당합니다. 이것이 하나의 규모 개념입니다.
두 번째로 일본 해외 기업의 매출액을 살펴보겠습니다. 일본 해외 기업의 매출액은 GDP와 정확히 같지는 않지만 대략적으로 비교 가능합니다. GDP 통계와 유사한 점이 있지만 정확히 일치하지는 않습니다.
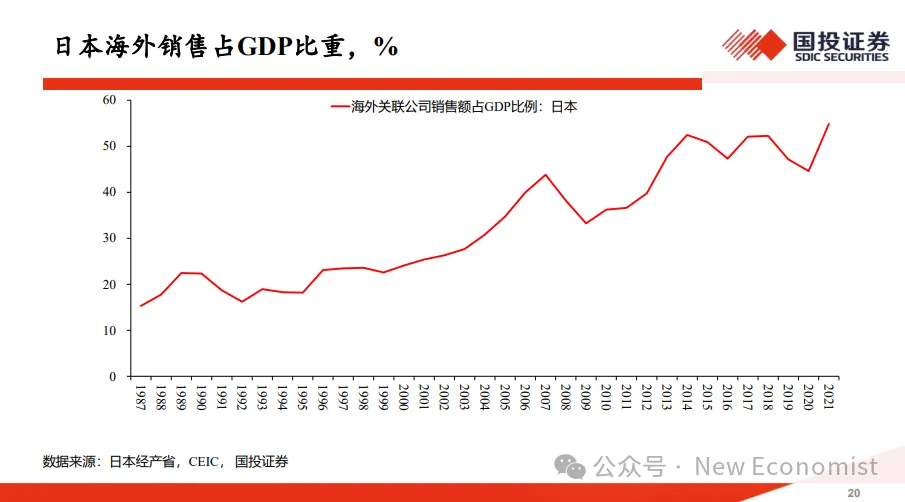
일본이 해외에 투자한 기업의 매출액이 일본 GDP에서 차지하는 비중은 최근 40% 이상, 50% 미만 수준에 도달했습니다. 그래서 많은 사람이 일본이 일본 본토 외에 '반쪽짜리 일본'을 하나 더 만들었다고 말하는 것입니다.
즉, 일본 본토 밖에서 통제하는 기업들의 매출액이 일본 본토 GDP의 40%에서 50%에 해당하고, 해외의 직접 및 간접 자본 스톡 또한 본토 자본 스톡의 40%에 해당합니다. 이 두 지표는 어느 정도 비슷하지만, 직접 투자는 8%에 해당합니다. 그래서 일본 본토 외에 반쪽짜리 일본을 재건했다는 표현이 많은 사람들에게 더 생생하게 다가오는 것입니다.
[caption id="attachment_1325" align="aligncenter" width="907"]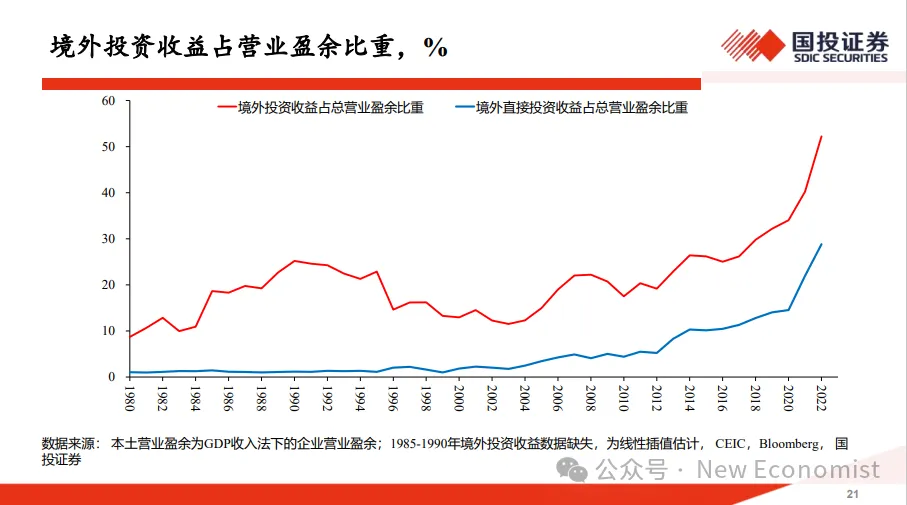 가오산원 내부 강연 전문 16[/caption]
다음으로 그들의 해외 투자 수익을 살펴보겠습니다. 일본은 해외에 투자를 하고 있으며, 이러한 투자는 항상 수익을 창출합니다. 일본의 해외 투자 수익과 국내 투자 수익의 비율을 계산해보면, 팬데믹 이후 이 비율이 크게 상승했음을 알 수 있습니다. 이는 다소 당혹스러운 부분이며, 그 이유를 명확히 이해하기 어렵습니다. 팬데믹 이후 일본의 해외 투자 수익률이 크게 상승했는데, 그 원인을 잘 모르겠습니다. 아마도 해외 경제 경기가 현저히 확장되었기 때문일 수 있지만, 중국의 경기는 별로 확장된 것 같지 않아 이 사실을 잘 이해하기 어렵습니다.
[caption id="attachment_1326" align="aligncenter" width="898"]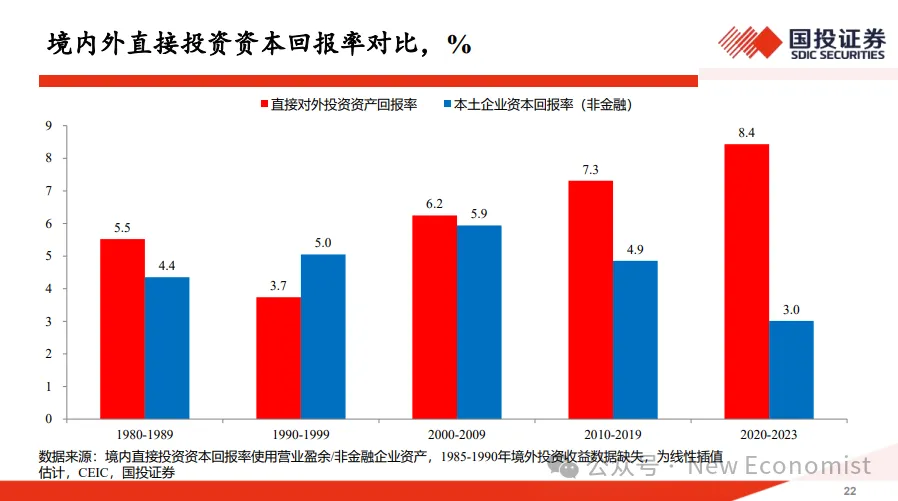 가오산원 내부 강연 전문 17[/caption]
하지만 코로나19 팬데믹 이전으로 돌아가 보면, 일본의 해외 직접투자는 자본 스톡의 8%를 차지했고, 그 수익은 대략 10%를 조금 넘었으며, 해외 직접투자의 수익률은 이러한 지표로 볼 때 국내보다 여전히 다소 높았습니다. 직접 및 간접 투자의 수익률은 팬데믹 이전에는 대략 20%를 넘었지만, 자본 스톡은 일본 자본 스톡의 40%를 차지했습니다. 이는 상단의 붉은색 선 수익률에 일본이 보유한 해외 채권, 외환 보유고, 신용 등이 포함되어 있으며 완전한 직접투자 개념은 아니기 때문입니다.
따라서 해외 직접투자 수익률은 대략 국내 투자 수익률의 10%를 조금 넘는 수준이고, 직접 및 간접 투자 수익률을 합치면 대략 30%에 가까울 수 있습니다. 이것이 총괄적인 지표입니다. 이러한 배경 속에서 우리는 일본의 해외 투자 수익률과 국내 투자 수익률을 직접 비교하여 5년 또는 10년의 구간별 비교를 수행할 수 있습니다. 대부분의 경우 일본의 해외 투자 수익률이 국내보다 더 높았음을 쉽게 알 수 있으며, 대다수의 시점에서 해외 투자 수익률이 국내보다 높았습니다.
표면적으로 볼 때, 일본 기업이 해외에 투자할 경우 우수한 경영 기술, 엔지니어링 기술, 상업 네트워크를 갖추고 있으며, 상대적으로 저렴한 노동력, 우호적인 정책 환경, 면세 및 감세 환경을 활용할 수 있습니다. 또한 자체 고객에게 더 가까이 다가갈 수 있고 해당 시장의 성장률도 더 높으며 많은 무역 마찰을 피할 수 있습니다.
표면적으로 볼 때, 이러한 요인들로 인해 해외 투자는 더 높은 수익을 얻기 쉽고, 일본 국내의 경우 경제 성정 정체, 인구 감소 등으로 인해 수익 창출이 상대적으로 더 어렵습니다.
표면적으로는 해외 투자 수익률이 국내보다 높고, 해외의 성장이 국내보다 높은 것이 자명해 보입니다. 그러나 이러한 관찰의 중요한 문제점은 해외 진출 자체가 선택적으로 해외 진출 기회를 제공한다는 것입니다. 모든 기업이 해외로 나가는 것은 아니며, 어떤 기업은 해외로 나가고 어떤 기업은 나가지 않습니다. 해외 진출을 선택한 기업은 대개 경쟁력이 상대적으로 강한 편이지만, 국내에서 살아남기 어려워 해외에서 도박을 걸어보는 경우도 배제할 수 없습니다.
그러나 직관과 경험에 비추어 볼 때, 해외 진출을 선택한 대부분의 기업 자체는 국내에서 경쟁력이 매우 강합니다. 해외 진출을 선택한 기업 자체가 국내에서 경쟁력이 강하다면 국내에서의 수익률도 애초에 높았을 것이고, 해외로 나간 후의 수익률도 자연스럽게 높아집니다. 따라서 해외로 나간 후의 수익률이 국내 전체 수익률보다 높다고 해서 해외 진출이 수익률을 높였다고 설명할 수는 없습니다.
[caption id="attachment_1327" align="aligncenter" width="905"]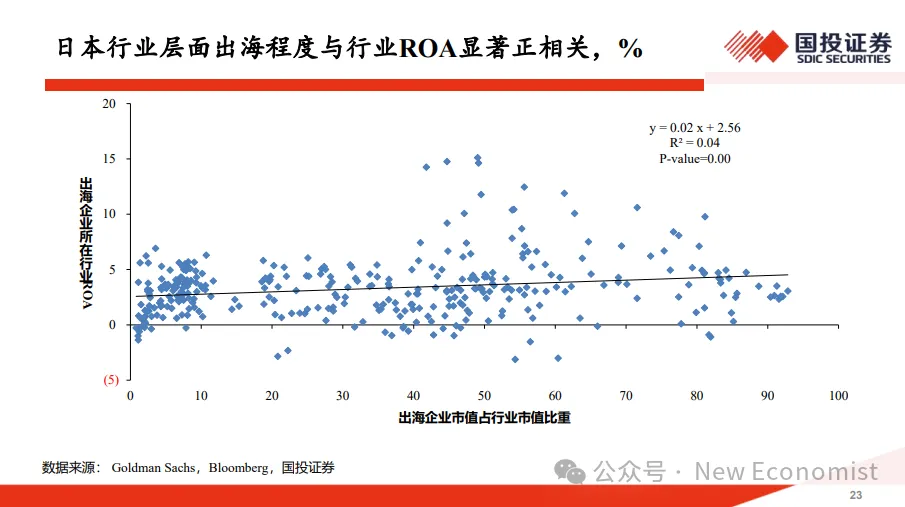 가오산원 내부 강연 전문 18[/caption]
즉, 해외 기업의 수익률이 더 높다고 해서 해외 진출이 수익률을 높였다는 뜻은 아니며, 해외로 진출한 기업들이 애초에 수익률이 높은 기업들이기 때문입니다. 해외로 나간 기업들은 모두 수익률이 높은 곳이고, 국내에 남은 기업들은 대개 수익률이 비교적 낮은 곳입니다. 이런 식으로 해외로 나간 비중이 많아지면, 해외 전체의 수익률이 국내보다 높아지게 됩니다.
만약 이것이 설명이라면, 해외 진출 자체가 주가와 밸류에이션에 미치는 영향은 제한적입니다. 해외 진출이 수익률을 높여주지 않고 국내와 기본적으로 비슷하다면, 주가와 밸류에이션 수준을 높이는 데 미치는 영향은 제한적이기 때문입니다.
하지만 또 다른 가능성도 존재합니다. 즉, 해외 진출이 실제로 수익률을 높여주었다는 것입니다. 만약 이것이 설명이라면, 해외 진출은 당신의 수익률을 더욱 높여주고 매출액 증가를 더 높게 만들어 주며, 이 조건 하에서 해외 진출 자체는 당신의 주가에 더 나은 실적을 가져다주고 밸류에이션을 더 높여줄 것입니다. 핵심은 우리가 이 두 가지 설명을 구분해 내야 한다는 것입니다.
이러한 영향들을 구분하기 전에, 우리는 총량적 실적을 다시 살펴보겠습니다. 이것은 우리가 산업 차원에서 계산을 수행한 것입니다. 가로축은 서로 다른 산업의 해외 진출 정도를 나타냅니다. 어떤 산업은 해외 투자 기업의 해외 매출이 전체 산업에서 차지하는 비중이 매우 높으며, 이것이 바로 해외 진출 정도가 높은 것입니다. 어떤 산업은 대부분의 매출액과 투자 등이 국내에 머물러 있어 해외 진출 정도가 비교적 낮습니다.
[caption id="attachment_1328" align="aligncenter" width="910"]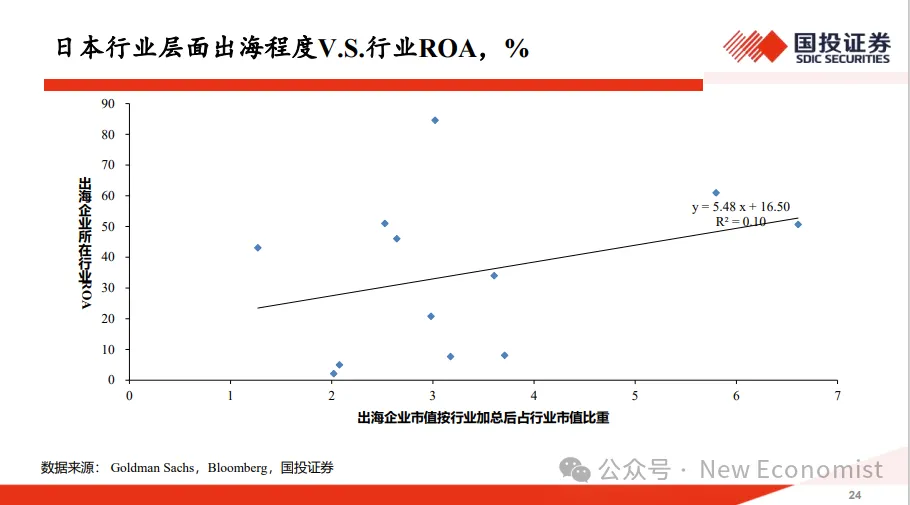 가오산원 내부 강연 전문 19[/caption]
우리는 먼저 서로 다른 산업의 해외 진출 정도를 측정하고, 세로축에는 이들 산업의 수익률을 배치합니다. 우리는 해외 진출 정도가 높을수록 수익률도 더 높고, 수출 기업이 해외에서 차지하는 비중이 클수록 수익률도 더 커진다는 것을 쉽게 알 수 있습니다.
[caption id="attachment_1329" align="aligncenter" width="917"]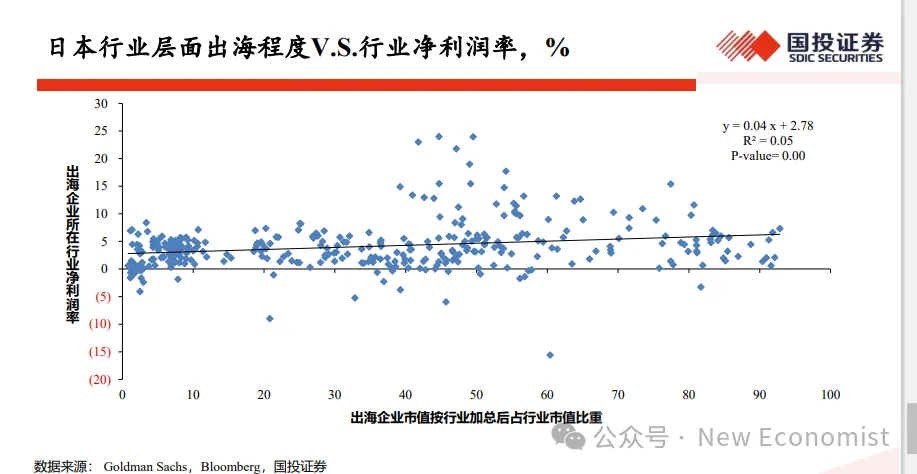 가오산원 내부 강연 전문 20[/caption]
업종의 순이익률을 계산해 봐도 마찬가지입니다. 해외 노출도가 높을수록 순이익률이 높고, 매출 증가율 또한 마찬가지로 해외 노출도가 높을수록 매출 증가율이 높습니다. 하지만 이는 해외 진출과 양호한 수익 성과 사이에 상관관계가 있음을 보여줄 뿐, 해외 진출이 더 높은 수익성, 더 높은 순이익률, 더 높은 매출 성장을 유발했다는 것을 의미하지는 않습니다.
[caption id="attachment_1330" align="aligncenter" width="894"]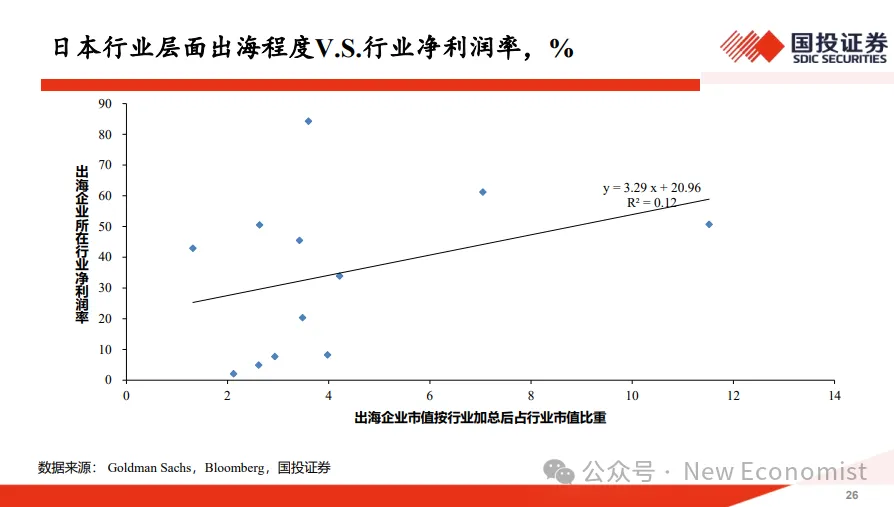 가오산원 내부 강연 전문 21[/caption]
인과관계는 반대일 수도 있기 때문입니다. 본래 경쟁력이 더 강한 기업들이 해외 진출을 선호하기 때문에 여전히 이러한 양의 상관관계가 나타날 수 있지만, 인과관계는 반대일 수 있습니다. 만약 인과관계가 반대라면, 이는 투자 측면에서 큰 의미가 없습니다. 이러한 영향을 구분하기 위해 우리는 이중 고정 효과(two-way fixed effects) 통계 분석을 도입했습니다.
[caption id="attachment_1331" align="aligncenter" width="905"]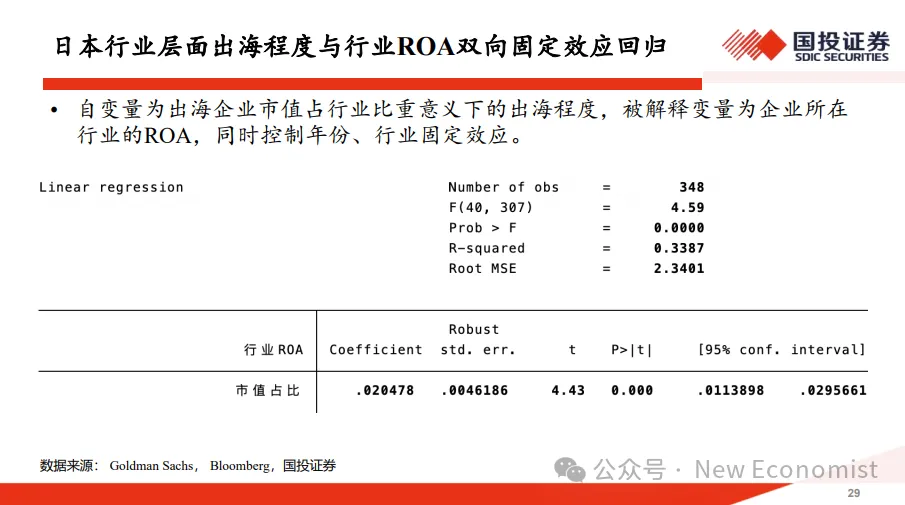 가오산원 내부 강연 전문 22[/caption]
간단히 말해, 우리는 다수의 기업에 대해 업종 영향과 시간 영향을 동시에 통제했습니다. 업종별 수익성이 높거나 낮은 영향을 고정 효과로 통제하고, 특정 연도에 수익성이 높거나 낮은 영향도 통제했습니다. 그런 다음 시간 방향과 업종 방향이라는 두 차원에서 동시에 변화하는 변수가 기업 수익성에 미치는 영향을 관찰했습니다.
통계 결과로 볼 때, 이는 해당 결과를 잘 뒷받침한다고 생각합니다. 해외 진출이 기업의 수익성을 높인 것이지, 수익성이 높아서 해외로 진출한 것이 아니라고 확신할 수 있습니다.
영향을 완전히 배제할 수는 없겠지만, 기업이 해외로 진출한 후 앞서 설명한 몇 가지 메커니즘으로 인해 기업의 수익성이 높아지고, 매출 성장이 촉진되며, 순이익률이 상승했다고 확실히 말할 수 있습니다.
만약 기업의 해외 진출이 수익성을 높일 수 있다면, 이는 더 나은 주가 성과를 자극할 수 있으며, 자본 시장 입장에서는 장기적으로 의미가 있습니다. 이것이 바로 우리가 기업의 재무 데이터와 이른바 패널 모델을 기반으로 분석한 내용입니다. 이 분석의 기술적인 세부 사항까지 여러분이 일일이 파고들 필요는 없지만, 우리가 말하고자 하는 핵심 결론은 해외 진출이 기업의 수익성을 높이는 데 도움이 된다는 것입니다. 만약 이것이 사실이라면, 해외 진출 비중이 높은 섹터의 주가는 장기적으로 더 나은 성과를 보일 것이라는 점은 매우 자연스러운 추론입니다.
[caption id="attachment_1332" align="aligncenter" width="887"]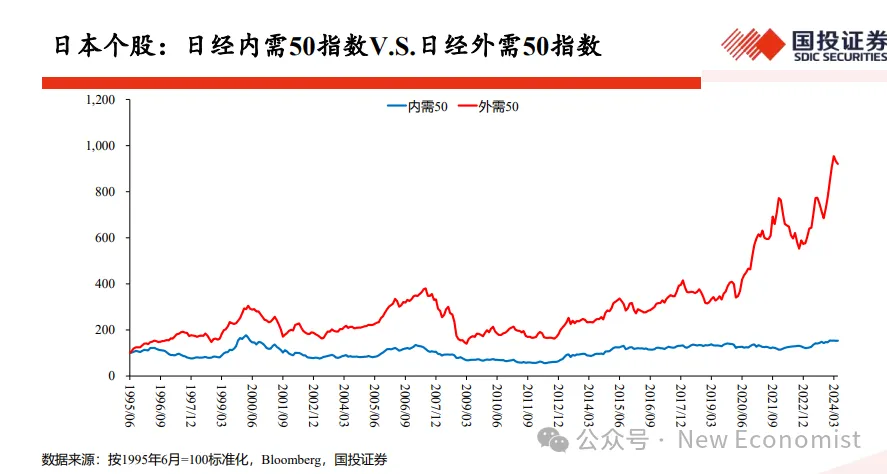 가오산원 내부 강연 전문 23[/caption]
해외로 대거 진출한 기업들은 해외에서 더 높은 수익과 보상을 얻으며, 결과적으로 완전히 국내에만 집중하는 기업들에 비해 더 나은 주가 성과를 보입니다. 그래서 다음으로 우리는 일본의 장기 주가 성과를 관찰했습니다. 1995년을 지수 100으로 설정했을 때, 빨간색 선은 해외로 대거 진출한 50개 종목의 주가 성과를 나타내고, 파란색 선은 완전히 국내 시장에만 집중한 50개 종목의 성과를 나타냅니다.
[caption id="attachment_1333" align="aligncenter" width="900"]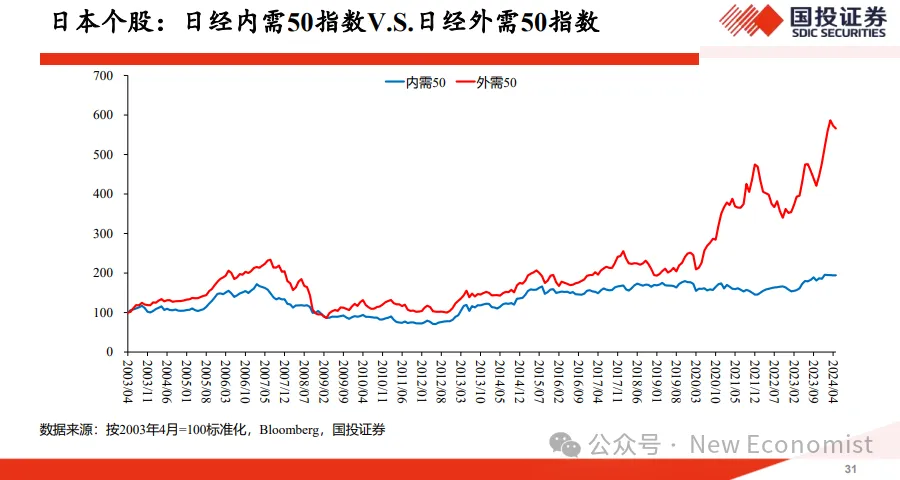 가오산원 내부 강연 전문 24[/caption]
From 1995 until very recently, we can see that the red line, starting from 100, rose to around the 800 level, while the blue line only rose from 100 to perhaps less than the 200 level.
Even if we focus on the period before the pandemic, up until the outbreak of the pandemic in 2020, the long-term performance of the red line was significantly better than that of the blue line. Many people felt that before the pandemic, Japan's stock market experienced no long-term growth and remained at a very low level for a long time after the bubble burst. This observation of the Nikkei index is certainly correct. However, if we observe the composition of its sectors, under conditions where the overall market was relatively weak, its overseas expansion sector, viewed over a period of more than 20 years from 1995, 2005, to 2015, did not perform poorly—at least no worse than our Shanghai Composite Index.
From 1995 to the present, the performance of its overseas expansion index, starting from 100, might have reached the 300 to 400 level by 2020. Of course, after the pandemic, it surged significantly, but even up to the point before the pandemic, its long-term gains were considerable for an economy like Japan's that experienced almost no growth, and for a market where the overall market saw virtually no growth. More importantly, its relative performance compared to the domestic market was clearly much better.
If we focus on the period since 2003, overall and for most of the time, the overseas demand index has been somewhat better. However, before the outbreak of the pandemic, the gap between the two was not that large. Even if we concentrate on this period of over a decade, we can say that the performance of the overseas demand index was slightly stronger than that of the domestic demand index. However, after the outbreak of the pandemic, the overseas demand index became extremely significantly stronger than the domestic demand index, and a similar performance can also be seen from the earnings level, which we cannot explain particularly well.
Therefore, combining these performances in the stock market, we believe that although there are some details in the stock market's performance that we think require further research, from relatively long-term historical data, we tend to support the view that in a stagnant economy, highly competitive enterprises expanding overseas on a large scale can further stimulate and improve their return on investment. The financial performance is then fed back into the stock prices, enabling them to perform better in the long run compared to the domestic demand index. This conclusion is also quite robust.
In this sense, we say that the overseas expansion index that has appeared in mainland China over the past few quarters—driven by bottom-up forces and tracking certain overseas expansion sectors—is reasonable from the perspectives of comparing international experience and sound economic logic, and it is attractive in the long run.
Due to time constraints, I will stop here. To briefly summarize, my discussion today mainly covers three aspects.
First, an observation of the macroeconomic situation.
Property sector adjustments and the resulting severe trade imbalance are the most crucial characteristics of the economy in recent years. Scar effects may have played a role in this. In very recent data, China's new production capacity additions in emerging industries have marginally driven and improved some economic data. The real estate market itself has undergone significant adjustments, and valuation indicators have obviously entered a reasonable range, but this does not mean it has hit rock bottom. However, recent policies have targeted the real estate sector, with the most critical issue being the domino-effect liquidity crisis among real estate enterprises.
Against this backdrop, the market holds great enthusiasm and full expectations for these policies, but the uncertainty lies primarily in their implementation over the next few months, which we need to closely monitor. If the implementation results are relatively ideal, there is a possibility that it will drive the real estate market to gradually hit rock bottom and then slowly reverse. However, if policy implementation falls short of expectations, we must also make necessary preparations for such risks.
Our second part discusses long-term interest rates.
What we want to say is that the downward trend in China's long-term marginal return on capital has driven down the interest rate center, which is the most important background for the decline in long-term interest rates. However, from 2011 to 2021, during the process of interest rate liberalization and deregulation, the government bond market simultaneously bore upward pressures on interest rates, making its interest rate decline less obvious. But in the future, this impact will be substantially diminished. Although the process of interest rate liberalization does not seem to be over yet, in the 1-to-2-year market, interest rates still appear to have 25 to 30 basis points.
Against the backdrop of long-term economic stagnation and internal and external uncertainties, large-scale overseas expansion by enterprises helps drive up corporate earnings and competitiveness, and this performance is reasonably reflected at the stock price level.
Due to time constraints, I will just say this much. Thank you all.
Gao Shanyuan Speaks: Will the Real Estate Market Hit Rock Bottom and Bounce Back? Will Government Bond Yields Accelerate Their Decline?
Real estate prices continue to decline; has the bottom been reached? As major real estate policies are continuously promulgated, the real estate sectors in A-shares and Hong Kong stocks continue to experience significant rebounds. Can the policies achieve the results expected by the market, and where is the market heading in the future? Long-term government bond yields continue to decline significantly; how should we view the future? On May 28, Gao Shanyuan, Chief Economist at SDIC Securities, delivered a keynote speech titled "Riding the Waves and Conquering a Vast World" at the SDIC Securities 2024 Mid-Year Investment Strategy Conference.
Investment Homework Class Representative has organized and shared the key points with everyone:
-
펀더멘털의 악화는 부동산 시장 조정의 중요한 원인이지만 유일한 원인은 아닙니다. 저희는 부동산 시장의 대규모 조정에 있어 또 다른 매우 중요한 원인은 부동산 기업들이 직면한 유동성 위기이며, 이러한 상황은 마치 '연쇄 화재(화소연영)'와 같다고 판단합니다.
-
지난 일정 기간 동안 부동산 가격은 여전히 하락세를 가속화하며 바닥을 찾고 있었습니다.
장기 주식 투자자들은 합리적인 가격이 곧 시장의 바닥을 의미하지 않는다는 것을 알고 있습니다. 시장의 바닥은 보통 가격이 합리적인 수준보다 현저히 낮아져야 형성됩니다.
-
만약 집값의 절대 수준이 2017년으로 돌아간다면, 소득 대비 주택 가격 비율(PIR)이 2015년 혹은 그 이전으로 돌아가는 것은 충분히 가능합니다.
-
주식 시장으로 돌아와 보면, (A주) 부동산 섹터의 주가 지수는 현저한 반등을 보였습니다. 주가 흐름으로 볼 때 지난 한 달여 동안 부동산 섹터 지수의 반등 폭은 코로나19 방역 완화 당시와 맞먹는 수준으로, 같은 규모에 해당합니다. 홍콩 주식 시장을 관찰해 봐도 상황은 비슷합니다.
이러한 반등은 중국 기업의 달러 표시 고수익 채권 시장, 즉 정크본드 시장에서도 나타났으며, 만기 수익률의 뚜렷한 하락으로 나타났습니다. 비록 이 하락 폭이 코로나19 방역 완화 당시만큼 크지는 않지만, 채권 시장 측면에서 볼 때 그 규모는 상당히 크며 코로나19 방역 완화 이후 가장 큰 폭입니다.
부동산 기업들이 직면한 유동성 압박은 모든 문제 중 가장 근본적인 원인입니다. 정부 정책이 이 가장 중요한 근본 원인을 직시하고 해결하려 할 때, 시장의 가격 지수는 대폭 반등했습니다.
시장의 관점에서 이번 구제책은 문제의 핵심을 정확히 짚었고, 맥을 잘 짚었으며, 병의 근원을 찾아냈고, 조치 방향도 올바릅니다. 이것이 바로 A주 시장, 홍콩 주식 시장, 그리고 채권 시장이 코로나19 방역 완화 이후의 배경 속에서 왜 그렇게 강력한 성과를 보였는지 설명해 줍니다.
-
저희는 현재의 정책 방향이 올바르다고 생각합니다. 부동산 시장은 이미 현저한 조정을 겪었으며, 많은 가치 평가 지표가 합리적인 구간으로 돌아왔습니다. 강력한 정책은 시장이 점진적으로 바닥을 치고 반등하도록 추진할 잠재력이 있습니다. 하지만 정책 집행 과정에서의 불확실성이 가장 크므로, 우리는 계속 관찰해야 합니다.
-
초기에는 거래가 기대치를 중심으로 이루어졌으나, 정책이 발표된 후 기대치에 기반한 거래는 종료되었고, 정책의 실제 효과를 평가하기 시작했습니다...... 이러한 평가는 의심할 여지 없이 몇 달의 시간이 필요하며, 만약 평가 결과가 기대에 미치지 못하고 추가적인 정책 지원이 없다면 시장은 다시 한번 비교적 큰 폭의 조정을 겪을 수 있습니다.
-
2010년부터 2030년까지 우리는 장기 경제 성장률, 장기 한계 자본 수익률, 장기 금리 중심축의 지속적인 하락을 목격하게 될 것이며, 이러한 현상은 일본, 한국 등 다른 동아시아 경제체의 전환 과정에서도 나타났습니다.
장기적으로 볼 때 2030년이나 2035년이 되면 장기 국채 금리는 대폭 하락할 여지가 있습니다.
저는 금리 시장화 과정이 거의 끝났지만 아직 완전히 종료되지는 않았다고 생각합니다.
지난 몇 년간 중국에서는 심각한 무역 수지 불균형이 나타났습니다.
저희는 4분기 연속 롤링 계산을 수행했으며, 이렇게 처리된 데이터는 더 매끄럽게 보입니다. 동시에 계산 과정에서 가격 지수의 변화를 고려하여 가격 요인의 영향을 통제했습니다. 다시 말해, 중국 무역 수지의 다년간 변화를 관찰하기 위해 불변 가격 기준의 무역 흑자와 불변 가격 기준의 GDP를 계산했습니다.
아마 대다수 사람들은 중요한 사실 하나를 눈치채지 못했을 것입니다. 2022년, 2023년, 2024년부터 중국의 무역 수지는 GDP 대비 다시 한번 거대한 흑자를 기록했습니다. 가격 요인을 제외하고 보면, 이러한 흑자 수준의 높이는 데이터 기록이 시작된 이래 최고 수준입니다.
우리는 중국 무역 수지에 거대한 흑자가 나타났던 지난번이 2007년경이라는 것을 알고 있습니다. 당시 위안화 환율은 거대한 절상 압력에 직면해 있었습니다. 전반적으로 환율 수준이 다소 저평가되어 있었고, 환율 형성 메커니즘은 탄력성이 부족했습니다. 여기에 다른 내외적 요인들이 더해져 경상 수지에 거대한 흑자가 발생했습니다. 당시의 흑자 수준은 최소한 개혁개방 이후 최고 수준이었습니다.
하지만 지난 몇 년 동안 가격 요인의 영향을 제외한 상태에서 무역 흑자의 규모는 2007년 수준을 넘어섰습니다. 그러나 2007년 전후의 거시경제 환경과 비교해 보면, 위안화는 전반적으로 여전히 어느 정도의 절하 압력을 받고 있을 가능성이 높습니다.
2007년과는 완전히 반대로, 위안화의 환율 형성 메커니즘은 전반적으로 2007년보다 더 나은 탄력성을 가지고 있습니다. 2007년 당시 경제는 심각한 인플레이션과 높은 성장 수준에 직면해 있었습니다. 반면 지난 몇 년간 물가 상승은 기대에 미치지 못했고, 경제 성장률도 상대적으로 낮은 수준을 유지했습니다. 이러한 거시경제의 중요한 환경 속에서 국내외 경제 환경, 환율의 형성과 수준 측면에서 현저한 차이가 있습니다. 하지만 그럼에도 불구하고 흑자는 당시 수준보다 더 높습니다.
비교해 보자면, 가격 요인을 제외하지 않고 명목 가치, 즉 명목 무역 흑자와 명목 경제 총생산으로만 계산하면 현재 무역 수지의 불균형 정도가 훨씬 완화된 것을 알 수 있습니다. 이는 2017년 수준보다 절반 가까이 낮고, 2015년 전후 수준보다도 약간 더 낮습니다.
[caption id="attachment_1335" align="aligncenter" width="640"]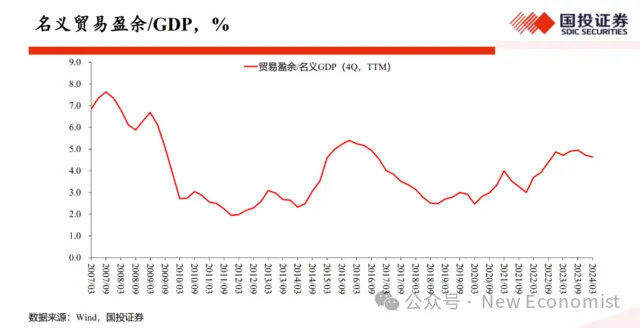 가오산원 내부 강연 전문 26[/caption]
가격 요소를 제외한 데이터의 성과, 그리고 최근 가격 요소를 제외한 데이터의 두드러진 성과는 지난 몇 년간 중국의 교역 조건이 매우 심각하게 악화되었음을 보여줍니다.
다시 말해, 여러분이 판매한 상품의 가격은 크게 하락한 반면, 여러분이 구매한 상품의 가격은 크게 상승했습니다. 대량으로 수출 및 판매되는 상품의 가격은 크게 하락한 반면, 여러분이 조달하고 구매하려는 상품의 가격은 크게 상승했기 때문에 첫 번째 차트와 두 번째 차트 사이에 이토록 두드러진 차이가 나타나는 것입니다. 그러나 실물 경제의 성과를 분석하는 관점에서 보면 가격 요소를 제외한 성과가 분명히 훨씬 더 합리적입니다.
불균형이 발생한 이유, 가장 중요한 설명은 부동산의 급격한 조정
우리가 던져야 할 질문은, 왜 지난 몇 년 동안 중국에서 이처럼 심각한 무역수지 불균형이 다시 나타났는가 하는 점입니다.
매력적인 설명 중 하나는 팬데믹 기간 전 세계적인 광범위한 리스크 통제로 인해 공급망이 심각한 타격을 입었다는 것입니다. 반면 중국은 최소한 2020년, 2021년, 그리고 2022년의 일정 기간 동안 방역이 매우 성공적이었고 전체 경제생활의 운영이 매우 정상적이었습니다. 중국의 제조업 생산 과정과 공급망은 비교적 매우 정상적인 수준을 유지했습니다.
그렇다면 전 세계 경제 활동이 정상화됨에 따라 무역 흑자는 대폭 축소되었어야 합니다. 그러나 실제로 우리가 목격한 것은 2023년에 무역 흑자가 아주 미미하게 감소한 것이 고작입니다. 2024년에 접어들면서 무역 흑자는 다시 증가세를 보였습니다. 이러한 데이터의 양상으로 지난 몇 년간의 전반적인 데이터 성과를 설명하는 데는 그 설명력이 상대적으로 비교적 제한적입니다.
많은 사람들이 제시하는 두 번째 경향의 설명은 팬데믹 기간 및 최근 몇 년간 중국의 제조업 투자가 전반적으로 비교적 높은 수준을 유지했기 때문이라는 것입니다. 게다가 중국은 신에너지 자동차 등의 신흥 산업 분야에서 기술적 돌파구를 마련하여 경쟁력을 현저히 끌어올렸고, 이것이 다시 무역 흑자의 성장을 견인했다는 주장입니다. 그러나 우리가 보기에 제조업 역량과 경쟁력의 현저한 향상만으로는 역사상 전례 없는 거대한 무역 흑자를 설명하기에 설득력이 부족할 수 있습니다.
중요한 반증은 이 시기 전체 동안 중국의 경제 성장률 평균 성과가 저조했고, 물가 성과가 부진했으며, 환율 성과 역시 부진했다는 점입니다. 만약 중국 경쟁력의 현저한 향상이 무역 흑자의 대폭적인 확대로 이어졌다면, 환율 차원에서 우리는 이처럼 부진한 모습을 보지 않아야 했습니다.
게다가 성장률 관점에서 볼 때, 이 시기 전체의 경제 성장률은 역사적 정상 추세와 비교해도 분명히 저조했을 가능성이 높습니다. 이는 우리로 하여금 세 번째 설명을 고려하게 만듭니다.
사실 이 설명은 이전의 비공개 논의에서 여러 차례 제기되었으나, 이 각도에서 데이터를 다루지 않았기 때문에 자주 혼란스러웠던 것입니다.
세 번째이자 가장 중요한 설명은 중국 부동산 시장의 급격한 조정입니다. 2021년 이후 중국 부동산 시장은 급격한 조정을 겪었으며, 부동산 개발 투자, 신규 착공 및 판매가 연속적으로 대폭 감소했습니다. 여기에는 부동산이 견인하는 전·후방 산업链의 수요 급감도 포함됩니다.
이러한 조건 속에서 이들 분야의 수요가 급속히 위축됨에 따라, 상응하는 생산 능력은 강제로 국제 시장으로 눈을 돌리게 되었고, 이는 무역 흑자의 증가로 이어졌습니다.
비교해 보면 우리는 그 규모 면에서 이들이 서로 비교적 밀접하게 일치한다는 것을 알게 될 것입니다.
물론 팬데믹 종료 이후의 상흔 효과(scar effect)의 영향으로 인해, 그리고 주민, 기업, 지방정부의 대차대조표가 입은 손상으로 인해 전반적인 수요가 부진하고 소비 성향이 전반적으로 저조한 영향으로 인해 마찬가지로 수요 부족이 발생했다고 강조해야 합니다. 이로 인해 발생한 수요 부족은 마찬가지로 일정 정도 무역 흑자의 확대 형태로 나타났습니다.
논리적 연쇄 속에서 문제의 출발점은 부동산 시장의 급격한 조정과 상흔 효과가 가져온 수요의 위축입니다. 이 힘이 부진한 경제 성장을 낳았고, 저조한 물가 수준을 낳았으며, 부진한 환율 성과를 낳았습니다.
수요가 부진하기 때문에 경기가 저조하고, 따라서 물가가 약세를 보이며, 경제 성장률이 약세를 보이고, 환율이 약세를 보이는 것입니다. 마찬가지로 수요가 낮기 때문에 상응하는 공급 능력은 어쩔 수 없이 국제 시장으로 방향을 틀게 되었습니다. 그리하여 매우 큰 규모의 무역 흑자 확대가 발생하고 나타나게 된 것입니다.
마찬가지로 수요가 부진하고 중국이 이처럼 거대한 경제 규모를 가졌기 때문에, 이로 인해 중국의 교역 조건이 현저히 악화되었습니다. 여러분의 수요가 부진하기 때문에 공산품 가격이 매우 약세를 띠는 것입니다. 공산품 가격이 매우 약하기 때문에 수출할 때 국제 시장에서 비로소 경쟁력을 형성할 수 있습니다.
따라서 중국의 수요가 부진하고 가격이 약세를 보일 때, 국제 시장에서 철강부터 기타 수많은 화학 공업 제품 및 제조품에 이르기까지 국제 시장에서 더욱 경쟁력을 갖추게 됩니다. 여러분의 교역 상대방 입장에서 보면 그는 강력한 중국 제품의 경쟁을 체감하게 되고, 중국의 과잉 생산을 불평하기 시작하는 것입니다.
부동산의 뚜렷한 회복 및 상흔 효과의 소멸, 불균형의 대폭적 수정
비록 이것이 중국의 과잉 생산 문제 논의의 초점은 아니지만, 이것은 중국의 과잉 생산 서사를 추동하는 중요한 배경 중 하나입니다.
이러한 분석의 관점에서 볼 때, 우리는 미래의 어느 시점에 중국 부동산 시장이 현저히 회복되고 상흔 효과가 소멸하여 총수요가 뚜렷이 상승한다면, 우리가 현재 목격하고 있는 불균형은 대폭 수정될 것이라고 말할 수 있습니다.
2021년 이후의 주요 거시경제 서사는 부동산이었으나, 최근 변화가 생겼음
이러한 배경 속에서 우리는 이와 관련된 거시경제 차원의 두 번째 문제, 즉 부동산 문제를 이어서 논의하겠습니다.
부동산 문제를 심도 있게 논의하기에 앞서, 그다지 중요하지는 않지만 2024년 이후의 상황에 대한 관찰을 하나 덧붙이고자 합니다. 2024년 이후 우리는 전반적으로 무역 흑자가 여전히 계속해서 확대되고 있는 모습을 목격하고 있습니다.
동시에, 우리는 공업 제품의 가격 수준, 특히 전월 대비 변화에 주목하고 있습니다.
[caption id="attachment_1336" align="aligncenter" width="640"]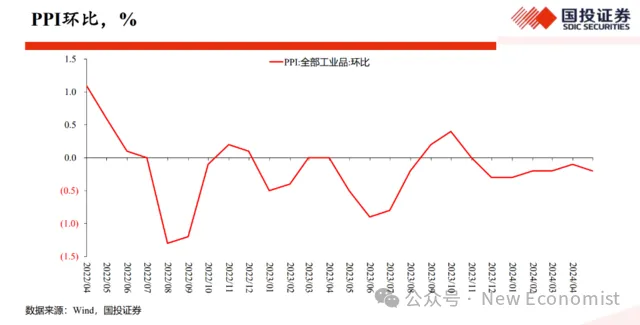 가오산원 내부 강연 전문 27[/caption]
작년 하반기부터 우리는 공업 제품 가격의 전월 대비 변화가 전반적으로 0 미만임을 관찰했습니다. 사실 2022년 이후 대부분의 기간 동안 전월 대비 변화는 지속적으로 0 미만이었으며, 이는 가격 수준이 전반적으로 계속해서 완만하게 하락하고 있음을 보여줍니다.
더 자세히 살펴보면, 현재 배경에서의 상품 가격과 관련하여 우리는 지난 몇 달간 상품 가격이 눈에 띄게 상승하여 팬데믹 이후 최고치를 기록했음을 발견했습니다. 중국 내 기초 상품 가격이든 골드만삭스의 상품 가격 지표든 모두 유사한 추세를 보이고 있습니다.
이는 지난 몇 달 동안 한편으로는 중국의 무역 흑자가 계속 증가하는 것을 보았고, 다른 한편으로는 공업 제품 가격이 전반적으로 0 미만으로 유지되어 표면적으로는 안정적인 것처럼 보이지만, 기초 상품 가격은 크게 상승했음을 의미합니다.
바꿔 말하면, 기초 상품 가격의 영향을 제외한다면 공업 제조품의 가격은 사실 지난 몇 달간 하락세가 가속화되었습니다.
이는 기초 상품 가격이 강세를 보이고 있기 때문입니다. 이러한 데이터를 종합해 볼 때, 우리는 부동산 시장의 위축만으로는 모든 현상을 설명할 수 없음을 알 수 있습니다. 최근 몇 달간의 데이터는 부동산 시장의 위축이 무역 흑자의 증가와 공업 제품 가격의 하락을 설명할 수는 있지만, 기초 상품 가격의 현저한 상승과 최고치 경신은 설명할 수 없음을 보여줍니다.
지난 몇 달간의 데이터에서 부동산 시장의 조정과 흉터 효과(scar effect)가 2021년 이후 거시경제 데이터에서 가장 주요한 추세이자 특징으로 간주됨에도 불구하고, 우리는 이러한 배경과 기반 위에서 새롭고 추가적인 변화들이 나타나고 있음에 주목합니다.
우리는 이러한 새로운 변화의 가장 중요한 배경으로 중국이 일부 신흥 분야에서 생산 능력을 통해 새로운 경쟁력을 형성하고 있다는 점을 꼽습니다. 이러한 새로운 경쟁력의 창출은 중국의 무역 흑자 확대를 견인했을 뿐만 아니라 시장의 이전 예상을 뛰어넘는 경제 성장률 개선을 촉진했습니다. 동시에 이는 상류 기초 상품 가격의 상승을 유도했습니다.
그러나 이러한 새로운 공급 능력의 형성은 제조품 가격에 추가적인 하방 압력을 가했습니다.
바꿔 말하면, 지난 몇 년간 부동산 시장의 대규모 조정과 흉터 효과의 지속적인 영향이 거시경제 서사에서 가장 중요한 특징이라고 생각함에도 불구하고, 지난 몇 달간 중국의 제조업 분야에서의 빠른 기술 진보와 새로운 생산 능력의 형성이 한계점에서 많은 새로운 데이터의 성과를 주도했으며, 결과적으로 상류 상품 가격의 상승과 중하류 가격의 하락을 이끌었습니다.
18년 말부터 현재까지, 중고 주택 가격과 주택 임대료의 대폭 하락은 부동산 펀더멘털이 크게 악화되었음을 보여줍니다.
25개 도시의 중고 주택 가격과 임대료 지수를 살펴보겠습니다.
[caption id="attachment_1337" align="aligncenter" width="640"]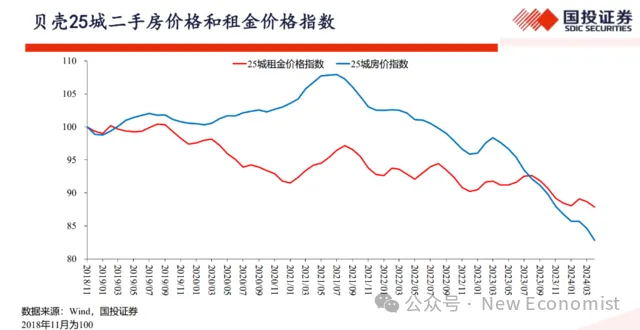 가오산원 내부 강연 전문 28[/caption]
이 지역들의 주택 임대료 가격 지수는 2018년 말을 기준점으로 100으로 설정했습니다. 먼저 2018년 말을 100으로 설정한 주택 가격 지수의 성과를 살펴보겠습니다. 2021년 어느 시점에 주택 가격 지수는 105 이상의 수준까지 상승했으나, 이후 대폭 하락하기 시작했습니다. 현재 주택 가격 지수는 80을 약간 상회하는 수준까지 떨어졌으며, 이는 주택 가격 지수의 조정 폭이 30%에 육박할 수 있음을 의미합니다.
이러한 조정 폭은 미시적인 차원에서 여러분이 체감하는 것과 비슷할 것입니다. 비록 단지나 도시마다 조정 폭에 차이가 있을 수 있지만, 전국 데이터를 종합해 보면 규모와 체감 면에서 비슷할 것입니다. 특히 중요한 점은 지난 몇 달간 주택 가격이 전반적으로 하락세가 가속화되는 경향을 보였다는 것입니다.
다음으로 임대료 지수를 살펴보겠습니다. 주목할 점은 팬데믹 발생 이후 임대료 지수가 변동하며 하락하기 시작했다는 것입니다.
2020년 팬데믹 발생 이후 임대료 지수는 지속적으로 하락했습니다. 올해 4월에서 5월 사이, 2018년 말과 비교했을 때 임대료 지수의 하락 폭은 15%에 육박하거나 10%에서 15% 사이일 수 있습니다. 이는 우리가 미시적인 차원에서 체감하는 것과 비슷합니다.
여기서 언급된 가격은 주택 임대료 가격 지수이며, 만약 사무용 빌딩의 임대료 가격 지수를 고려한다면 조정 폭은 더 클 수 있습니다.
여기서 논의된 주택 가격 또한 주택 가격 지수입니다. 미시적인 현장 차원에서의 체감 역시 지난 몇 년간 주택 임대료가 현저히 하락했음을 공통적으로 가리키고 있습니다.
이 두 가지 데이터를 종합해 볼 때, 저는 이 데이터들이 매우 풍부한 정보를 담고 있으며 부동산 시장의 현황을 이해하고 미래 방향을 예측하는 데 극히 중요한 가치를 지닌다고 생각합니다.
첫 번째 중요한 정보는 임대료 가격 수준이 수년 연속으로 현저히 하락했다는 점입니다.
2018년 이전의 시기를 돌아보면, 예를 들어 2010년부터 2018년까지, 심지어 금융위기의 영향을 제외하더라도 이번 세기 초부터 2018년까지 거의 모든 데이터에서 주택 임대료 지수가 전반적으로 계속 상승해 왔음을 알 수 있다.
이는 경제의 빠른 성장, 지속적인 도시화 과정, 그리고 사람들의 소득 수준 향상과 일치하며, 도시 주택 임대료의 절대 수준은 계속 상승해 왔다.
그러나 지난 몇 년, 대략 4~5년 동안 임대료의 절대 수준은 계속 하락해 왔다.
우리를 부동산을 매우 중요한 자산으로 간주한다면, 그 가격 산정의 기초는 의심할 여지 없이 장기 임대료가 창출할 수 있는 현금 흐름이다. 그리고 장기 임대료 현금 흐름에 대한 예측은 자연스럽게 현재 또는 최근의 임대료 실적을 바탕으로 이루어진다.
주택 임대료가 4~5년 동안 연속으로 대폭 하락했다는 것은 어떤 이유에서든 밸류에이션 관점에서 부동산 시장의 펀더멘털이 이미 현저히 악화되었음을 보여준다.
이전에는 임대료가 지속적으로 상승하면서 사람들은 임대료가 적어도 안정세를 유지할 것이라는 보편적인 기대를 가지고 있었다. 하지만 현재는 임대료가 대폭 하락했을 뿐만 아니라 이러한 하락세가 매우 오랫동안 지속되었다. 팬데믹이 끝난 후 임대료가 반등하더라도 그것은 잠시뿐이었고, 곧바로 새로운 저점에 도달했다.
밸류에이션 관점에서 볼 때 이러한 자본재 또는 자산의 펀더멘털은 대폭 악화되었으며, 그 장기 예상 임대료와 예상 현금 흐름도 현저히 감소했다. 이러한 펀더멘털의 악화는 필연적으로 자산 가격의 대폭 조정을 초래할 수밖에 없다. 우리는 이것이 부동산 가격 대폭 조정을 야기한 가장 중요한 배경 중 하나라고 본다.
현재 임대료 수익률이 나타내는 밸류에이션은 2017~2018년 수준으로 복귀, 밸류에이션이 지나치게 높지 않아
다음으로 임대료 수익률을 살펴보자. 펀더멘털이 악화되고 있으므로 우리는 임대료 수익률에 주목해야 한다. 실제로 임대료 수익률의 역수는 주가수익비율(PER)과 같다. 이는 주가수익비율의 개념을 차용한 것으로, 가격과 임대료의 비율을 뜻한다.
2021년 중반 이전까지 우리는 한편으로 주택 임대료가 하락하는 반면 다른 한편으로는 주택 가격이 상승하는 현상을 관찰했다. 가격 추세는 펀더멘털인 임대료가 시사하는 방향과 반대였다. 따라서 자본재로서 부동산의 밸류에이션은 당시 대폭 상승했다.
수익이 감소함에도 불구하고 주가와 밸류에이션은 점점 더 높아졌다. 밸류에이션의 대폭 상승은 시장이 당시 임대료 하락을 일시적인 것으로 보았음을 나타낸다. 사람들은 미래의 도시화, 경제 성장, 임대료 상승에 대해 여전히 강한 믿음을 가지고 있었다. 따라서 임대료가 하락하고 있음에도 밸류에이션과 주가는 상승했던 것이다.
그러나 2021년 하반기에 접어들면서, 아마도 2022년부터는 임대료 상승에 대한 사람들의 기대가 변하기 시작했다. 시장은 임대료가 지속적으로 상승할 것이라는 기대가 정확하지 않을 수 있음을 깨닫기 시작했으며, 팬데믹과 일련의 리스크 통제 조치의 영향이 더해져 임대료는 오르기 어려워졌다.
이러한 상황에서 펀더멘털에 대한 사람들의 인식이 현실과 맞닿기 시작했다. 이러한 인식과 현실의 접목이 가져온 결과는 밸류에이션의 대폭적인 수정과 주택 가격의 대폭적인 하락이었다. 작년 하반기에 이르러 밸류에이션은 기본적으로 2018년 말 수준으로 돌아갔다.
현재 주택 가격 지수가 계속해서 빠르게 하락함에 따라 임대료 수익률이 나타내는 밸류에이션 수준은 2017년에서 2018년 사이의 수준으로 회복되었을 가능성이 높다. 작년에는 2018년 하반기 수준으로 돌아갔다. 현재는 2017년 혹은 2017년에서 2018년 사이의 수준으로 돌아갔을 수 있다.
장기적인 관점에서 볼 때 이러한 수준은 명백히 지나치게 높다고 볼 수 없다. 지난 10여 년과 비교했을 때 그것이 분명히 매우 높은 위치에 있다고 볼 수는 없다. 이것이 바로 이러한 데이터에 대한 우리의 논평이다.
부동산 시장 조정은 거품 붕괴가 아닌 펀더멘털을 긴밀히 추종
더 나아가 중고 주택 가격과 임대료의 변화를 비교해 보자.
우리는 부동산 시장이 밸류에이션 조정을 거쳤으며, 원래 일정한 거품이 존재했음을 알고 있다. 사람들의 인식이 펀더멘털과 일치할 때 밸류에이션 조 조정이 발생한다. 밸류에이션 조 조정은 주택 가격의 대폭적인 조정을 초래했다.
이것은 산점도로, 한쪽 축은 도시 임대료 가격의 변화를 나타내고 다른 쪽 축은 주택 가격의 변화를 나타낸다. 가로축은 일정 기간 동안 도시의 임대료 변화를 나타내며, 세로축은 일정 기간 동안의 주택 가격 변화를 나타낸다.
전반적으로 볼 때 임대료 변화와 주택 가격 변화 사이에는 매우 강한 상관관계가 존재한다. 임대료가 적게 떨어질수록 주택 가격도 적게 떨어지고, 임대료가 많이 떨어질수록 주택 가격도 많이 떨어지는 것이다. 이는 시장 가격의 조정을 반영한다.
단면적인 관점에서 관찰할 때 시장 조정은 펀더멘털을 매우 긴밀하게 추적한다. 펀더멘털상 임대료 하락 폭이 작을 때는 주택 가격 하락도 적고, 임대료 하락 폭이 클 때는 주택 가격 하락도 크다. 그러나 전체적인 주택 가격은 여전히 하락하고 있는데, 이는 2021년에 전반적인 밸류에이션이 높은 거품 수준에 있었고, 펀더멘털의 변화에 비해 밸류에이션의 변화가 너무 멀리 나아갔기(지나치게 앞서갔기) 때문이다.
만약 특정 기간을 선택하여 관찰한다면, 전체 시장의 조정이 무질서하게 이루어진 것이 아니라 전반적인 가격 수준이 합리적인 밸류에이션으로 회복되는 것을 기반으로 펀더멘털을 긴밀히 추적하고 있음을 발견할 수 있을 것이다. 이는 거품이 붕괴된 국가들의 시장 모델과는 다르다. 거품이 붕괴된 지역에서는 주택 가격의 하락이 이전의 상승 폭과 정비례하며 임대료 변화와는 직접적인 관련이 없다. 오히려 임대료 변화와 긴밀하게 연관된 이러한 조정은 시장이 펀더멘털을 따르고 있음을 보여주며, 시장 조정이 비이성적인 거품 및 그 붕괴에 의해 주도된 것이 아니라 펀더멘털에 의해 주도되었음을 한층 더 설명해 준다.
주택 가격 소득 비율이 2015년 혹은 그 이전으로 돌아갈 가능성이 충분히 있어
이러한 배경 속에서 우리는 부동산 시장의 지금까지의 조정 퍼포먼스를 한층 더 관찰한다.
그래프의 붉은 선은 일부 조사 데이터를 바탕으로 추산한 1인당 소득 증가율 및 그 기대치이다.
[caption id="attachment_1339" align="aligncenter" width="640"]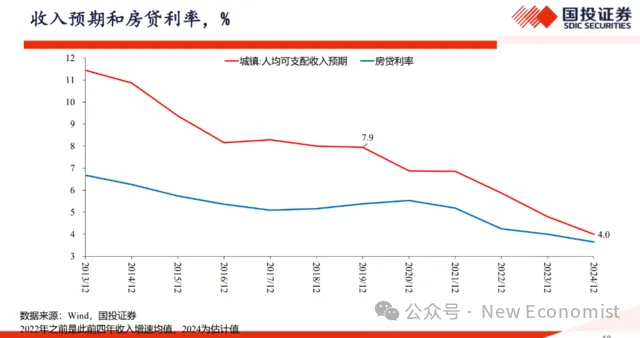 가오산원 내부 강연 전문 30[/caption]
주택 가격에 있어 미래의 임대료는 가장 중요한 펀더멘털 요소입니다. 그러나 관련 펀더멘털에는 사람들이 미래 소득에 대해 갖는 기대치도 반드시 포함됩니다. 만약 미래에 매년 소득이 강력하게 성장할 것으로 예상된다면, 현재 주택 가격이 높더라도 큰 문제가 되지 않습니다. 하지만 미래 소득이 일본처럼 장기간 정체된다면, 주택 가격 대비 소득 비율(PIR)은 매우 설득력 있는 지표가 될 것입니다.
장기 소득 증가율과 그 기대치가 모두 하락하고 있다는 점은 의심할 여지 없는 중요한 사실이며, 팬데믹 기간 동안 소득 기대치는 적어도 일정 기간 동안 하락세가 가속화되었을 가능성이 큽니다. 장기 소득 증가율의 하락은 의심할 여지 없이 부동산 가치 평가에 압박을 가하고 있습니다. 그러나 동시에 장기 주택 담보 대출 금리 또한 대폭 하락하여, 팬데믹 발생 이후 200bp(베이시스 포인트) 이상 하락했습니다. 소득 증가율의 하락은 300bp에 달했을 수 있습니다.
일부 단순한 가치 평가 모델에서 장기 성장의 가치 평가는 성장률에서 금리를 뺀 값에 위험 프리미엄에 대한 조정을 더한 것입니다. 성장률이 하락하는 배경 속에서 금리 또한 대폭 하락했습니다. 비록 우리는 금리의 추가 인하가 시장을 지지하는 데 도움이 될 것이며 여전히 하락 여지가 있다고 보지만, 소득 증가율 기대치의 하락과 비교하면 금리의 조정 폭은 이미 상당히 큽니다.
다음으로 부동산 시장의 또 다른 중요한 가치 평가 지표인 주택 가격 대비 소득 비율을 살펴보겠습니다. 이 지표는 직관적으로 추산하기 매우 쉽습니다.
앞서 언급했듯이 현재 주택 가격의 절대 수준은 2017년경 수준으로 돌아갔을 가능성이 있습니다. 2016년 수준으로 돌아갔다면 2016년에서 2017년 사이일 것입니다. 하지만 2016~2017년과 비교하면 현재의 절대 소득 수준은 의심할 여지 없이 대폭 상승했습니다.
그러나 주택 가격의 절대 수준이 2016~2017년으로 돌아갔다는 것은 주택 가격 대비 소득 비율이 현저히 개선되었음을 의미합니다. 이러한 계산 결과는 이 표에 제시되어 있습니다.
이러한 계산 결과로 볼 때, 현재의 주택 가격 대비 소득 비율은 2014년 지표보다 더 나을 수도 있습니다. 이는 우리가 사용한 데이터 중 초기 주택 가격 데이터에 일부 결함과 과소평가가 존재할 수 있기 때문일 수 있습니다.
풀뿌리 차원의 관찰을 결합하더라도, 만약 주택 가격의 절대 수준이 2017년으로 돌아갔다면 주택 가격 대비 소득 비율이 2015년이나 그 이전으로 돌아가는 것은 충분히 가능합니다.
소득 증가를 고려할 때, 만약 주택 가격 대비 소득 비율이 2014~2015년 수준으로 돌아갔다면, 대부분의 도시에서 장기적으로 볼 때 주택 가격 대비 소득 비율이 적어도 지나치게 높게 보이지는 않을 것입니다.
따라서 이러한 모든 데이터를 종합해 볼 때, 우리의 결론은 팬데믹이 부동산 시장 펀더멘털의 대폭적인 악화를 초래했다는 것입니다. 이러한 악화는 임대료의 대폭적인 하향 조정뿐만 아니라 장기 소득 기대치의 대폭적인 하향 조정으로도 나타납니다.
펀더멘털이 대폭 악화된 배경 속에서 자산으로서의 부동산 부문 가치 평가 또한 격렬한 조정을 겪었습니다. 이러한 조정에는 절대 가격 수준의 조정뿐만 아니라 도시 간 상대 가격 수준의 조정도 포함됩니다. 상대 가격 수준의 조정 측면에서 보면, 이는 펀더멘털을 밀접하게 추적하고 있습니다. 즉, 펀더멘털 악화 정도가 클수록 조정도 더 많이 이루어졌으며, 이는 전반적으로 우리가 이를 펀더멘털 악화에 대해 이루어진 필수적이고 불가피한 반응이라고 보는 경향이 있음을 보여줍니다.
주택 가격은 여전히 하락하며 바닥을 찾고 있고, 펀더멘털 악화는 조정의 중요한 원인이지만 유일한 원인은 아님
전반적으로 지난 몇 년간의 정상적인 조정을 거치면서 많은 중요한 가치 평가 지표들이 현저하게 수정되었고, 시장 가치 평가는 비교적 합리적인 수준으로 돌아왔습니다.
예를 들어, 주택 가격 대비 소득 비율은 2015년 초 수준으로 회귀했을 가능성이 있고, 임대 수익률은 2017년경 수준으로 돌아갔을 수 있으며, 절대 주택 가격 수준은 2016~2017년 사이 수준으로 회귀했을 수 있습니다.
이러한 측면에서 장기 대출 금리의 하락은 장기 소득 악화의 영향을 상당 부분 상쇄했으며, 주택의 장기적 감당 능력, 즉 소득 대비 주택 담보 대출 부담은 실제로도 분명히 개선되었습니다.
부동산 시장은 이미 현저한 조정을 겪었으며 많은 가치 평가 지표가 매우 합리적인 수준으로 돌아왔습니다. 그러나 지난 한동안 부동산 가격은 여전히 가속화된 하락세를 보이며 바닥을 찾고 있습니다.
장기 주식 투자자들은 합리적인 가격이 곧 시장 바닥을 의미하지 않는다는 것을 알고 있습니다. 시장 바닥은 보통 가격이 합리적인 수준보다 현저히 낮아져야 형성됩니다. 현재 많은 지표가 합리적인 구간에 있을 수 있고 일부는 심지어 낮은 편이지만, 합리적이라는 것이 시장 바닥과 같지는 않으며 바닥의 형성은 매우 복잡합니다.
만약 시장 자체의 힘에만 의존하여 바닥을 형성하려면 보통 가격이 합리적인 수준보다 낮아야 합니다. 그러나 우리가 지난 한동안 본 것은 많은 지표가 대폭 수정되었음에도 불구하고 주택 가격이 여전히 가속화된 하락세를 보이고 있다는 점입니다.
우리는 두 번째 문제로 돌아가서, 펀더멘털의 악화는 부동산 시장 조정의 중요한 원인이지만 유일한 원인은 아니라고 봅니다. 우리는 부동산 시장의 대폭적인 조정의 또 다른 매우 중요한 원인은 부동산 기업들이 유동성 위기에 직면해 있다는 점이며, 이러한 상황은 마치 불이 연쇄적으로 번지는 것과 같다고 생각합니다.
중국 부동산 기업들의 비즈니스 모델은 고회전율을 기반으로 구축되어 있으며, 이러한 모델은 부채와 현금 흐름의 안정성에 대해 극도로 높은 요구를 합니다. 그러나 부동산 기업들의 현금 흐름과 부채 안정성은 지난 몇 년간 거대한 충격을 받았습니다.
이러한 상황에서 채권자들이 부동산 기업에 일제히 채무 상환을 요구하면서 전체 업계가 보편적으로 유동성 위기에 직면하게 되었고, 연쇄적으로 타격을 입는 국면이 형성되었습니다. 이러한 국면은 부동산 기업의 대차대조표를 수동적이고 급격하게 위축시켰으며, 거시경제 측면에 일련의 영향을 미쳐 부동산 시장의 급격한 조정을 초래한 핵심 배경이 되었습니다.
중요한 증거 중 하나는 1차 시장과 2차 시장의 상황을 비교하는 것입니다. 현재 중국의 2차 시장 거래량은 2019년 수준을 유지하고 있으며, 역사적 관점에서 볼 때는 상당히 높은 수준입니다. 그러나 1차 시장의 거래량과 신규 착공 거래량은 십여 년 전 수준으로 후퇴했습니다. 1차 시장과 2차 시장 간의 현저한 거래량 괴리는 매우 드문 현상입니다.
우리는 이것이 주로 주택 구매자들이 신축 주택이 제때 준공될 수 있을지 우려하여 준공 리스크가 존재하기 때문이라고 생각합니다. 게다가 부동산 시장의 성과를 억누르는 다른 요인들도 존재합니다.
따라서 부동산 시장의 조정은 거시경제적 측면의 조정, 즉 임대료 하락 및 소득 기대치 하락과 함께 어느 정도 부동산 기업의 유동성 위기와 관련이 있습니다.
A주와 홍콩 증시의 부동산주가 크게 반등했는데, 이는 방역 완화 당시의 반등과 동일한 자금 규모(체급)로, 이번 부동산 규제가 문제의 핵심인 '부동산 기업의 유동성 압박'을 찾아냈음을 반영합니다.
다음으로, 관련된 몇 가지 최신 데이터를 살펴보겠습니다.
먼저, A주 시장의 국유 및 민영 부동산 부문 주가 지수를 관찰해 보겠습니다.
사진
우리가 이 주가 지수를 비교하는 것은 지난일 동안 정부가 부동산 시장을 간섭하고 구제하기 위해 일련의 새롭고 강력한 정책을 내놓았다는 점을 여러분께 상기시키기 위해서입니다. 특히 지난 한 달 동안 정부는 부동산 기업을 간섭하고 구제하는 새로운 차원의 정책을 내놓았습니다.
이러한 정책적 배경 하에서 부동산 부문의 주가 지수는 현저한 반등을 보였습니다. 주가 실적으로 볼 때, 지난 한 달여 동안 부동산 부문 지수의 반등 폭은 방역 완화 당시와 맞먹으며 동일한 자금 규모(체급)에 해당합니다.
2022년 말 방역이 갑자기 해제되었을 때 경제, 시장, 부동산의 회복에 대해 사람들이 매우 낙관적인 기대를 품었던 것을 떠올려 보면, 시장과 부동산 부문 모두 큰 폭의 반등을 보였습니다. 그리고 최근 한 달 동안 부동산 부문 지수의 반등 폭 역시 방역 완화 당시와 비교했을 때 동일한 체급입니다.
홍콩 증시를 관찰해 보아도 상황은 비슷합니다.
사진
민영 부동산 기업 부문의 주가 지수 반등은 방역 완화 당시의 수준을 오히려 뛰어넘었으며, 국유 부동산 부문 지수 역시 비슷한 폭의 반등을 나타냈습니다.
이러한 반등은 중국계 달러 표시 고수익 채권 시장, 즉 정크본드 시장에서도 구현되었으며, 만기 수익률의 뚜렷한 하락으로 나타났습니다. 이 하락 폭이 방역 완화 당시만큼 크지는 않지만, 채권 시장 관점에서 볼 때 그 규모 역시 상당하며 방역 완화 이후 가장 큰 규모입니다.
주식 시장에서 지수를 하나씩 계산해 본 결과, 대부분의 지표에서 방역 완화 당시와 유사하다는 것을 발견했습니다. 이는 시장이 지난 한 달간 발표된 부동산 정책에 대해 매우 긍정적이고 낙관적인 기대를 품고 있으며, 방역 완화 당시와 견줄 수 있을 정도임을 보여줍니다.
시장이 이러한 기대를 갖는 이유는, 새로운 차원의 부동산 규제가 주택 구입 제한을 완화하고 부동산 금리를 조정하여 부동산 수요를 자극 및 확대했을 뿐만 아니라, 부동산 기업의 유동성 압박에 대해 표적화된 간섭과 구제를 시작했기 때문입니다. 정부는 토지와 완공된 주택을 매입하여 공공임대주택 등으로 전환하는 등의 조치를 통해 부동산 시장의 유동성 압박을 직접적으로 간섭하고 구제하고 있습니다.
부동산 기업이 직면한 유동성 압박은 모든 문제 중 가장 근본적인 원인입니다. 정부 정책이 이 가장 중요한 원인을 직시하고 해결하려고 시도할 때, 시장의 가격 지수는 대폭적인 반등을 보였습니다.
시장의 시각에서 볼 때, 이번 구제 조치는 문제의 핵심을 정확히 짚었고, 진맥을 제대로 했으며, 병의 근원을 찾아냈고, 조치의 방향이 올바랐습니다. 이로써 A주 시장, 홍콩 증시, 그리고 채권 시장이 방역 완화 이후의 배경 속에서 왜 그토록 강력한 퍼포먼스를 보였는지 설명할 수 있습니다.
시장이 정책 효과를 평가하는 기간 동안 기술적 반락과 조조정이 나타나는 것은 완전히 정상적입니다
필자가 보기에 시장의 정책 해석 및 부동산 시장 상황에 대한 이해는 유효하고 객관적이며 올바릅니다. 지난 몇 년간 정책이 '치약 짜듯' 나왔던 것에 비해, 이번 부동산 간섭 정책은 문제의 핵심을 찾아냈으며 정책 방향이 올바릅니다. 그러나 우리는 또한 아무리 좋은 정책이라도 종이에만 머문다면 아무 소용이 없다는 것을 잘 알고 있습니다. 좋은 정책은 마침내 현실에 착근하여 실제 행동으로 전환되어야 합니다.
오랫동안 트레이딩을 해온 사람들은 정책이 발표되고 그 이후 일정 기간 동안 시장 거래는 기대감에 의해 주도된다는 사실을 쉽게 이해합니다. 하지만 정책이 완전히 발표되고 나면, 기대감에 기반한 거래는 정책 실행 효과에 대한 평가로 전환됩니다.
처음에 거래는 기대감을 중심으로 이루어지며, 정책 발표 후 기대 기반 거래는 종료되고 정책의 실제 효과를 평가하기 시작합니다. 이 전환 과정에서 시장이 약간의 기술적 반락과 조정을 겪는 것은 지극히 정상적입니다.
정책 효과를 평가하는 과정에서 정책이 시장의 기대 효과를 달성할 수 있을지는 앞으로 지켜봐야 합니다. 현재의 정책은 문제의 핵심을 정확히 짚어 적은 힘으로 큰 효과를 거두는(사량발천근) 역할을 할 수 있으며, 중요한 역할을 발휘할 잠재력이 있습니다. 만약 정책이 원만하게 시행된다면 부동산 시장이 바닥을 치고 반전하도록 점진적으로 추동할 수 있을 것입니다.
그러나 정책 집행 과정의 불확실성이 매우 크므로 우리의 면밀한 주시가 필요합니다.
우리는 최근 일주일 간의 시장 거래가 이미 이러한 거래 리듬의 변화를 반영하고 있음을 주목합니다. 현재 정책은 기본적으로 발표가 완료되었으며, 시장 거래는 정책 효과에 대한 평가로 선회하기 시작했습니다. 이러한 평가는 의심할 여지없이 수개월의 시간이 필요합니다.
평가 결과가 기대에 미치지 못하고 추가적인 정책 지원이 없다면 시장은 다시 한번 큰 폭의 조정을 겪을 수 있습니다.
우리는 현재의 정책 방향이 옳다고 생각합니다. 부동산 시장은 이미 상당한 조정을 거쳤으며 많은 가치 평가 지표가 합리적인 구간으로 돌아왔습니다. 강력한 정책은 시장의 바닥을 다지고 반등을 점진적으로 이끌어낼 잠재력이 있습니다. 그러나 정책 집행 과정에서의 불확실성이 가장 크므로 우리는 계속해서 관찰해야 합니다.
향후 10년, 국채 금리는 가속화된 하락세를 보일 것입니다.
다음으로 장기 금리에 관한 논의로 넘어가겠습니다. 당사의 중기 전략 회의에서 우리는 중국의 장기 자본 수익률을 연구했습니다. 우리의 기본 견해는 2010년 이후 중국의 장기 자본 수익률이 이미 장기적인 하락 국면에 진입했으며, 이러한 추세는 최소 2030년까지, 어쩌면 그 이후까지 지속될 것이라는 점입니다.
이러한 하락 추세는 중국 금리 중심축의 지속적인 하락을 견인할 것입니다. 우리는 2021년 6월, 2030년까지 중국 10년물 국채 금리가 2% 수준까지 하락할 수 있다고 예측했습니다. 이 예측은 중국 경제가 루이스 전환점의 제1, 제2 전환점을 차례로 넘어서면서 자본 한계 수익률의 하락이 주도적인 요인이 될 것이라는 관점에 기반합니다. 기술 진보가 한계 수익률 하락에 대응하는 능력은 수익률이 낮을 때만 실현될 수 있습니다. 현재의 과도기에는 경제 성장률이 3% 이하로 떨어지기 전까지 장기 자본 수익률의 지속적인 하락은 불가피하며, 경제 성장률이 3% 이하로 낮아져야만 기술 진보가 이러한 추세를 반전시킬 수 있을 것입니다. 2010년부터 2030년까지 우리는 장기 경제 성장률, 장기 한계 자본 수익률, 장기 금리 중심축의 지속적인 하락을 목격하게 될 것이며, 이러한 현상은 일본, 한국 등 다른 동아시아 경제체의 전환 과정에서도 나타난 바 있습니다.
장기적으로 볼 때 2030년이나 2035년이 되면 장기 국채 금리는 크게 하락할 여지가 있습니다.
우리는 부동산 시장 악화, 흉터 효과, 공급 과잉 등 단기 주기의 영향이 단기적으로 금리 하락을 촉진한다는 점을 인정합니다.
일단 이러한 단기 요인들이 사라지면 금리도 주기적인 반등을 보일 수 있습니다. 그러나 이러한 변동 이면의 장기 추세는 금리 중심축의 지속적인 하락이며, 특히 향후 10년 동안 국채 금리는 가속화된 하락세를 보일 것입니다.
저는 금리 시장화 과정이 막바지에 다다랐으나 아직 끝나지는 않았다고 생각합니다. 한 가지 분명한 예는 4월부터 시행된 수기 할인(manual discount) 금지 정책이 시장에 충격을 준 것입니다. 수기 할인의 광범위한 존재와 금지 이후 시장에 미친 영향은 금리 시장화 과정이 아직 완료되지 않았음을 분명히 보여줍니다. 민간 차원에서 추론해 볼 때, 특히 현재의 낮은 경제 경기 상황을 고려하면 금리는 25~30bp(베이시스 포인트) 정도 더 하락할 여지가 있으며, 이 격차는 더 커질 수도 있습니다. 2011년과 비교하면 금리는 크게 수정되었으나 여전히 하락 여지가 있습니다.
요약하자면, 2011년 이후 중국 장기 자본 한계 수익률의 지속적이고 대폭적인 하락이 전체 금리 중심축의 하락을 견인했습니다. 상업화 개혁과 금리 통제는 인위적으로 금리 차이를 확대시켰고, 이로 인해 지난 10년간 장기 국채 금리의 하락은 제한적이었던 반면 대출 금리는 크게 하락했습니다. 그러나 향후 장기 국채 금리는 보충 하락할 것으로 예상됩니다. 단기적으로는 경기 침체와 부동산 시장 약세 등의 요인이 금리 하락을 유발할 수 있고 경기가 회복됨에 따라 금리가 반등할 수도 있지만, 장기적인 금리 하락 추세는 불가피합니다.
이런 의미에서 재정부가 최근 발행한 초장기 국채가 시장의 인기를 끈 것은 시장 가격 책정이 어느 정도 합리적임을 보여줍니다. 2035년 혹은 2054년을 내다볼 때 경제 성장과 장기 금리 모두 매우 낮은 수준에 머물 것입니다. 따라서 현재 시점에서 장기 국채 금리를 낮게 책정하는 것은 합리적인 근거가 있습니다.
우리가 말하고자 하는 바는 중국 장기 한계 자본 수익률의 하락이 금리 중심축의 하락을 이끌었으며, 이것이 장기 금리 하락의 가장 중요한 배경이라는 점입니다.
하지만 2011년부터 2021년까지 금리 자유화와 규제 완화 과정에서 국채 시장은 동시에 금리 상승 압력을 받았기에 금리 하락이 그리 뚜렷하지 않았습니다. 그러나 미래에는 이러한 영향이 크게 약화될 것입니다.
일본화인가, 한국화인가?
수자페이(束加沛)
2024년 4월 15일
내용 요약
일본 90년대 부동산 거품의 교훈은 잘 알려져 있지만, 한국의 경험은 간과되어 왔습니다. 1998년의 한국 역시 고소득 국가의 문턱에 서 있었고 도시화의 후반부에 위치해 있었으며, 이는 현재 중국의 발전 단계와 비슷합니다. 1998년 아시아 금융위기 당시 한국은 경제 침체, 집값 하락, 은행권의 압박을 겪었습니다. 하지만 일본과 달리 한국은 이후 경제가 지속적으로 성장하여 선진국이 되었습니다.
일본과 한국 모두 부동산 시장의 격렬한 조정을 겪었지만, 미래 경로는 완전히 달랐으며 이는 이전에 부동산 수요를 과도하게 끌어다 썼는지(수요 초과)가 결정적인 요인이었습니다. 부동산 투자 수준, 중국 특유의 토지 공급 제도, 중고 주택 거래 증가 및 재고량을 종합적으로 고려할 때, 현재 중국에는 부동산 수요 초과 현상이 존재하지 않는다고 볼 수 있으며, 한국의 경로가 더 참고할 가치가 있을지도 모릅니다.
해외 국가들의 경험을 보면 펀더멘털 악화도 부동산 시장에 압박을 가하지만, 펀더멘털이 회복되면 부동산 가격과 투자도 빠르게 회복됨을 알 수 있습니다. 1998년의 한국이 전형적인 사례이며, 정책 대응이 적절하다면 부정적인 영향은 크게 줄어들 수 있습니다. 반면 수요 초과의 결과는 소화하는 데 오랜 시간이 걸리며 정책으로도 어쩔 수 없는데, 1991년의 일본이 또 다른 전형적인 사례입니다.
위험 고지: (1) 지정학적 위험 (2) 예상치를 뛰어넘는 정책 발표 (3) 금융 위험
- 간과된 한국의 경험
현재 중국 부동산 시장과 미래 경제 행보는 의심할 바 없이 거시경제 분야의 핵심 초점이다. 일본의 1990년대 버블 붕괴와 그 이어진 '잃어버린 30년'은 인상 깊으며, 국내외 시장 참여자들도 이에 대해 깊이 있게 연구했고[2], 1990년대 일본과 현재의 중국을 세심하게 비교하며 이를 기준으로 중국의 미래를 가늠하고 있다. 이러한 연구와 고찰은 의심할 바 없이 높은 시사점을 준다.
하지만 우리는 또 다른 동아시아 이웃 국가인 한국이 1998년 금융위기와 부동산 대폭락 속에서 겪었던 경험을 놓치고 있는 것은 아닐까?
1991년의 일본에 비해, 어쩌면 1998년 아시아 금융위기 이전의 한국이 현재의 중국과 더 많은 유사성을 지니고 있을지도 모른다.
먼저 경제 발전 단계를 보면, 한국은 1994년 1인당 GDP가 1만 달러를 돌파하며 당시 세계은행의 고소득 국가 문턱(약 9000달러)을 막 넘어섰고, 중국은 2021년 1인당 GDP가 1만 2700달러에 도달해 2021년 고소득 국가 문턱에 근접했다. 반면 일본은 1990년 1인당 GDP가 2만 5000달러에 달해 당시 고소득 국가 문턱(7600달러)을 크게 상회하며 이미 선진국 상위권에 도달해 있었다.
도시화 측면에서 볼 때, 일본은 1990년대에 도시화가 이미 기본적으로 끝났지만[3], 한국의 1998년 상황은 현재의 중국과 더욱 밀접할 수 있다. 모두 도시화가 가장 빠른 단계는 이미 지나갔으나 향후 10년 내에 일정 정도의 도시화 여지가 남아 있는 상태이며, 이는 경제 발전 수준이 고소득 국가 문턱 부근에 있는 것과 일치한다. 도시화율은 국가별 제도의 차이로 인해 직접 비교가 어려울 수 있다. 비농업 취업 인구가 노동력에서 차지하는 비중은 또 다른 시각을 제공한다. 이 역시 1998년 당시 한국은 도시화가 가장 빠른 단계는 이미 끝났으나, 도시화의 최종치와 비교했을 때 여전히 상승 여력이 있음을 보여준다.
[사진]
다음으로 출생 인구를 보면, 한국의 출생 인구는 1960~1970년에 연평균 100만 명 안팎을 유지하다가 점차 감소하여 90년대에는 60만~70만 명 규모로 줄었고, 2000년 이후 다시 40만 명 규모로 떨어져 거의 20년 동안 지속되었다. 1980~1990년 사이 중국의 출생 인구는 연평균 2400만 명이었으나 점차 감소하여 2000년에는 1600만 명 규모로 안정되었고, 2018년에 다시 감소하여 900만 명 규모로 떨어졌을 수 있다. 급속한 발전 40년 후, 중국과 한국의 출생 인구는 모두 기점에서 60% 가까이 하락했다.
[사진]
하지만 더 중요한 것은 1998년 아시아 금융위기 당시 한국의 부동산 및 경제·금융의 성과다. 1990년대 이후 한국의 집값은 전반적으로 안정세를 유지했으며 집값 상승으로 인해 거대한 버블이 축적되었다고 보기 어렵다. 1998년 금융위기 당시 한국의 OECD 명의 집값 지수 최대 하락 폭은 13%에 달했으며, 중국의 현재 이 지표 하락 폭은 5%를 넘지 않는다.
[사진]
동기간 한국의 부동산 투자가 과잉이었다고 보기도 어렵다. 한국의 도시화가 가장 빠른 단계는 1991년 전후였으며[4], 이후 한국의 부동산 투자는 현저한 감속을 겪었고 GDP에서 차지하는 비중이 현저히 하락했다. 1994년부터 주택 투자가 GDP에서 차지하는 비중이 안정적으로 하락하기 시작했다.
사후적으로 보면, 1998년 이후 한국의 부동산 시장에 현저한 오버슈팅(overshooting)이 존재했다고 매우 명확하게 말할 수 있다. 아래 그림 4에서 보듯, 고속 도시화 단계가 지나면서 부동산 투자가 GDP에서 차지하는 비중은 계속 하락할 것이며 이는 장기 추세다. 반면 1998~2002년 기간의 깊은 침체는 추세로부터의 이탈이었고, 이것이 2002년 이후 부동산 투자 비중의 반등으로 이어졌다. 돌이켜보면 2002년 이후 한국의 집값이 지속해서 빠르게 상승한 것은 부동산 시장 오버슈팅으로 인한 공급 부족이 중요한 원인일 수 있다.
[사진]
반면 1999년 초의 시점에서 한국이 볼 수 있었던 것은 빠른 집값 하락, 빠른 부동산 투자 감소, 환율의 대폭 절하, 기업들의 극도로 심각한 부채 문제, 높은 은행 부실률, 경기 침체, 금융시스템 압박, 대외 부채 디폴트였으며, '경착륙', '추한 디레버리징'이 한국을 매우 정확하게 묘사하는 듯했다. 한국 역시 도시화의 종말에 가까워짐, 출생 인구의 대폭 감소라는 이러한 장기 추세의 압박에 직면해 있었으며, '한국 정점론', '잃어버린 30년'이라는 내러티브 역시 적용될 수 있는 것처럼 보였다.
[사진]
결과적으로 한국은 잃어버린 30년을 겪지 않았으며, 2010년 이후 1인당 GDP가 2만 5000달러를 돌파하며 중견 선진국 대열에 성공적으로 진입했고 경제는 이후에도 지속해서 성장했다. 또한 한국의 집값도 이후 빠르게 상승했으며 부동산 투사 역시 동반 반등했다. 중국의 향후 도시화 공간이 한국보다 더 클 수 있다는 점을 고려하면 부동산 시장의 수요는 더욱 양호할 수 있다.
[사진]
왜 일본과 한국은 위기 이후 20년 동안 완전히 다른 궤도를 걸었을까? 부동산 버블 붕괴에 동반된 부채 압박, 집값 하락은 일본과 한국의 차이를 설명하지 못하는 듯하다. 그렇다면 무엇이 문제의 핵심인가?
- 결정적 준거 — 수요의 선행 소모 여부
일반적으로 부동산 가격의 대폭 상승은 흔히 부동산 투자가 GDP에서 차지하는 비중의 급격한 상승 및 부채 증가를 동반하며, 가격이 펀더멘털로 회귀하는 과정은 투자와 레버리지를 정상 수준으로 되돌려 놓는다. 전자는 수요의 선행 소모를 초래하여 이후 몇 년간의 수요가 균형 수준보다 현저히 약해지게 만들고, 후자는 금융기관에 대량의 부실 채권을 발생시켜 금융 리스크를 촉발할 수 있다. 이러한 과정을 부동산 버블 붕괴라고 부른다.
2015년 이후 중국은 주택 가격이 급격히 상승하는 동시에 부동산 투자 비중이 전반적으로 안정세를 유지했는데, 이는 부동산 거품이 발생한 거의 모든 국가와 비교했을 때 매우 두드러진 차이점입니다. 이전의 연간 전략 보고서인 '도시무청각유청(道是无晴却有晴)'에서 우리는 중국의 부동산 투자 비중이 GDP 대비 장기적인 합리적 중심 수준인 약 8%보다 낮아졌다고 지적한 바 있습니다. 일부 투자자들은 우리의 장기 부동산 중심치 추정에 의구심을 품으며 미국과 일본의 장기 주택 투자 비중인 4%가 비교 대상이 되어야 한다고 주장합니다. 그러나 이는 주택 유형별 비용 차이를 고려하지 않은 것입니다. [5] 중국 주택은 다층 및 고층 건물이 주를 이루기 때문에, 이러한 주거 형태가 미래에도 지속된다면 중국의 주택 투자 중심은 선진국 중 최저 수준인 미국이나 일본을 따를 것이 아니라 대다수 선진국보다 높아야 합니다. 이 점을 고려하면 우리의 이전 투자 수준은 결코 높다고 할 수 없습니다.
전형적인 부동산 거품이 발생한 국가들의 공통적인 특징을 관찰하면 몇 가지 시사점을 얻을 수 있을 것입니다.
'롱테일(Long Tail)' 보고서에 따르면 부동산 거품은 장기간의 손실을 초래하며 [6], 우리는 수요의 과잉 여부가 부동산 거품을 판단하는 가장 중요한 기준이라고 생각합니다. 우리는 마찬가지로 Qust [7]와 Laeven [8]의 분류 기준을 사용하여 국가를 부동산 위기 발생국, 은행 위기 발생국, 이중 위기 발생국 등 세 가지 유형으로 나눕니다. [9]
이미지
부동산 위기만 있고 은행 위기는 발생하지 않은 경우는 대부분 70~80년대에 나타났는데, 당시 전 세계적으로 인플레이션이 높고 각국의 금리 수준이 높아 레버리지 활용이 어려웠기 때문에 부동산 위기가 은행 위기로 이어지지 않았을 가능성이 있습니다. 하지만 이 시기는 너무 오래되어 데이터 확보가 어렵고 본문의 핵심도 아닙니다.
우리는 이중 위기 국가와 은행 위기만 발생한 국가의 비교에 주목합니다. 그림 7과 같이 위기 발생 연도를 0으로 설정하고 위기 전후의 경제 성장률을 비교하면, 두 유형의 국가 모두 경제 생산량에 심각한 타격을 입었으며 경제 활동 회복에도 오랜 시간이 걸렸습니다. [10]
이미지
그러나 두 그룹의 국가 간에는 기본적인 차이가 존재하며, 특히 부동산 측면에서 그렇습니다. GDP 대비 부동산 투자 비중을 사용하여 측정한 결과, 그림 8과 같이 이중 위기 발생 국가는 거품 붕괴 전 부동산 투자가 심각하게 과잉되었으며, 이후 이 과잉분을 소화하는 데 더 큰 고통과 시간이 필요했습니다. 반면 은행 위기만 발생한 국가는 부동산 투자 과잉 정도가 훨씬 작았기 때문에 부동산 투자 자체의 조정 강도도 훨씬 작았습니다.
이미지
실업률을 관찰하면 두 그룹 모두 장기간 높은 실업률에 시달렸으며 이중 위기 국가의 손실이 더 컸습니다. 그러나 부동산 거품이 존재했던 국가는 위기 이전에 실업률이 뚜렷하게 하락했는데, 이는 부동산의 왕성한 투자가 내수를 크게 끌어올려 경제를 과열 상태로 밀어 넣었을 가능성을 보여줍니다.
이미지
핵심 소비자물가지수(CPI)와 정책 금리의 변화를 관찰해도 이 점이 확인됩니다. 부동산 거품을 동반한 초과 투자는 경제를 과열 상태로 밀어 넣으며, 이는 핵심 CPI를 크게 상승시키고 정책 금리도 이에 반응하게 만듭니다. 금리 인상은 거품 붕괴를 초래합니다. 반면 이러한 패턴은 부동산 거품이 없는 국가에서는 뚜렷하지 않습니다. 핵심 인플레이션과 정책 금리의 상승이 두드러지지 않기 때문입니다. 위기 발생 후에는 대폭적인 금리 인하가 공통적인 대응 전략입니다.
이미지
이미지
비교를 통해 부동산 거품이 존재하는 국가들은 일련의 뚜렷한 특징이 있음을 알 수 있는데, 핵심은 부동산 수요의 과잉과 초과 공급, 그리고 그에 따른 경제 과열입니다. 그러나 은행 위기가 발생한 국가들은 부동산 과잉이 뚜렷하지 않은 상황에서도 똑같이 큰 경제적 손실을 감수했습니다. 이러한 국가들은 은행의 압박으로 인한 자금 조달 가능성 하락, 경제 둔화로 인한 가계 소득 및 신뢰 저하 등이 모두 주택 가격 압박과 수요 부족으로 이어집니다.
이미지
상기 연구에는 다음과 같은 문제가 있습니다. 시기별로 전 세계 경제 및 인플레이션 환경이 다르고, 통화 및 재정 정책의 대응 방식과 당시의 이론도 현저히 다르며, 국가별 역량과 기본 여건도 천차만별이기 때문에 이는 단순한 통계일 뿐 인과관계를 나타내지는 않습니다.
유럽연합(EU) 국가들이 2009년 금융위기 전후에 보여준 모습은 어느 정도 더 나은 자연 실험 사례입니다. 유로존 국가들은 동일한 통화를 공유하므로 환율과 인플레이션을 통제할 필요가 없고, 재정 정책의 차이도 제한적이며, 국가 통치 능력에도 큰 차이가 없습니다. 샘플은 기본적으로 모두 규모가 큰 선진국들이며 발전 수준도 비슷합니다.
이 국가들은 당시 금융 환경의 급격한 악화를 직면했지만, 국가별 부동산 시장은 서로 다른 상태에 있었습니다. 스페인은 의심할 여지 없이 거품의 정점에 있었고, 독일의 부동산 투자는 수십 년 동안 바닥권에 머물러 있었습니다. 나머지 유럽 국가들은 독일과 스페인이라는 두 극단 사이에 위치했습니다. 이들을 통합하여 분석하면 부동산 수요 하락과 가격 하락의 원인 및 지속 가능성을 어느 정도 잘 이해할 수 있습니다.
이미지
이미지
만약 이 국가들이 직면한 금융 쓰나미의 압력이 비슷한 수준이라고 가정하고 이 국가들을 통합하여 분석한다면, 이들 국가의 경제와 부동산 시장이 금융 충격의 영향을 어떻게 받았는지 측정할 수 있을 것입니다.
아래 그림 15에서 볼 수 있듯이, 세로축은 2007년 이후 이들 국가의 최대 OECD 명의 주택 가격 하락 폭이고, 가로축은 이들 국가의 2003-2007년 부동산 투자의 GDP 대비 비중 평균을 2000-2022년 부동산 투자의 GDP 대비 비중 평균으로 나눈 백분율이며, 0은 두 단계의 부동산 투자 수준이 같음을 나타낸다. 이 백분율은 거품기 부동산 초과 투자 규모의 대리 변수(부동산 투자 회복 정도로 이해할 수도 있음)이다. 스페인을 제외하더라도 회귀 방정식이 보고한 기울기와 절편은 크게 달라지지 않는다.
회귀 방정식 계수가 유의미하다는 것의 의미는 초과 투자가 수요의 더 큰 폭의 선 조달을 의미하므로 가격이 더 큰 폭으로 조정되어야 한다는 것이다.
반면에 회귀 방정식의 절편 또한 통계적으로 유의미한데, 이는 부동산 투자가 이전에 과잉되지 않았고 부동산 시장 운영이 매우 정상적이며 수요가 선 조달되지 않았더라도 주택 가격은 여전히 상당한 하락 압력에 직면함을 의미한다. [11]
이미지
2010년 말을 기준으로 볼 때, 유럽 국가들은 기본적으로 비교적 큰 부동산 시장 압력에 직면해 있었고, 가격이 눈에 띄게 조정되었으며, 수요는 모두 저조한 상태였다. 왼쪽에 서서 볼 때 이러한 압력이 부동산 시장 자체에서 비롯된 것인지 아니면 경제의 다른 영역에서 온 영향인지 확인하기 어려울 수 있으며, 심지어 독일을 포함한 유럽연합 국가들의 부동산에 이전에 모두 수요 선 조달이 나타났다고 볼 수조차 있다.
그러나 오른쪽에 서서, 유럽 국가들이 일반적으로 금융 위기에서 벗어난 후 이들 국가의 2016년 말과 2010년 말의 주택 가격 변화를 관찰해 보면, 이전에 부동산 초과 투자가 없었던 국가들의 주택 가격은 기본적으로 눈에 띄게 반등했고, 이전에 초과 투자가 존재했던 국가들의 주택 가격은 보합세를 보이거나 하락한 경우가 많았다. 절편이 통계적으로 유의미하다는 것은 부동산 시장이 비교적 정상적일 경우 그 주택 가격이 사후에 반등하는 것이 통계적으로 유의미함을 의미한다.
이미지
마찬가지로, 이들 국가의 부동산 투자 상황을 관찰해보면 아래 그림 17과 같다. 가로축의 정의는 그림 15와 같으며, 2003-2007년 부동산 투자의 GDP 대비 비중 평균을 2000-2022년 부동산 투자의 GDP 대비 비중 평균으로 나눈 백분율이다. 세로축의 정의는 2013-2017년 부동산 투자의 GDP 대비 비중 평균을 2000-2022년 부동산 투자의 GDP 대비 비중 평균으로 나눈 백분율이다. 0은 이들 국가의 투자가 정상 수준임을 나타낸다. 매우 명백한 결론은 이전에 초과 투자가 있었고 수요가 선 조달되었던 국가들은 그 후 오랜 시간 동안 부동산 투자가 여전히 매우 부진한 상태에 머물렀지만, 수요 선 조달이 없었던 국가들은 부동산 투자가 빠르게 정상 수준으로 돌아왔다는 것이다.
이미지
그리고 경제 성장을 관찰해보면, 이전에 더 많은 초과 부동산 투자가 존재했던 국가들은 위기 후 5년(2008-2012) 동안 경제도 눈에 띄게 더 나빴다. 동시에 회귀 방정식의 절편은 -0.9로 통계적으로 유의미했는데, 이는 부동산 시장이 이전에 매우 정상적인 상태에 있었더라도 금융 위기 발발 후 5년 이내에 경제 생산량이 눈에 띄게 감소했음을 의미한다.
이미지
더 오랜 시간을 내다보면, 유럽 재정 위기를 벗어난 후의 2013-2017년 기간 동안 대부분 국가의 경제 활동은 한계 개선되었으나 여전히 전반적으로 찬바람이 부는 상태에 머물렀다. 회귀 방정식이 보고한 절편 또한 유의미하게 음수였으며, 이는 부동산 시장이 정상적이더라도 경제 역시 상당한 타격을 입었음을 보여준다. 한편 동기간에 그러한 부동산 시장이 선 조달되지 않았던 국가들의 주택 가격은 이미 눈에 띄게 반등했고 부동산 투자는 정상 수준으로 회복되었다.
사전과 사중에 서서, 금융 위기를 배경으로 유럽 대부분 국가의 부동산 시장은 모두 수요 부족, 가격 압박, 투자 하락에 직면했다. 그러나 사후에 관찰해 보면 이전에 수요 선 조달이 있었는지 여부가 이들 국가의 그 후 부동산 시장과 경제 경로를 결정하는 핵심 요인이다.
이미지
유럽 국가들은 동시에 국가 채무 위기와 금융 시스템 위기를 포함한 다양한 부정적 영향에 직면했다. Baron[13]이 제공한 데이터를 참고하면, 주요 유럽 국가들의 금융 위기 기간 동안 은행 지수의 최대 하락 폭은 대체로 70%에 육박했으며, 이는 금융 시스템이 엄청난 충격을 받았고 은행 시스템의 안전성이 보편적으로 의심받았음을 의미한다.
부동산 거품, 은행 위기, 그리고 금융 위기 기간 동안 유럽 국가들의 성과를 종합해보면, 수요가 선 조달되지 않았더라도 금융 리스크와 같은 펀더멘털의 변화가 마찬가지로 부동산 시장에 상당한 압력을 가할 것임을 확인할 수 있다. 작용 메커니즘은 당기 주민 실업, 자산 손실, 장기 기대 악화 등일 수 있다.
펀더멘털에서 오는 '역풍'이 사라지고 부동산 시장 수요가 선 조달되지 않았다는 전제 하에, 부동산 투자는 빠르게 회복될 것이며 주택 가격은 눈에 띄게 반등할 것이다. 반면 수요가 선 조달된 국가들은 '역류' 상태에 처해 있어 부동산 시장이 장기간 수요 부족, 가격 압박, 투자 하락 상태에 머무르게 된다.
수요 선 조달과 같은 이러한 '역류'는 정책 개입을 통해 해결할 수 없지만, 다른 영역의 '역풍'은 개입이 가능하여 사회 및 국가 차원의 손실을 줄일 수 있다.
현대 사회의 경제 운영은 일련의 제도적 안정을 통해 낯선 개인들 간의 분업과 협력을 가능하게 한다. 이러한 협력이 실현될 수 있는 것은 참가자의 제도에 대한 신뢰와 제도 운영 결과의 상호작용에 의존하며, 금융 시스템에는 극도로 많은 신뢰가 응축되어 있다. 어떤 제도와 거기에 응축된 신뢰가 파괴될 경우 사회의 상응하는 분업과 협력이 이루어질 수 없으며, 필연적으로 막대하고 장기적인 경제 손실을 초래하게 된다. 미국 대공황 기간의 은행 위기는 더욱 전형적인 사례이다.
다음과 같은 사고 실험을 해볼 수 있습니다. 은행의 안전이 압박을 받는 상황에서, 당시 유럽 국가들의 정부가 예금자의 이익을 보호하고 예금자의 우려를 완화하기 위해 은행에 예금준비율을 대폭 인상하도록 요구했다면, 최종 결과는 어떻게 되었을까요?
다시 첫 번째 부분에서 다룬 한국에 대한 논의로 돌아가 보겠습니다. 당시 한국의 문제는 자본 계정에 문제가 발생했다는 점입니다. 이전부터 국내 기업의 레버리지 비율이 빠르게 증가했고, 대규모 외채가 존재하여 금융 시스템이 거대한 압박을 받고 있었습니다. 한국 정부는 당시 위기에 대응하여 경기 역행적 조절을 할 능력이 부족했고, 기업에 대한 적시 구제금융을 제공하여 이해관계자들의 제도에 대한 신뢰를 회복하지 못했습니다. 이로 인해 결국 큰 손실이 발생했고, 6~7년의 발전 시간을 허비하게 되었습니다.
우리가 아는 사실은 한국 정부가 당시 IMF에 570억 달러의 차관을 요청했다는 것입니다. 기본적으로 확인할 수 있는 것은 한국 정부가 경기 역행적 정책을 시행하고 대규모로 기관을 구제하며, 참여자들의 신뢰와 이전의 정상적인 운영 제도를 구원할 능력이 없었다는 점입니다. 만약 한국 정부가 당시 행동할 용기가 있었다면 더 나은 결과가 있었을까요?
해외 국가들의 경험을 비교해 볼 때, 핵심적인 시사점은 부동산 수요가 과도하게 소진되었는지 여부가 미래의 경로를 결정한다는 것입니다. 한국과 일본의 차이도 여기에 있습니다. 그렇다면 중국의 미래는 한국화일까요, 아니면 일본화일까요? 의심할 여지 없이 중국적 특성을 고려해야 합니다.
- 독특한 토지 제도 하에서의 가격 상승, 물량 미증가
우리는 중국의 현재 부동산 수요가 과도하게 소진되지 않았다고 판단합니다. 우리의 이전 보고서와 본문의 부록에서는 거시적으로 중국의 투자가 과잉되지 않았다는 핵심 근거로 부동산 투자 비중이 높지 않다는 점을 사용했습니다. 이 부분에서는 그 이면의 미시적 메커니즘을 주로 논의합니다.
미시적으로 상식은 가격 상승이 공급 증가를 촉진한다는 것입니다. 이는 시장 운영의 가장 기본적인 메커니즘이며, 가격은 신호이자 지휘봉입니다. 그러나 부동산은 토지 및 계획 정책 등의 제약을 받기 때문에 공급의 가격 탄력성이 낮을 수 있고, 일부 지역은 정책 제한으로 인해 반응이 없을 수도 있지만, 최소한 전체적으로는 유의미한 상관관계가 있어야 합니다.
역사적 데이터를 보면 미국의 주택 건축 허가 건수와 신규 착공 규모는 기본적으로 동기화되어 있으며, 건축 허가 건수는 기본적으로 신규 공급의 대리 지표로 간주할 수 있습니다.
데이터의 가용성 때문에 우리는 미국 주별 건축 허가를 부동산 공급의 대리 지표로 사용합니다.
이미지
시장 메커니즘 운영의 자연스러운 결과는 가격 상승이 공급 증가로 이어질 수 있다는 것입니다. 그림 21과 같이, 미국은 2002~2006년 기간 동안 전체 주택 가격과 신규 착공이 비교적 큰 폭으로 상승했지만, 주별 상황은 현저한 차이가 있었습니다. 주마다 토지 및 구획 규칙이 다르기 때문에 공급의 가격 반응에 차이가 발생했습니다. 하지만 이를 합치면 통계적으로 유의미한 결과는 가격 상승이 공급 증가를 현저하게 견인했으며, 이론적인 시장 운영 메커니즘과 부합한다는 것입니다.
이미지
동일한 메커니즘은 주택 가격이 빠르게 상승할 때 기본적으로 과잉 공급과 수요의 과도한 소진이 동시에 발생했음을 확인시켜 줍니다. 이는 또한 이후 반드시 고통스러운 수정과 청산 과정을 거쳐야 하며, 이전의 과도한 소진을 소화하기 위해 비교적 긴 시간이 필요함을 의미합니다. 이 과정에서 정책은 전반적으로 무력하며, 수요를 자극하는 것은 문제를 더욱 심각하게 만들 뿐입니다. 공급 측면의 기업을 보호하는 것도 큰 의미가 없습니다. 수요 부족이 매우 오랫동안 지속될 것이고 부동산 공급은 장기적으로 과잉 상태이기 때문에, 대다수 기업은 결국产能(생산능력) 감소를 실현하기 위해 청산될 것입니다.
반면 중국의 상황을 관찰하면 완전히 다릅니다. 아래 그림 22와 같이, 2017~2021년 사이에 주택 가격 상승폭이 많이 누적되어 거품 위험이 내포되어 있다고 보더라도, 대도시 위주의 표본에서 주택 가격 상승폭과 신규 착공 사이에는 아무런 관계가 없음을 명확히 확인할 수 있습니다. 주택 가격 상승은 공급 증가를 견인할 수 없으며, 이는 공급 곡선이 거의 수직임을 의미합니다.
또한 회귀 방정식이 보고한 절편은 15.97이지만, 데이터 분포가 비교적 분산되어 있어 이 절편의 통계적 p-값은 0.17에 불과하여 유의미한 증가라고 할 수 없습니다. 또한 표본이 주로 대도시이기 때문에 표본 도시 전체의 신규 착공 면적 증가율이 전국보다 다소 낮다는 점을 보충해야 합니다.
하지만 최근 대도시의 주택 가격 추세가 소도시보다 현저히 좋지 않으므로, 대도시에 대한 해석은 일반화할 수 있을지도 모릅니다.
이미지
그림 22의 결론은 중국의 부동산 공급 곡선이 수직이라는 것입니다. 즉, 가격 상승이 공급 증가를 견인할 수 없습니다. 이는 중국의 주택 토지 시장이 전 세계적으로 매우 독특하기 때문입니다. 지방 정부는 토지의 유일한 양도자로서 토지를 공급할 때 시장화 원칙을 따르지 않으며, 재정 규율의 제약을 더 많이 받습니다.
매년 재정부가 편성하는 예산에는 정부성 기금 수입이 포함되는데, 지방 정부의 정부성 기금 수입의 대부분은 토지 양도금에서 나옵니다. 이로 인해 지방 정부의 토지 공급은 연초 예산 금액과 당해 연도의 건설 용지 지표 제한을 충족해야 하며, 결과적으로 주택 가격과 토지 가격의 상승이 토지 공급 증가를 견인하기 어렵게 만듭니다.
우리의 이전 연구 보고서에서도 지적했듯이, "2015년 이후 중국 부동산 기업의 중요한 전환은 토지 비축 모델에서 고회전 모델로의 전환"입니다. 이로 인해 신규 착공은 기본적으로 당기의 토지 공급에 의존하게 되며, 개발업자의 토지 재고가 신규 착공에 미치는 영향력은 약화되는 경향이 있습니다.
아래 그림 23과 같이, 주택 가격 상승은 거시적으로도 주택 용지 공급 증가를 견인할 수 없으며, 이는 중국 고유의 토지 제도가 낳은 결과입니다. 이것이 바로 중국이 주택 가격 상승을 겪었음에도 불구하고 부동산 수요가 과도하게 소진되지 않은 근본적인 이유입니다.
이미지
주택 공급 데이터는 중국이 이전에 초과 공급을 겪지 않았으며 수요도 과도하게 소진되지 않았음을 보여줍니다. 이는 현재의 중고 주택 시장에 대해 어느 정도 설명력을 갖습니다.
부동산 버블 붕괴로 많은 현상을 설명할 수 있더라도, 결정적인 징후인 과잉 공급과 수요 고갈은 총량적 측면에서 존재하지 않을 수 있다. 이는 다른 부동산 버블 국가에는 존재하지 않는 "가격 인하를 통한 거래량 유지(以价换量)" 현상을 우리가 목격할 수 있게 해 준다.
- 드문 "가격 인하를 통한 거래량 유지" 현상인가?
보통 부동산 버블이 발생한 국가들은 가격 상승 - 공급 증가 - 수요 고갈의 과정을 겪으며, 이로 인해 버블이 붕괴하는 시점에 중고 주택(구형 주택) 시장과 신규 주택 시장 모두 거래량과 가격이 동시에 하락하는 과정을 겪게 된다.
아래의 그림 24에서 볼 수 있듯이, 버블 붕괴 2년 후와 버블 붕괴 전의 판매량을 비교해보면 기본적으로 거의 모든 국가의 신규 주택 및 중고 주택 판매량이 대폭 감소했다. 이러한 국가들과 비교했을 때, 중국의 신규 주택 판매량 감소 폭은 대략 비슷하지만, 중국의 중고 주택 거래량은 오히려 소폭 증가했다. 신규 주택과 중고 주택 판매량에서 이처럼 극심한 격차가 발생하는 것은 수요 측면에서 그 이유를 찾기 어렵다.
[사진]
더 합리적인 설명은 공급 측면에서 찾을 수 있다. 신규 주택 판매 중 완공 주택(현방)과 분양 주택(기방)의 판매 증가율을 비교해 보면, 그림 25와 같이 2021년 6월 이전에는 분양 주택의 판매 증가율이 현저히 높았으나, 그 이후에는 현증 주택의 판매 증가율이 분양 주택보다 훨씬 양호했다. 이러한 고성장 뒤에는 당연히 인도 리스크의 유입이 작용했겠지만, 이는 또한 현재의 판매 부진이 전적으로 총수요 부족에서 비롯된 것이 아님을 보여준다.
[사진]
2023년 통계 공보에 따른 중고 주택 온라인 계약 면적이 7억 900만 제곱미터라는 점을 바탕으로, 각기 다른 기준의 도시별 중고 주택 거래 동기를 활용하여 과거 전국의 역대 중고 주택 온라인 계약 면적을 추정하고, 이를 주택 신규 판매량과 합산하면 지난 몇 년간의 신규 및 중고 주택 합산 판매 면적을 추정할 수 있다. 우리의 추정치는 주택도시농촌건설부가 발표한 2023년 1월부터 11월까지의 신규 및 중고 주택 합산 판매량의 전년 동기 대비 플러스 성년 기록과 기본적으로 일치한다[14]. 만약 2022년과 2023년의 총수요가 대략 안정적이었다고 판단한다면, 2023년에 신규 주택과 중고 주택, 분양 주택과 현증 주택 간에 나타난 추가적인 분화 현상은 총수요 부족으로 설명할 수 없다.
[사진]
현재 시장 참여자들이 중고 주택 판매량 증가를 설명하는 주된 이유는 대부분 "가격 인하를 통한 거래량 유지"이지만, 이는 현실에 대한 단순한 묘사일 뿐이다. 버블이 붕괴된 국가들의 경우, 현재 중국의 집값 하락 폭보다 더 클 수 있음에도 불구하고 이러한 국가들의 중고 주택 거래량은 훨씬 낮다. 왜 다른 국가들은 "가격 인하를 통한 거래량 유지"를 달성하지 못했을까?
가장 중요한 이유는 중국에는 가격 상승과 함께 발생하는 초과 공급과 수요 고갈이 존재하지 않기 때문이다. 아래의 그림 27에서 볼 수 있듯이, 미국 각 주의 집값은 버블 이전의 상승 폭과 버블 붕괴 이후의 하락 폭 사이에 매우 강한 상관관계가 존재한다. 그 중 하나의 메커니즘은 상승 폭이 컸던 지역일수록 공급이 더 많이 늘어나고 수요 고갈이 더욱 심각해져 결과적으로 하락 폭이 더 커졌다는 점일 수 있다. 게다가 버블은 가격이 한때 펀더멘털에서 벗어났음을 의미하며, 펀더멘털로 회귀하는 과정은 가격이 원점으로 돌아간다는 것을 뜻하므로 이전에 상승 폭이 컸던 지역일수록 하락 압력이 더 크다.
[사진]
그러나 이와 같은 전형적인 버블 붕괴 시나리오는 중국에 존재하지 않는다. 아래의 그림 28에서 볼 수 있듯이, 우리가 하락 폭이 더 큰 베殼(Ke.com)의 25개 도시 데이터(주로 2성 도시)를 사용하더라도, 샘플 도시들의 집값 하락 폭은 이전에 상승했던 폭과 무관하다. 이는 중국에서 가격 상승이 공급 증가로 이어지기 어렵다는 논리와 일치하며, 이는 지난 일정 기간 동안의 집값 하락이 버블 붕괴라는 설명으로 성립하기 어렵다는 것을 의미한다.
[사진]
그렇다면 대도시들이 직면한 이번 주택 가격 하락 압력은 어떻게 이해해야 할까? 이전의 부동산 주기 속에서는 대도시들이 상대적으로 양호한 모습을 보였으며, 수요 측면의 정책이 완화된 후에는 대도시 부동산 시장이 종종 빠르게 회복되고 가격이 반등했다. 그러나 2022년 이후 지속적인 정책 완화에도 불구하고 집값은 줄 하락세를 면치 못하고 있으며, 이는 현재 중국이 부동산 버블 붕괴에 빠졌다는 핵심 증거로 여겨지고 있다.
우리는 또한 《도는 맑은 것 같으나 오히려 비가 오네(道是无晴却有晴)》라는 보고서에서 전염병으로 인해 지난 몇 년간 대도시의 인구 유입이 크게 둔화되었으며, 이것이 수요 부진의 중요한 원인 중 하나라고 논의한 바 있다. 임대 데이터와 비교해 볼 때 이 설명은 더욱 확실해질 수 있다. 한계적으로 볼 때, 임대 시장에 새로 진입한 소비자와 주택 매매 시장에 새로 진입한 소비자는 동일한 그룹이 아니지만, 전체적으로 이 두 그룹 모두 인구 유입과 밀접하게 연관되어 있다.
만약 임대 시장의 공급이 단기간에 크게 변하기 어렵다고 본다면, 임대료 가격은 주로 수요의 변화를 반영한다고 볼 수 있다. 아래의 그림 29에서 볼 수 있듯이, 2020년에는 전염병의 영향으로 인구 유입이 급격히 둔화되어 대도시의 임대료 가격이 현저히 하락했다. 반면 동기간에는 낮은 금리와 완화된 유동성 덕분에 집값은 지지를 받았다. 2020년 하반기부터 2021년 상반기까지는 전염병이 통제되고 경제가 회복되면서 모든 사람이 미래에 대한 긍정적인 기대를 가졌고, 집값과 임대료가 동반 상승했다.
2021년 하반기에는 헝다(Evergrande)의 디폴트와 각 지역의 부동산 수요 정책 강화의 영향으로 중고 주택 가격이 조정을 받았고, 임대료 가격은 계절적으로 하락했다. 그러나 2021년 말 기준, 집값은 여전히 임대료를 크게 웃돌았는데, 그 이면에는 경제가 추가로 회복되고 인구가 다시 유입되어 대도시 임대료 가격이 추가로 상승할 여지가 있다는 미래에 대한 낙관적 기대가 작용하고 있었다.
그러나 2022년의 전염병 확산은 모든 이의 예상을 뛰어넘었으며, 예상되었던 인구 유입은 사라졌고 임대료 가격은 한 단계 더 하락했으며 집값 또한 한 단계 내려앉았다. 하지만 2023년 초에 들어서면서 방역 정책의 조정과 함께 일상이 전염병 이전의 상태로 돌아가는 것이 많은 이들의 기대가 되었다. 이로 인해 1분기에는 집값과 임대료가 동반 회복세를 보였으나, 이어진 상황은 인구 유입이 예상에 미치지 못함을 보여주었고 대도시의 집값은 임대료 쪽으로 더 수렴하게 되었다. 대도시의 주택 가격 대비 임대료 비율은 기본적으로 전염병 이전 수준으로 돌아갔다. 이러한 의미 역시 매우 명확한데, 이것은 버블 붕괴에 동반되는 가치 하락이라기보다는 오히려 펀더멘털 상황에 대한 하향 수정에 가깝다.
이미지
통계 데이터에 따르면 임대료와 주택 가격 사이에는 매우 밀접한 상관관계가 존재하며, 그 이면의 논리는 두 지표 모두 도시로 새로 유입되는 인구수를 대변하는 지표이기 때문이라고 판단됩니다. 2023년 관련 통계 결과는 2022년과 기본적으로 일치하며, 임대료 하락 폭이 큰 도시일수록 주택 가격 하락 폭도 더 컸습니다. 이는 어느 정도 그림 30의 현상을 설명해주는데, 주택 가격의 하락은 거품 붕괴 후 기본 가치로 회귀하는 과정이라기보다 도시 인구 기본면의 변화를 더 많이 반영한 것입니다.
이미지
이러한 의미에서 미국 거품 전후의 주택 가격 및 임대료 지수를 비교한 아래 그림 31을 보면, 현재 우리가 거품 붕괴에 수반되는 자산 가치 하락을 겪고 있지 않다는 점이 더욱 확인됩니다. 중국의 상황을 모방하여 미국 주택 가격과 임대료 지수 변화의 기점을 주택 가격 정점 도달 2~3년 전으로 설정했습니다.
두 데이터 세트 사이에는 현저한 차이가 존재하는데, 중국은 도시화 과정과 팬데믹의 영향을 받았으며 이러한 요인들은 당시 미국에는 존재하지 않았습니다. 그러나 가격 측면에서 매우 명확한 점은, 주택 가격 정점 도달 2년여 후 미국 주택 가격 하락 폭이 임대료 하락 폭을 훨씬 상회했으며, 주택 가격 대비 임대료 비율이 현저히 하락했다는 것입니다.
이미지
이는 거품 붕괴가 가치의 대폭적인 하락을 동반한다는 것을 상당 부분 보여주며, 중국의 현재 상황에서는 이러한 일이 발생하지 않았습니다. 이는 중고 주택 시장의 거래량이 활발하고 이전의 수요가 과도하게 당겨쓰이지 않았다는 점과 밀접한 관련이 있습니다. 중국 주택 가격의 하락은 대도시 인구 유입 감소라는 기본면의 변화를 반영한 것입니다. 이러한 기본면 하에서 이전에 매우 효과적이었던 수요 측면의 완화 조치들은 효과가 크지 않아 보입니다.
많은 시장 참여자들은 중국에 부동산 거품이 존재한다는 핵심 근거로 전 세계적으로 볼 때 주택 가격 대비 소득 비율(PIR)과 주택 가격 대비 임대료 비율이 높은 수준이라는 점을 꼽는데, 이는 여러 요인을 종합적으로 고려해야 합니다. 고려 가능한 요인으로는 중국의 임대와 매매가 동일한 권리를 보장하지 않는다는 점(특히 배정된 학군, 호구 등 권리를 임차인은 누리지 못함), 중국에는 부동산세가 없어 보유 비용을 주택 가격에 반영해야 한다는 점, 중국 특유의 토지 공급 제도 등이 있습니다.
본문은 주택 가격 대비 소득 비율의 절대적 높낮이를 논하려는 것이 아니라, 상대적 값을 비교하여 현재의 부동산 시장을 이해하고자 합니다. 위 요인들 외에도 중요한 요인은 소득 기대치와 주택 담보 대출 금리입니다. 극단적인 시나리오로 주택 담보 대출 금리가 5% 수준인데 소득 증가 기대치가 30%에 달한다면, 주택 가격 대비 소득 비율이 30 이상이라 하더라도 반드시 높다고 볼 수는 없습니다. 몇 년 근무 후 소득이 대폭 증가하면 이전의 주택 가격은 상대적으로 합리적으로 보이기 때문입니다.
대부분의 선진국이 저성장·저물가 환경에 처해 있어 소득 증가율과 주택 담보 대출 금리의 차이를 무시할 수 있는 반면, 중국은 이전까지 이를 무시할 수 없었습니다. 만약 윈드(Wind)의 50대 중대형 도시 주택 가격 대비 소득 비율을 사용하고, 2020년 데이터 업데이트 중단 이후 베이커(Beike)의 25개 도시 주택 가격 및 도시 주민 가처분 소득 데이터를 사용하여 이어간다면, 지난 몇 년간 소득이 지속적으로 증가하고 주택 가격이 소폭 하락함에 따라 명목 주택 가격 대비 소득 비율이 크게 개선되었음을 확인할 수 있습니다.
하지만 다른 한편으로는 소득 증가 기대치가 지속적으로 하락할 수 있습니다. 아래 그림 34와 같이 2023년 이전에는 지난 4년간 도시 1인당 소득 증가율 평균을 미래 소득 증가 기대치의 대리 변수로 사용했습니다. 주택 구매 난이도 하락 폭을 보수적으로 추정하기 위해 상대적으로 낮은 소득 증가 기대치를 선택했습니다. 2024년에 주민들이 장기적으로 4%의 명목 소득 증가 기대치를 보유한다고 가정하면, 이는 3% 정도의 실질 소득 증가와 1% 정도의 물가 상승을 의미하며, 의심할 여지 없이 다소 비관적인 추정입니다.
이미지
팬데믹 이전인 2019년과 비교하면 소득 증가 기대치는 8%에서 4%로 하락했지만, 동시에 주택 담보 대출 금리도 2% 하락하여 부정적 영향의 절반을 상쇄했습니다. 이러한 비관적인 가정하에서도 주택 구매 자금의 평균 듀레이션을 8년으로 보고, 소득 증가 기대치에서 주택 담보 대출 금리를 뺀 값을 할인율로 사용하여 정적인 주택 가격 대비 소득 비율과 결합해 실제 주택 구매 난이도를 추정했습니다. 이 추정치는 미래 소득에 대한 비관적 기대와 주택 담보 대출 금리의 변화를 반영하여 주택 구매 난이도를 비교적 잘 측정했습니다. 비관적인 가정하에서도 현재의 주택 구매 난이도는 몇 년 전보다 크게 하락했습니다.
이미지
이전에 수요가 당겨쓰이지 않았고, 현재의 가격은 상대적으로 매력적입니다. 이 두 가지 점이 중고 주택 시장이 '가격으로 거래량을 바꾸는(以价换量)' 전략을 실현할 수 있는 근본적인 이유입니다. 이러한 조건은 부동산 거품이 발생했던 다른 국가들에는 존재하지 않았으며, 이것이 다른 부동산 거품 국가들이 모두 가격과 거래량이 함께 하락하는 모델을 보인 이유이기도 합니다.
중고 주택 시장만의 '가격으로 거래량을 바꾸는' 현상은 중국이 이전에 과도한 부동산 수요 당겨쓰기가 없었음을 더욱 뒷받침하며, '한국화'가 향후 더 가능성 있는 경로일지도 모릅니다.
- 재고 압력은 어느 정도인가
많은 시장 참여자들은 부동산에 대해 거대한 건설 중 면적을 우려하고 있습니다. 통계국이 발표한 시공 주택 면적은 90억 평방미터에 육박하는데, 현재의 판매량과 비교하면 이렇게 방대한 재고를 소진하는 데는 의심할 여지 없이 매우 많은 시간이 필요합니다.
이미지
시공 주택 면적에는 주택과 비주택이 포함되어 있으며, 주택 시공 면적은 50~60억 평방미터 규모로 훨씬 작습니다. 방대한 건설 중 면적은 이미 예비 판매가 완료된 부분과 판매 대기 중인 부분으로 나눌 수 있습니다. 판매 데이터와 신규 착공 데이터의 증가율을 관찰한 아래 그림 35를 보면, 대부분의 기간 동안 신규 착공 면적의 증가율이 판매 면적의 증가율과 비슷하거나 낮습니다. 이는 시공 면적 중 상당 부분이 이미 예비 판매가 완료된 상품 주택에 속할 가능성이 있음을 의미합니다.
이러한 의미에서 판매를 기다리는 재고는 건설 중 면적 데이터보다 훨씬 낮을 수 있습니다.
이미지
게다가 시공 면적의 대폭적인 증가에 상응하여 준공 면적의 증가율은 줄곧 낮은 편이었다. 준공과 분양 증가율의 격차를 살펴보면 이 격차가 기본적으로 계속 유지되어 왔음을 알 수 있다. 만약 준공 데이터와 분양 데이터가 똑같이 신뢰할 수 있다면, 이는 지난 20년 동안 분양되었으나 완공되지 않은 대량의 건축물이 누적되었음을 의미한다. 그러나 준공 리스크에 대한 대규모 보도와 그에 상응하는 '준공 및 입주 보장(保交楼)' 정책은 2021년 헝다(Evergrande)의 디폴트 이후에야 시작되었으며, 게다가 기한 내 준공되지 못한 현상은 높은 확률로 보편적이지 않았다.
사진
그렇다면 실제 시공 면적은 얼마인가? 분양되지 않은 착공 중인 아파트는 얼마나 되는가? 이는 우리가 신규 착공, 준공, 시공, 현물 분양, 선분양, 미분양 면적 간의 관계를 명확히 정리할 필요가 있다.
먼저 준공 면적부터 시작하자. 통계국은 신규 착공, 준공, 시공 면적 등 세 지표의 계산 시기 기준이 서로 달라 수량 및 회계 관계가 존재하지 않는다고 지적했지만[15], 지표의 정의로 볼 때 공사 중단과 재개가 없다고 가정하면, 2년 차 시공 면적=1년 차 시공 면적+2년 차 신규 착공 면적-1년 차 준공 면적(등식 1)이 된다.
등식 1을 바탕으로 우리는 공사 중단과 재개가 없을 때의 연간 준공 면적을 추산할 수 있다(방법 1로 표기). 2021년 상반기 이전에는 공사 중단 비율이 심각하지 않았음을 고려하여 이 영향은 일단 무시한다.
아래의 그림 37에서 보듯, 2007년 이전에는 추산된 준공 면적과 발표된 수치가 기본적으로 일치했으며, 2007~2013년 사이에는 매년 오차 범위가 20% 이내로 방향이 일치했으나 그 이후의 오차는 더 컸다.
이러한 격차를 미시적 풀뿌리 차원에서 설명하자면, 부동산 기업이 준공을 확정할 때 한편으로는 시공 측에 공사 정산 대금을 지불해야 하며, 다른 한편으로는 기업소득세, 토지증가치세, 도시토지사용세, 부동산세, 인지세 등의 세금도 납부해야 한다. 부동산 기업이 현금 유출 시점을 뒤로 미루기 위해 건물이 이미 완공되어 입주했음에도 준공이 아직 확정되지 않은 상황이 발생할 수 있다[16]. 또한 부동산 기업은 입주를 완료한 후 프로젝트 회사가 주로 후속 세금 등의 문제를 처리하기 때문에 준공 통계표 작에 소극적일 수 있으며, 이로 인해 준공 데이터가 과소평가된다.
사진
그렇다면 실제 준공 면적은 얼마인가? 통계국 또한 분양 면적에 대량의 선분양이 포함되어 있다고 지적하므로 준공 면적은 대개 분양 면적보다 작다. 우리는 통계국의 통계 지식 문답 속 사례[17]에 따라 다음의 등식을 도출한다. 당해 준공 면적=당해 현물 분양 면적+미분양 면적 변동량+이미 사전 분양되어 올해 입주하는 면적+준공 중인 분양 불가 면적+부동산 기업 자체 보유 면적(등식 2로 표기).
이전에 사전 분양되어 올해 입주하는 면적은 추정해야 하는데, 대부분의 선분양은 분양이 완료된 지 3년 후에 입주하지만 분양이 시작된 지 꽤 지난 후에야 분양되어 입주 시기가 다소 짧을 수도 있다. 계산의 편의를 위해 이를 일괄적으로 3년 전의 선분양 면적으로 설정하고, 미입주 상황의 서로 다른 비율을 추가로 고려한다. 그리고 중국의 부동산 기업은 대체로 여전히 개발 사업 위주이며 주거용 프로젝트를 보유하는 경우는 분양 규모에 비해 적으므로 무시한다. 나머지 데이터는 모두 Wind 및 부동산 통계 연감에서 얻을 수 있다. 우리는 주거용 건물의 준공 면적을 추산할 수 있다(방법 2로 표기).
2022년 이전에는 두 가지 방법으로 추산한 준공 면적에 큰 차이가 없었으며 중간의 변동은 '이미 사전 분양되어 올해 입주하는 면적'이라는 항목의 연도별 차이에서 비롯되었을 수 있다. 이는 실제 준공 상황에 더 가까울 수 있다. 반면 2022년 이후 준공 지연과 준공 및 입주 보장 프로젝트의 집행은 두 가지 계산 방법의 격차에 대해 비교적 좋은 설명을 제공한다.
사진
2022년 이전에는 신규 착공과 시공 면적의 변화를 사용하여 추산한 준공 면적의 신뢰성이 직접 보고된 준공 면적보다 현저히 높았을 수 있다. 다음 연도에 부동산 기업이 더 이상 시공표를 작성하지 않을 때 통계국이 시공 데이터를 조정하여 시공 데이터의 신뢰도를 더 높였기 때문일 수 있다.
우리는 방법 2로 얻은 준공 데이터를 등식 1에 다시 대입하여 공사 중단이 없고 기한 내에 입주가 완료된 조건에서의 시공 면적을 추산하고, 통계국이 직접 보고한 시공 면적과 비교했다. 아래의 그림 39에서 보듯, 2022년 및 그 이전에는 두 데이터가 비교적 잘 부합했다. 그러나 2022년 이후에는 공사 중단과 기한 내 입주 실패 상황이 많아져 전자는 실제 값을 낮추었고 후자는 추정 값을 낮추어 추정 값과 실제 값의 차이도 제한적이게 되었다.
사진
통계국이 발표한 시공 면적의 신뢰성은 괜찮은 편인데, 그렇다면 우리는 50억 평방미터를 초과하는 주거용 건물 공급에 직면해 있는 것인가? 이는 의심할 여지 없이 고통스러운 소화와 정리를 완료하는 데 매우 긴 시간이 필요할 것이다.
그러나 실제 상황은 그렇게 비관적이지 않다.
현재까지도 선분양은 주거용 건물 분양의 주요 부분을 차지하고 있으므로, 아직 분양되지 않은 시공 면적만이 향후의 잠재적 공급을 구성한다. 시공 면적의 정의에는 당해 준공 면적이 포함되어 있으므로 당해에 입주해야 하는 면적과 향후 몇 년 동안 입주해야 하는 면적을 차감해야 한다. 착공되었으나 분양되지 않은 주거용 건물 면적=주거용 건물 시공 면적-이전 4년간의 선분양 주거용 건물 분양 면적.
아래의 그림 40에서 보듯, 추산된 시공 면적은 공사 중단 현상이 존재하지 않는다고 가정하므로 입주 지연으로 인해 시공 면적이 상대적으로 더 크다. 그러나 두 기준의 데이터 모두 분양되지 않은 주거용 건물 물량이 10억 평방미터 규모임을 보여주고 있으며, 게다가 시계열 관점에서 이 면적은 지난 10년 동안 점진적으로 감소해 왔다. 만약 입주 문제가 해결된다면 현재의 재고 수준은 수년 이내의 역사적 최저점일 수 있다.
사진
분양되지 않은 주거용 건물이 주거용 건물 시공 면적에서 차지하는 비중을 살펴보면 이 점을 똑같이 확인할 수 있다.
사진
거시적 데이터는 미시적 차원에서도 입증될 수 있는데, A주 상장 부동산 기업 재무제표의 재고와 계약 부채 비율을 관찰하면 아래 그림 42와 같다. 재고에는 건설 중인 공사와 아직 착공하지 않은 토지의 가치가 포함되며, 후자는 이미 선분양된 주택의 가치이다.[18] 이 비율을 관찰하면, 기업 부문의 미판매 재고가 전체 재고에서 차지하는 비중이 2014년 이후 지속적으로 하락했음을 알 수 있으며, 재고 감액 손실의 영향을 고려하더라도 결론에는 큰 변화가 없다. 2022년 이후의 상승은 신규 착공 면적 감소와 판매 매출총이익률 하락이 복합적으로 작용한 결과일 수 있다.
사진
종합적으로 볼 때, 대규모 시공 면적에 근거한 재고 압박 우려는 기우일 수 있다. 중국의 기존 토지 공급 모델은 거시적 차원에서 시스템적인 부동산 공급 과잉이 발생하기 어렵게 만들었다. 현재 개발업체가 보유한 실질적인 재고는 사실 지난 10년 중 최저 수준이며, 신규 착공 면적이 지속적으로 판매 면적을 밑돌면서 보유 재고는 계속 감소하고 있다. 따라서 현재의 공급 압박은 시공 면적이 보여주는 것보다 훨씬 작을 수 있다.
부동산 기업이 보유한 재고 외에도, 주택 가격 조정 배경 속에서 주민들의 주택이 과잉 상태인지에 대한 우려도 많다.
일각에서는 제7차 인구조사 데이터를 근거로 2020년 중국의 1인당 주거 면적이 41.76㎡에 달해 이미 많은 선진국보다 높으며, 이에 따라 현재 심각한 수요 초과(overdraft) 상태라고 주장한다.
그러나 우리는 이러한 비교가 중국의 건축 면적 계산 방식에는 공용 면적이 포함되어 있다는 점을 고려하지 않았다고 본다. 해외 국가의 1인당 주거 면적에는 이 부분이 포함되지 않아 양측의 기준이 달라 직접적인 비교가 불가능하다. 만약 중국의 전용률을 80%[19]로 가정하고 기준을 조정하면, 중국의 1인당 주거 면적은 대부분의 해외 국가보다 높지 않다.
또 다른 비교 방식은 도시, 진(鎭), 농촌의 1인당 주거 면적 간의 상대적 관계를 관찰하는 것이다. 제5차 및 제6차 인구조사 당시, 도시의 1인당 주거 면적은 진이나 농촌보다 약간 낮았다. 지난 10년간 도농 간 소득 격차 축소 폭이 제한적이었음을 고려할 때, 1인당 주거 면적의 차이는 주로 토지 공급의 영향을 반영한 것일 수 있다.
진이나 농촌에서는 부동산이 금융 속성을 거의 갖지 않으며, 완전히 초내구성 소비재로 간주되어 투기로 인한 수요 초과가 발생하지 않는다. 토지 공급 제약이 상대적으로 적은 상황에서 진과 농촌의 1인당 주거 면적은 도시보다 훨씬 크다. 대도시의 1인당 주거 면적이 더 낮고 집값이 더 높은 것은 투기가 아닌 공급 부족의 압박을 반영한 것일 수 있다. 제5차 및 제6차 인구조사 기간 동안 토지 공급 제한의 영향은 상대적으로 제한적이었으며, 당시 농촌과 진의 주거 면적 확대를 제한한 것은 소득 수준이었다.
도시의 1인당 소득 수준이 진보다 높다는 점을 고려할 때, 인구 밀도가 극도로 높은 일부 대도시를 제외하면 나머지 도시의 토지 희소성은 그렇게 심각하지 않을 수 있다. 만약 향후 토지 공급 모델이 변화한다면, 도시, 진, 농촌 간 1인당 주거 면적 차이가 10년 전, 20년 전 수준으로 회귀할 가능성도 충분하다. 이는 현재 도시의 1인당 주거 면적에 여전히 큰 상승 여력이 있음을 의미한다.
사진
- 결론
향후 중국 부동산과 거시 경제가 어디로 향할지에 대해 우리는 이미 비교적 명확한 답을 가지고 있을지도 모른다.
첫째, 부동산 수요가 초과(overdraft)되었는지 여부가 향후 일본화가 될지 한국화가 될지를 결정한다고 본다. 수요가 초과된 후에는 이를 소화하는 데 오랜 시간이 걸리며, 가격 압박과 수요 부족 국면이 장기간 지속될 것인데, 일본이 전형적인 사례이다.
둘째, 부동산 시장이 완전히 정상적일 때도 펀더멘털 악화로 인해 동일한 압박을 받을 수 있다. 1998년의 한국과 2009년의 많은 유럽 국가가 그러했으나, 역풍이 지나가면 부동산 시장은 비교적 빠르게 회복된다.
셋째, 해외의 일반적인 법칙은 집값 상승이 공급 증가를 유도하고 결과적으로 수요 초과로 이어진다는 것이지만, 중국의 독특한 토지 공급 제도는 이러한 메커니즘이 존재하지 않게 한다.
넷째, 과거 수요가 초과되었던 국가들 중 부동산 거품 붕괴를 겪은 나라들은 중고 주택 시장에서 '가격 인하를 통한 거래량 확보'가 나타나지 않고, 거래량과 가격이 동반 하락했다. 이는 중국의 중고 주택 시장이 상대적으로 건강하고 깊이가 있음을 보여준다.
다섯째, 부동산 기업 측면이든 주민 측면이든, 초과 재고와 수요 초과에 대한 우려는 기우일 수 있다.
우리는 현재 중국이 부동산 시장의 오버슈팅(overshooting) 상태에 있으며, 1991년의 일본보다는 1998년의 한국에 더 가깝다고 비교적 확신할 수 있지만, 바닥을 쳤는지는 확신할 수 없다. 신규 주택과 중고 주택 판매의 괴리는 비수요 측면의 문제가 존재함을 시사하며, 정책 당국도 이를 인지하고 있다. 니훙(倪虹)의 발언을 보면 "상품 주택 개발, 금융, 판매 등 기초 제도를 개혁하고, 현물 주택 판매를 유력하고 질서 있게 추진해야 한다"고 했으며, 이강(易綱) 또한 "3년 내에 현물 주택 판매 위주로 전환하도록 노력하겠다"고 제안했다. 현재 선분양 판매가 여전히 70% 이상을 차지하고 있는 상황에서, 이러한 전환이 어떻게 전개될지는 계속해서 면밀히 지켜볼 필요가 있다.
부록
사진
사진
국가별 거주 형태에는 큰 차이가 있어, 영미권 주민들은 주로 단독주택(방갈로)에 거주하는 반면 스페인과 프랑스는 더 많은 주민이 아파트나 공동주택에 거주합니다. 건축물의 층수가 높아짐에 따라 건설 자재비와 인건비가 모두 현저히 증가합니다. 예를 들어 미국의 대다수 주택은 철근을 사용할 필요 없이 목조만으로 충분할 수 있어 투자 비용이 훨씬 적게 듭니다. 반면 고층 주택은 더 많은 양의 철근과 더 높은 품질의 시멘트를 사용해야 하므로 평당 건축 및 설비 비용이 크게 상승합니다. 중국 도시의 분양 주택이 아파트나 심지어 고층 빌딩 위주라는 점을 감안할 때, 중국은 도시화가 끝난 후에도 신축 주택이 현재와 같은 아파트 위주로 유지된다면 장기 주택 투자 수준의 중심선이 유럽 선진국의 중심선보다 현저히 높아질 것이며, 주택 투자가 GDP에서 차지하는 비중이 7% 부근에 육박할 수 있고 적절한 부동산 투자 수준의 중심선은 당사의 이전 추정치보다 높을 수 있습니다.
이미지
이미지
[1] 거시경제 애널리스트, shujp@essence.com.cn, S1450523010002
[2] 연방준비제도(Fed) 경제학자들이 2002년에 쓴 이 논문의 배경 중 하나는 당시 미국이 1990년대 일본의 경험을 겪고 있을지 모른다고 생각했던 것입니다. Ahearne, Alan G. , et al. "Preventing Deflation: Lessons from Japan's Experience in the 1990s." Joseph Gagnon (2002)
[3] 《풍물장의방안량(风物长宜放眼量)》 보고서 참조
[4] 《풍물장의방안량(风物长宜放眼量)》 보고서 참조
[5] 부동산 투자는 주택 투자와 상업용·오피스 빌딩 등으로 나뉘며, 주택 투자 비중은 주택 유형과 상관성이 매우 큽니다. 고층 빌딩의 건설 비용은 체계적으로 더 높으며, 주택 중 고층 건물의 비중은 장기 주택 투자에 결정적인 영향 미칩니다. 미국과 일본은 단독주택과 빌라 위주이므로 투자 비중이 낮은 편이며, 자세한 내용은 부록을 참조하십시오.
[6] 왕취시, 위페이, 주허, 중이 (2022), "롱테일⸺부동산 버블 붕괴에 관한 국가 간 고찰", 신금융 롄류(新金融评论) 워킹페이퍼, 2022년 제12기, 중국금융40인포럼.
[7] Oust A, Hrafnkelsson K. What is a housing bubble? [J]. Economics Bulletin, 2017, 37(2): 806-836
[8] Laeven M L, Valencia M F. Systemic banking crises revisited [M]. International Monetary Fund, 2018
[9] 상세 기준은 부록 참조
[10] 쌍둥이 위기 국가의 은행 위기와 부동산 위기 발생 시점 간격이 일정치 않기 때문에, 기준점(0점)을 시점이 더 늦은 은행 위기를 기준으로 삼을 경우 경제 둔화의 시간 범위가 더 넓어지고 심각성이 과소평가될 수 있습니다.
[11] 2000년부터 2022년까지 20여 년간 부동산 투자가 GDP에서 차지하는 비중의 평균을 기준으로 삼아 기저 변동의 영향을 제거했습니다.
[12] 2008년부터 2012년까지를 금융위기 기간으로 간주할 때, 부동산 투자가 부진했던 것은 과거에 당겨서 쓰인 부분을 회복하려는 이유도 있으며, 이 또한 경제에 하방 압력을 가했습니다.
[13] Baron, Matthew, Emil Verner, and Wei Xiong, 2018, “Identifying Banking Crises,” Princeton University manuscript.
[14] https://mp.weixin.qq.com/s/4Rt_OwwY11I4EZTRaFiNUg 참조
[15] https://www.stats.gov.cn/zt_18555/zthd/lhfw/2022/rdwt/202302/t20230214_1903597.html
[16] http://www.canet.com.cn/shiwu/634415.html 참조
[17] https://www.stats.gov.cn/zs/tjsj/tjzb/202301/t20230101_1903764.html
[18] 더 엄격한 방법은 계약 부채에 (1 - 평균 매출총이익률)을 곱한 값을 선분양 주택 가치의 추정치로 사용하여 재고와 동일한 기준으로 맞추는 것일 수 있습니다.
[19] https://mp.weixin.qq.com/s/fAr5mOmCu686mW30XX-gYw 베이케 연구원 가정 참조