高善文が中国経済について語る——国投証券2024年中期投資戦略会議での講演
尊敬なる指導者の皆様、ご来賓の皆様、ご婦人の皆様、紳士の皆様、ご友人の皆様、おはようございます。初夏の輝かしい日差しの下、北京で皆様と一堂に会し、中国経済および資本市場の足元の動向に対する私たちの観察と判断を共に分かち合い、議論できることを大変嬉しく思います。
本日の講演では、3つの部分についてお話ししたいと思います。
第1の部分では、今年および過去数年間におけるマクロ経済レベルでの最も重要な問題、トレンド、およびその変化を中心に、私たちのいくつかの観察と考察を皆様と共有したいと思います。
第2の側面として、ご存知の通り、過去一定期間にわたり中国の長期国債金利が継続的かつ大幅に低下しており、関連政府部門の懸念や市場における幅広い議論を引き起こしています。私たちもこの話題について、いくつかの考えを提示したいと考えています。
最後の側面として、ご存知の通り、過去数年間において中国企業はますます海外に進出し、生産拠点や供給能力を中国以外の国や地域に配置しています。こうしたトレンドにはどのような駆動力と将来の影響があるのか、私たちは日本の80年代以降の企業進出の基本的な経験を参考にしながら、これについて簡単に描写したいと思います。
第1部分
続いて、まず第1部分の内容に入ります。
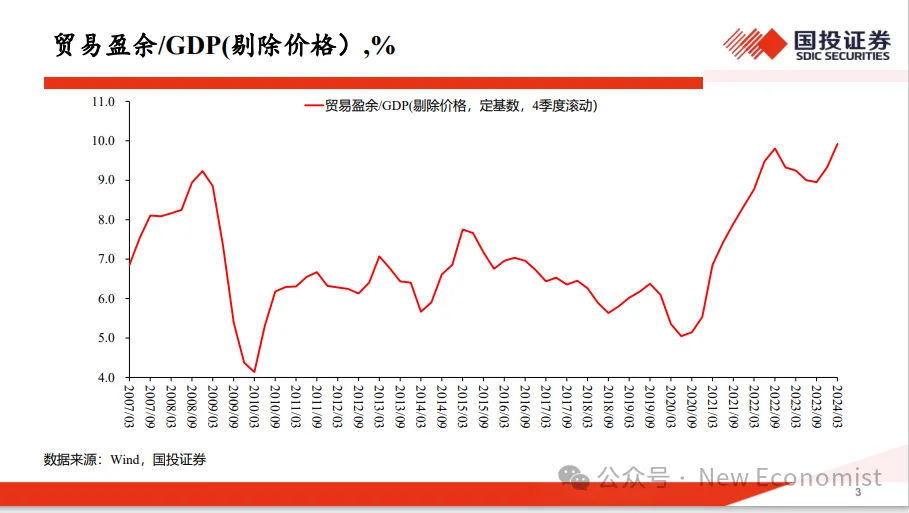
この図では、マクロ経済レベルにおける非常に重要な指標を計算しました。この指標の計算において、分子には中国の貿易黒字、あるいは貿易余剰と呼ばれる「輸出マイナス輸入」を取り、分母には中国の経済総生産GDPを取っています。そして、これを連続4四半期の移動平均として計算し、データを見やすく平滑化するとともに、価格指数変化の影響を考慮し、価格要因の影響を排除しました。言い換えれば、私たちは物価変動の影響を取り除いた実質貿易黒字と実質GDPを計算し、長年にわたる中国の貿易勘定の変化を観察しました。
これまでの数年間(2021年、2022年、2023年以降)、中国の貿易勘定がGDP比で再び巨額の黒字を示したことは、おそらく大多数の人々がこれまで気づいていなかった重要な事実です。物価要因を排除した後、この黒字の水準の高さは、データが記録されて以来の最高水準にあります。
ご存知の通り、中国の貿易勘定が前回巨額の黒字を記録したのは2007年前後でした。当時、人民元相場は激しい切り上げ圧力に直面しており、総じて為替水準は一定の過小評価を受け、為替形成メカニズムには弾力性が欠けていました。さらに国内外のその他の理由も相まって、経常勘定に巨額の黒字が生じました。当時の黒字水準は、少なくとも改革開放以降の最高水準でした。しかし、過去数年間において、物価要因の影響を排除した上で、貿易黒字の数量は2007年の水準を超えました。もし2022年前後のマクロ経済環境と比較するならば、人民元はおそらく総じて依然として一定の切り下げ圧力に直面していたのであり、2007年とは完全に逆の状況です。
人民元の為替形成メカニズムは2007年と比べて優れた弾力性を持つようになりました。2007年には、経済は一時期かなり深刻なインフレおよび非常に高い成長水準に直面していました。過去数年間において、物価水準の伸びは総じて期待外れでした。2007年とは完全に異なり、人民元の為替形成メカニズムは総じて2007年と比較して優れた弾力性を持っていました。2007年には、経済は一時期かなり深刻なインフレおよび非常に高い成長水準に直面していました。一方、過去数年間では、物価水準の伸びは総じて期待外れであり、経済成長率も相対的に低い水準にとどまりました。
こうしたマクロ経済の重要な環境、すなわち国内外の経済環境、為替の形成と水準の面では当時と著しい違いがあるにもかかわらず、貿易黒字は当時よりもさらに高くなっています。
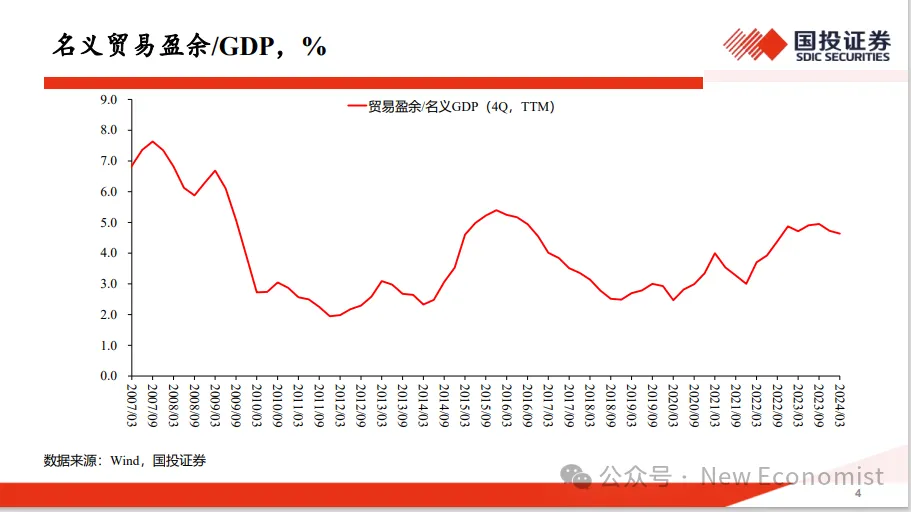
比較してみましょう。もし物価要因を排除せず、完全に名目値のみを計算し、名目貿易黒字と名目経済総生産を計算するならば、現在の貿易勘定の不均衡の程度ははるかに緩和されていることがわかります。それは2017年の水準よりも約半分ほど低く、2015年前後の水準よりもさらにやや低いです。
物価要因を排除したデータの動向と、物価要因を包含したデータの顕著な動向は、ここ数年の間に中国の交易条件が非常に深刻な悪化に見舞われたことを示しています。言い換えれば、何を売ってもその価格が大幅に下がり、何を買ってもその価格が大幅に上がったということです。
大量に輸出し販売している商品の価格が大幅に下落したこと、そして調達・購入しようとしている商品の価格が大幅に上昇したことにより、第1の図と第2の図のデータの間にはこれほど顕著な乖離が生じることになりました。
しかし、実体経済のパフォーマンスを分析する観点から見れば、物価要因を排除した後のパフォーマンスを観察する方が明らかに合理的です。私たちが問うべき疑問は、なぜここ数年の間に中国で再びこれほど深刻な貿易勘定の不均衡が生じたのかという点です。
魅力的な説明の一つとして、パンデミック期間中、世界規模での広範なロックダウンによってサプライチェーンが深刻な混乱に見舞われた一方、中国は少なくとも2020年、2021年、および2022年の一定期間において、パンデミックの管理に非常に成功し、経済生活全体の運行が非常に正常であり、中国の製造業の生産プロセスおよびサプライチェーンが比較的正常な水準に維持されたため、こうした条件下で「中国製」ブランドが大量に輸出され、中国以外の地域におけるロックダウンによるサプライチェーンへの混乱と生産能力の抑制を補い、それによって中国の貿易黒字の大幅な拡大を促したという見方があります。この考え方には確かに道理があります。
しかし問題は、2023年には中国を含む世界経済の生活が正常化に戻り、2024年には世界のサプライチェーンと経済活動が、ロックダウンやロックダウンが引き起こした多くの後遺症の影響を大部分において全く見受けられなくなった点にあります。
もし先ほどの説明が正しければ、世界経済活動の正常化に伴い、貿易黒字はたちどころに大幅な縮小を示すはずです。しかし実際には、私たちは2023年の貿易黒字にごくわずかな低下が見られたのを確認する程度であり、2024年に入ってからは貿易黒字が再び増加に転じました。こうしたデータの動向は、パンデミックとロックダウンの影響に基づく説明がせいぜい段階的なものでしかなく、ここ数年全体のデータの全体的なパフォーマンスを理解する上では、その説明力が相対的に非常に限られていることを大きく物語っています。
2番目に多くの人が提示する傾向にある説明は、中国がパンデミック期間中およびここ数年において、製造業投資を総じて比較的高い水準に維持したこと、さらに新エネルギー車に代表される「新三様(電気自動車・リチウムイオン電池・太陽電池)」の分野で中国が獲得した巨大な技術的ブレイクスルーにより、これらの分野における中国の競争力が著しく向上し、それが貿易黒字の拡大を促したというものです。
私たちは、この説明が全く道理に欠けているとは言いませんが、中国の製造能力の著しい向上や競争力の著しい向上のみに基づいて、歴史的に前例のない巨額の貿易黒字を説明することは、おそらく説得力に欠けると考えています。
重要かつ逆方向の証拠として、この全期間を通じて、中国の経済成長率の平均的なパフォーマンスは低く、物価のパフォーマンスは弱く、為替のパフォーマンスも弱かったということが挙げられます。もし中国の競争力の著しい向上によって貿易黒字の大幅な拡大が生じたのであれば、為替の面でこれほど弱い為替パフォーマンスが現れるはずはなく、成長率の面から見ても、全期間の経済成長率は歴史的な通常のトレンドと比較して明らかに低かったと言えます。
これにより私たちは3番目の説明に行き着くことになります。実際、この3番目の説明は、かつての私たちの多くの個人的な議論の中で多くの人が疑問として提起していたものですが、この角度からデータを処理したことがなかったため、しばしば困惑させられていました。
3番目で最も重要な説明こそ、中国の不動産市場の大幅な調整であると私たちは考えています。
2021年以降、中国の不動産市場は大幅な調整を経験し、不動産開発投資や新規着工・販売が連続して大幅に低下しました。こうした条件下で、それが牽引する上下流の産業チェーンの需要が大幅に低下し、こうした条件下で、これら分野の需要の急速な収縮に伴い、それに対応する生産能力が国際市場へと向かわざるを得なくなり、それが貿易黒字の巨大な拡大として形成・表現されることになりました。
実際、経済全体の規模の中における不動産投資の低下幅を観察し、それが上下流の産業チェーンの牽引に対して形成する影響を考慮し、影響の数量的規模と貿易黒字拡大の数量的規模を比較するならば、数量的規模においてそれらが比較的近いものであることがわかるでしょう。
もっとも私たちが強調しなければならないのは、パンデミック終息以降の瘢痕効果の影響により、住民、企業、地方政府のバランスシートが受けた損害がもたらす需要の総体的な低迷、そして消費の...
全体的に低い水準の影響により、同様に需要不足が生じ、そこから生じた需要不足は、ある程度貿易黒字の拡大としても表れている。
論理の連鎖において、問題の起点は不動産市場の大幅な調整とスカー効果(傷痕効果)もたらした需要の縮小であり、この力が弱めの経済成長をもたらし、低い物価水準をもたらし、弱めの為替のパフォーマンスをもたらした。
需要が弱いため景気が低迷し、その結果物価が軟調になり、経済成長率が軟調になり、為替が軟調になる。同様に需要が低いため、対応する供給能力が強制的に国際市場に向かわざるを得なくなり、それが非常に大きな貿易黒字の拡大として生じ、表れることになった。
また同様に需要が弱く、中国がこれほどの巨大な経済規模を持つため、中国の交易条件の著しい悪化をもたらした。需要が弱いゆえに工業品価格が非常に弱含み、工業品価格が非常に弱含みであるため、輸出時に国際市場で競争力を形成することができる。
中国の需要が弱く、価格が弱いため、国際市場において鉄鋼からその他多くの化学製品、製造品に至るまで国際市場でより高い競争力を持つようになる。そして貿易相手国の視点に立てば、強力な中国製品の競争力を肌で感じ、中国の過剰生産能力に対する不満を漏らし始める。これが中国の過剰生産能力問題に関する議論の焦点ではないものの、中国の過剰生産能力に関するナラティブを促し、刺激する重要な背景の一つとなっている。
このような分析から見れば、もちろん、将来のいつの時点かにおいて中国の不動産市場に比較的顕著な回復が見られ、スカー効果の消滅によって総需要の比較的明らかな上昇がもたらされれば、我々が目にするこうした不均衡は非常に大きな修正を迎えることになると言えるだろう。
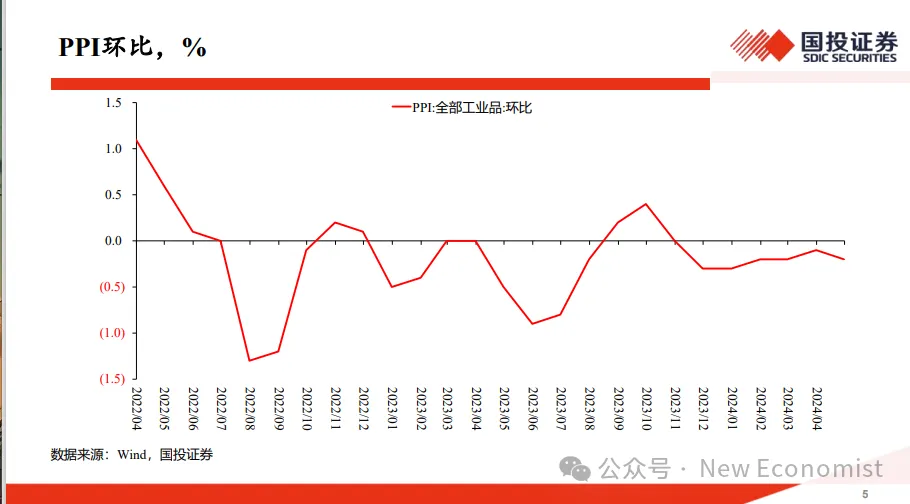
不動産問題を議論する前に、このデータについてそれほど重要ではない観察を一つ補足したい。それは2004年以降、全体として貿易黒字が拡大し続けていることの観察である。同時に、工業品価格の水準、すなわち工業品価格の水準の前月比の変化を見てみよう。昨年の下半期以降、工業品価格の前月比の変化は総じて0を下回っており、実際2022年以降の大部分の期間において、その前月比の変化は0を下回り、物価水準は全体として一貫して小幅な下落が現れ続けている。
しかし、こうした背景の下で商品価格をさらに観察すると、商品価格は過去数ヶ月間に著しい上昇を見せ、さらに感染拡大以降の最高値を更新したことがわかる。言い換えれば、過去数ヶ月の間に、一方で中国の貿易黒字が上昇し続けていることが見られ、他方で工業品全体の価格がゼロを下回る水準に維持され続け、表面上は比較的安定しているものの、基礎的な商品価格には大幅な上昇が現れた。
[caption id="attachment_1314" align="aligncenter" width="905"]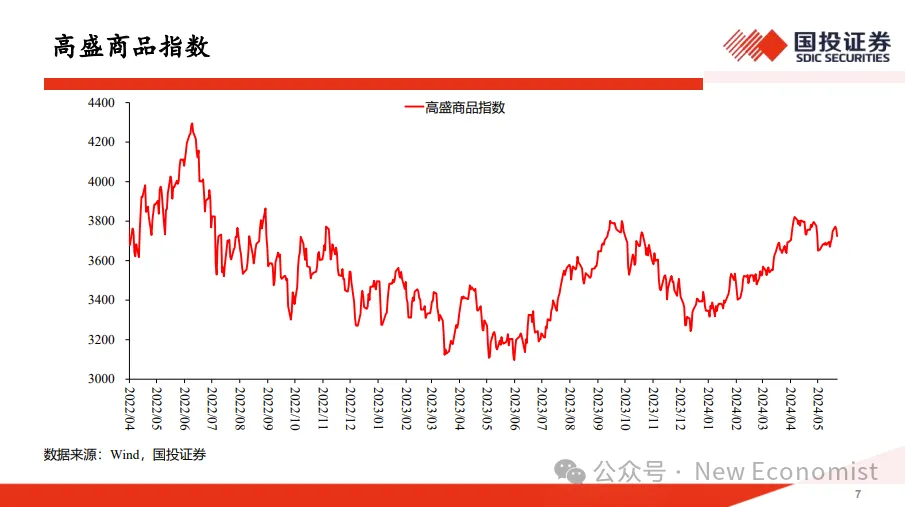 高善文内部演讲全文05[/caption]
言い換えれば、基礎商品価格の影響を除外すれば、工業製造品の価格は過去数ヶ月間、実際には下落を加速させているということになる。なぜなら、基礎商品価格の堅調化が見られるからである。
これらの証拠を合わせると、不動産市場の縮小だけで説明することはできない。ここ数ヶ月のデータがそうである。なぜなら、不動産市場の縮小は貿易黒字を説明でき、工業品価格の下落を説明できても、基礎商品価格の著しい上昇と最高値の更新は説明できないからである。
過去数ヶ月のデータにおいて、不動産市場の調整とスカー効果が2021年以降のマクロ経済データにおける最も主要なトレンドと特徴を説明していると我々は考えるものの、過去数ヶ月のデータの変化に対しては、この背景と基礎の上でいくつかの新たな追加的変化が出現している。
我々は、新しい追加的変化の最も重要な背景は、中国の一部の新興分野における生産能力が新たな競争力を形成しつつあることにあると考えている。こうした競争力の発生と形成が、中国の貿易黒字の拡大を後押しし、市場のこれまでの予想に比べてより力強い経済成長率のパフォーマンスを後押しし、同時に上流の基礎商品価格の上昇を後押しした。しかし、これら供給能力の形成は、製造品の価格に対してさらに下向きの圧力を形作った。
言い換えれば、ここ数年の間、例えば不動産市場の大幅な調整とスカー効果の持続的影響がマクロ経済のレベルで最も重要な特徴であったと我々が考える一方で、過去数ヶ月間においては、中国の製造業分野における急速な技術進步と新たな生産能力の形成が、マージナルな面で多くの新しいデータのパフォーマンスを駆動し、ひいては上流の商品価格の上昇、中下流の価格の下落、ならびに予想を上回る経済成長のパフォーマンスを牽引し、ある程度為替に対してもいくらかのマージナルな下支え効果を持っている可能性があり、この力はしばらくの間まだ持続するように見える。
しかし、ここ数年の全体的なデータのパフォーマンスから見ると、この要因の影響は新しくマージナルなものであり、データに対する大部分の影響は依然として不動産に関連する影響に帰せられるべきである。これにより、我々は次に不動産市場の議論に入る必要が生じるのである。
不動産市場を議論するために、ここでは皆さんに2つのデータを報告したい。このデータは一部の市場調査機関の追跡に由来するものであり、草の根レベルの証拠から見ると、皆さんのミクロレベルでの体感に比較的近いものとなっている。
[caption id="attachment_1315" align="aligncenter" width="903"]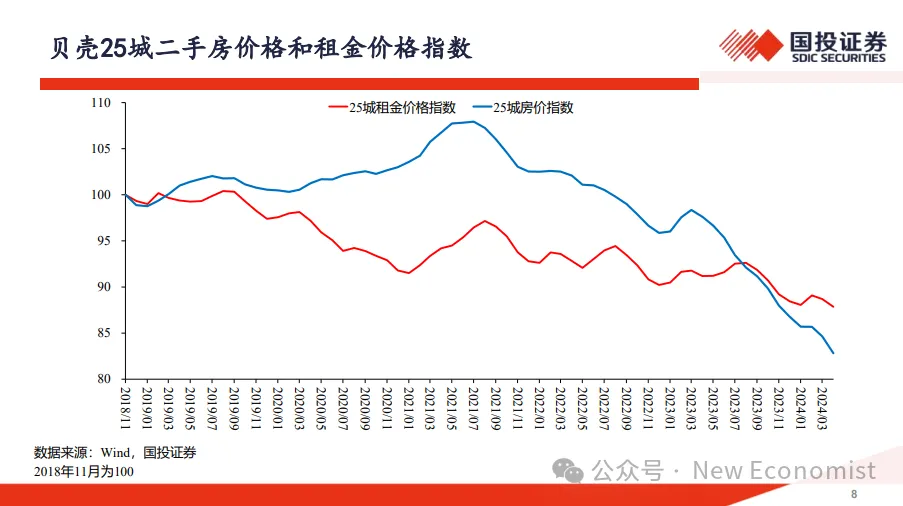 高善文内部演讲全文06[/caption]
このデータの中には2つの重要なデータがある。1つは25都市の住宅価格指数であり、中国の25都市は一部の1・2線都市も含め、一部の比較的小さな都市も含んでおり、中国全体の不動産市場に対する代表性について、我々は一定の合理的な代表性を持っていると考える傾向にある。
青い線は住宅価格の絶対指数であり、2018年末を100としている。赤い線はこれら地域の住宅の賃料価格指数であり、賃料価格指数も2018年末を100としている。
まず住宅価格指数のパフォーマンスを見てみよう。2018年末を100とし、2021年のとある時点で、住宅価格指数は105以上の水準まで上昇し、その後大幅な下落を開始し、現在はすでに80前半の水準まで下落している。言い換えれば、住宅価格指数の調整はこのデータにおいて約30%に近く、20%を超えて30%に迫っている。
これほど大きな調整は、皆さんがミクロレベルで体感しているものに近いかもしれない。一部の物件や一部の都市では調整幅がより小さいかもしれないが、別の都市でははるかに大きいかもしれない。しかし、全国のデータを合わせると、規模感や体感において近いものがあるかもしれず、とりわけ重要なのは、過去数ヶ月間、住宅価格が総じて下落を加速させていることである。
2番目に賃料指数を見てみよう。非常に注目すべきことに、感染拡大以降、賃料指数は変動しながら下落し始めている。今年の4月から5月にかけての期間、2018年末と比較した賃料指数の下落はおよそ15%に近く、10%を超え、10%から15%の間の水準にあるかもしれず、我々がミクロレベルで体感しているものに近い可能性があり、しかもその価格は住宅の賃料価格指数であるはずである。もしオフィスビルの賃料価格指数の調整であれば、その幅は著しくさらに大きいかもしれない。ここでの住宅価格も住宅の価格指数であり、我々がミクロの草の根レベルで体感するものも一般的に、住宅の賃料が過去数年間総じて小さくない下落幅を記録したことを指し示している。
これら2つの図を合わせると、それは非常に豊富で大量の情報を含んでおり、私たちが不動産市場の現状と将来の動向を理解する上で極めて重要な価値を持っていると考えている。
1つ目の重要な情報は、賃料価格の水準が数年間にわたる時間スパンにおいて幅の大きな下落を見せたということである。もし2018年以前に観察するのであれば、例えば2010年からずっと2018年まで、あるいは金融危機の影響さえも除外して、世紀の変わり目からずっと2018年までを見れば、ほぼすべてのデータが住宅の賃料指数を指し示すことになり、全体として一貫して上昇し続けていたと我々は確信している。
経済の急速な拡大、持続的な都市化、そして人々の所得水準の向上に伴い、都市の住宅賃料の絶対水準は一貫して上昇してきた。しかし、過去数年間から現在に至るまでほぼ4年の間、賃料の絶対水準は下落し続けている。
もし私たちが不動産を非常に重いものと考えているならば
求められる資本財というのは非常に重要な資産であり、したがってその価格付けの基礎は、間違いなく長期的な賃料から生み出されるキャッシュフローであり、長期的な賃料から生み出されるキャッシュフローの予測の基礎は、間違いなく現在あるいは過去一定期間の賃料の実績である。
住宅賃料が4、5年にわたって大幅に下落したことは、理由が何であれ、バリュエーションの観点から問題を見た場合、不動産市場が将来予想される賃料のキャッシュフローの観点から見て、ファンダメンタルズに非常に大きな悪化が生じたことを示している。以前は賃料が上昇し続けていたため、誰もが賃料は上昇するもの、あるいは少なくとも横ばいであると容易に予想していたからである。現在、賃料がこれほど大きな下落を見せ、しかもそれが長期間続いており、さらにコロナ禍の解除後も、賃料の反発は一過性のもので、すぐに過去最安値を更新した。
バリュエーションの観点から言えば、このような資本財、このような資産のファンダメンタルズが大幅に悪化し、その長期的な予想賃料、予想キャッシュフローが大幅に悪化したと考えるのは容易である。したがって、ファンダメンタルズの大幅な悪化は、必然的に資本財あるいは資産価格の大幅な調整をもたらすことになり、我々はこれが資産価格あるいは不動産価格の大幅な調整における最も重要な背景の一つであると考えている。
続いて、賃料利回りを観察する。ファンダメンタルズが悪化している以上、賃料利回りを観察することになるが、賃料利回りは実際その逆数が株価収益率(PER)であり、PERを規定する概念であるはずであり、価格と賃料の比率である。
我々は2021年の年末に至るまで、一方では住宅賃料が下落し、他方では住宅価格が上昇しているのを目撃した。価格の動向は、ファンダメンタルズである賃料が示唆する動向とは逆行していた。したがって、資本財としての不動産のバリュエーションはその時点で大幅に上昇しており、収益はますます低下しているのに株価はますます上昇し、バリュエーションは大幅に上昇した。バリュエーションの大幅な上昇は、当時、市場が賃料の下落を一時的なものと考えており、将来の都市化、将来の経済成長、将来の賃料上昇に対して依然として非常に強い自信を持っていたことを示している。したがって、一方では賃料が下落し、他方ではバリュエーションが上昇し、株価が上昇していた。
しかし、2021年下半期に入ってから、あるいは2022年以降、人々は賃料上昇に対する認識の修正を始め、市場は賃料がずっと上昇し続けるというのはどうもうまくいかないのではないかという認識を持ち始め、その後賃料がなかなか上がらなくなった。この状況の下で、人々はファンダメンタルズに対する認識を現実へと収斂させ始め、ファンダメンタルズの認識が現実へと収斂した結果が、バリュエーションの大幅な修正と住宅価格の大幅な下落であった。
昨年下半期の時点で、バリュエーションは基本的に2018年末の水準に戻り、現在では住宅価格指数の継続的な急低下に伴い、賃料利回りが代表するバリュエーションの水準はおそらく2017年から2018年の間の水準に戻っている。
昨年下半期には2018年下半期の水準に戻り、現在は2017年あるいは2017年から2018年の間の水準に戻っている可能性が非常に高く、これらの水準は、比較的長期の観点から見ても、過去10年ほどの位置から見ても、明らかに非常に高い位置にあるとは考えられない。これが我々のデータに対するコメントである。
次に、さらにデータを進めて、中古住宅価格の変化と賃料の変化の比較を見てみよう。不動産市場はバリュエーションの修正を経験し、元々一定のバブルがあり、その後人々の認識がファンダメンタルズ回帰する際にバリュエーションの修正が行われたことが知られている。バリュエーションの修正が住宅価格の大幅な調整を牽引したが、住宅価格の大幅な調整という背景の下で、全体のバリュエーションから見ると、すでに2017年から2018年の間の水準に戻っていると考えている。
[caption id="attachment_1316" align="aligncenter" width="899"]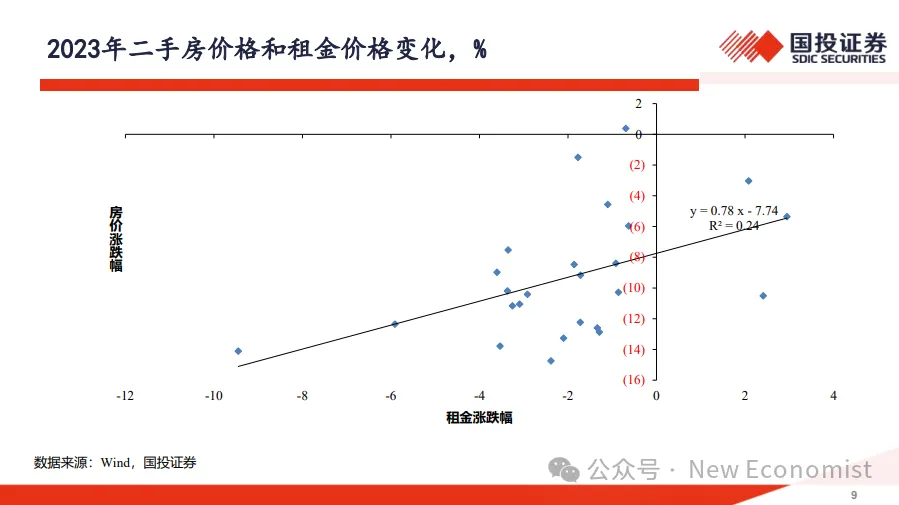 高善文内部スピーチ全文07[/caption]
しかしこの背景の下で、異なる都市間における住宅価格のパフォーマンスの差異を見てみる。これは散布図であるが、この散布図の一方の軸はある都市の賃料価格の変化であり、もう一方の軸は住宅価格の変化である。その横軸は都市の一定期間における賃料の変化であり、縦軸は一定期間における住宅価格の変化である。全体として、賃料の変化と住宅価格の変化の間には非常に強い相関関係があり、つまり賃料の下落が少ないほど住宅価格の下落も少なく、賃料の下落が多いほど住宅価格の下落も多いことがわかる。
言い換えれば、市場価格の修正を横断面から見ると、それは非常に密接にファンダメンタルズを追跡しており、ファンダメンタルズ上で賃料の下落が少なければ住宅価格も下落が少なく、賃料の下落が多ければ住宅価格も下落が多い。しかし全体的な住宅価格は下落している。なぜなら全体的なバリュエーションが2021年の時点で比較的大きなバブルの水準にあり、少なくともファンダメンタルズの変化に対してバリュエーションの変化が行き過ぎていたからである。
しかし、この時期から一つの期間を切り取って観察すると、市場全体の調整は無秩序な調整ではなく、全体的な価格水準が合理的なバリュエーションに回帰するという基礎の上に立ち、ファンダメンタルズを密接に追跡している。ファンダメンタルズ上で賃料の下落が少なければ住宅価格も下落が少なく、賃料の下落が多ければ住宅価格も下落が多い。そしてこのようなパターンは、バブルの崩壊の中では見られないものである。
我々は米国におけるバブル崩壊後の住宅価格の騰落のパフォーマンスを研究したことがあるが、このようなパターンはバブル崩壊地区では見られない。バブル崩壊地区におけるパターンは、元々上昇した分だけ下落し、元々上昇が少なかった分だけ下落が少ないというものであり、賃料の差異とは何ら関係がない。賃料の差異との間に密接な関係があるということは、それがファンダメンタルズに追随した調整であることを示しており、また市場全体の調整が非理性的なバブルおよびバブルの崩壊によって駆動されたものではなく、ファンダメンタルズによって駆動されたものであることをさらに示している。
[caption id="attachment_1317" align="aligncenter" width="906"]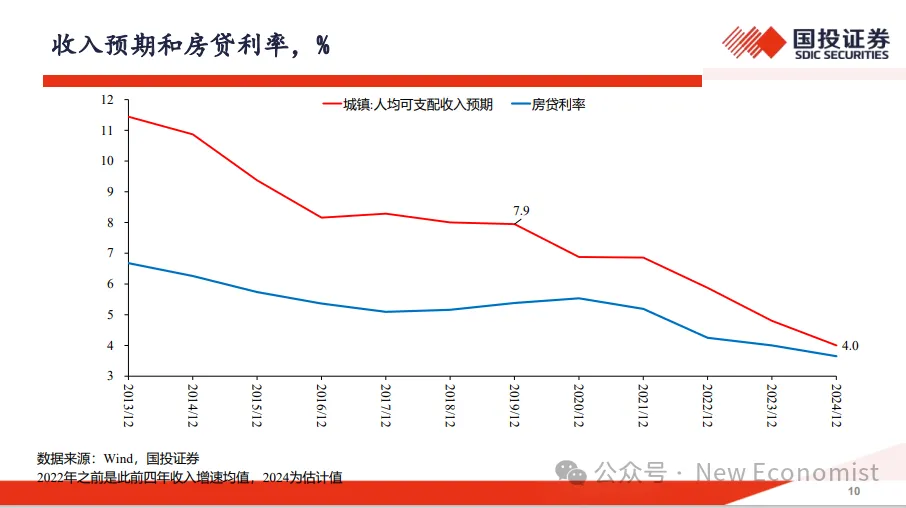 高善文内部スピーチ全文08[/caption]
我々はこの背景の下で、不動産市場の調整のこれまでのパフォーマンスをさらに観察する。このグラフ上の赤い線は、いくつかの調査データなどに基づいて推計された、一人当たり所得の成長率と一人当たり所得の成長率の予想である。なぜなら住宅価格にとって将来の賃料が最も重要なファンダメンタルズであることはわかっているが、いくつかの関連するファンダメンタルズには間違いなく将来の所得に対する人々の予想が含まれるからである。もし将来毎年強い所得の成長が予想されるならば、現在たとえ住宅価格が高くても問題はない。しかし、もし将来の所得が日本のように長期にわたって停滞するならば、所得対住宅価格比は特に説得力のある指標となる。
間違いなく、非常に重要な事実は、長期的な所得の成長率とその予想の双方が低下しており、さらにコロナ禍の間、所得の予想は少なくとも一定期間において加速的な低下を見せた可能性があるということである。長期的な所得成長率の低下は、不動産のバリュエーションにとって間違いなくプレッシャーであるが、同時に長期住宅ローン金利も大幅に低下していることを我々は観測している。コロナ禍の発生から現在に至るまで、同期の長期住宅ローン金利の低下も200ベーシスポイント以上であり、所得成長率の低下は300ベーシスポイントの可能性がある。
いくつかの単純なバリュエーションモデルにおいて、長期的な成長のバリュエーションを語る場合、それは当然成長率から金利を差し引き、リスクプレミアムに対する何らかのコントロールを加えたものである。成長率が低下する背景の下で、金利も大幅な低下を見せている。我々も金利のさらなる低下が市場の支えとなり、かつその余地もあると考えているが、所得成長率予想の低下に比べれば、金利の調整も比較的大きな幅に達している。
[caption id="attachment_1318" align="aligncenter" width="907"]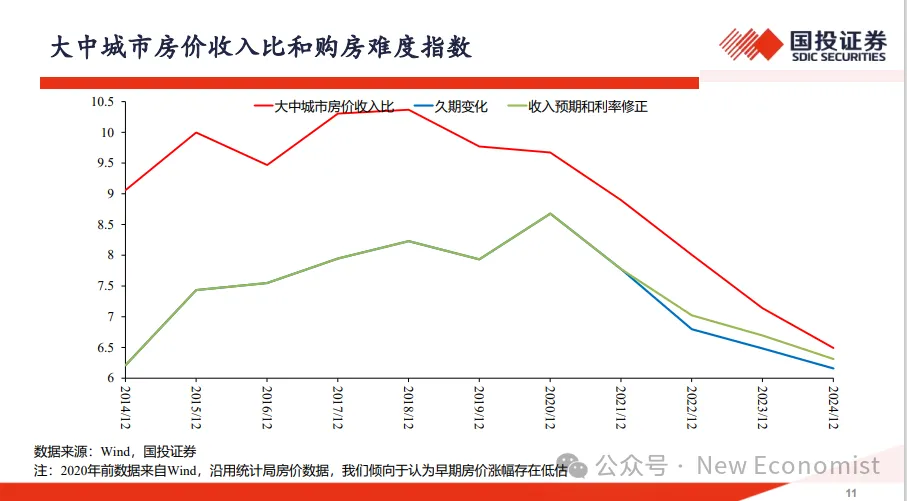 高善文内部スピーチ全文09[/caption]
次に、不動産市場のもう一つの重要なバリュエーション指標である、所得対住宅価格比を見てみよう。
所得対住宅価格比の指標は、実際誰もが容易に直感的な推計を行うことができる。我々は先ほど、現在の住宅価格の絶対水準はおそらく2017年頃の水準に戻っており、2016年の水準にさえ戻っている、おそらく2017年前後であり、あるいはもっと前、つまり2016年から2017年の間の水準であると述べた。しかし2016年から2017年に比べると、現在もし我々が統計局のデータを信じるならば、絶対的な所得水準には間違いなく大幅な上昇があるが、住宅価格の絶対水準が2016年から2017年に戻ったということは、所得対住宅価格比が必然的に
大幅な改善が見られます。
この計算結果は、現在ご覧いただいている表にまとめられています。これらの計算結果から見ると、現在の所得に対する住宅価格の比率は、2014年の指標よりもさらに良好である可能性があります。考えられる理由の一つとして、我々が使用したデータにおいて、初期の住宅価格データに欠陥や過小評価が存在していた可能性があることです。しかし、グラスルーツレベルの観察を合わせて見ても、住宅価格の絶対水準が2017年に戻っているのであれば、所得の伸びを考慮すると、所得に対する住宅価格の比率が2015年あるいはそれ以前の水準に戻っていることは十分にあり得ます。
所得に対する住宅価格の比率が2014年から2015年の間の水準に戻った場合、大部分の都市において、より長期的なスパンで見れば、この比率は少なくともそれほど高く感じられなくなるということです。
したがって、先ほどのすべてのデータから導き出される我々の結論は、パンデミックが不動産市場のファンダメンタルズの大幅な悪化を引き起こしたということです。この大幅な悪化は、家賃の大幅な下方修正にも、長期的な所得期待の大幅な下方修正にも表れています。ファンダメンタルズが大幅に悪化している背景の下、不動産セクターは一つの資産として、その評価額(バリュエーション)もその後急激な修正を受けました。この修正プロセスを見ると、絶対価格水準の修正だけでなく、都市間の相対価格水準の修正も含まれており、相対価格水準の修正という点では、ファンダメンタルズに密接に追随しています。ファンダメンタルズの悪化度が大きいほど、修正も大きくなり、ファンダメンタルズにしっかりと追随しています。総じて、これはファンダメンタルズの悪化に対して行われた、不可避でありながらも、全体としては通常の調整プロセスであると我々は捉える傾向にあります。過去数年間の調整を経過し、多くの重要な評価指標において、市場のバリュエーションはすでに非常に大きな修正を経験しています。
重要なバリュエーション指標のいくつかにおいて、すでに比較的合理的な水準に戻っているように見受けられます。例えば、所得に対する住宅価格の比率は2015年よりやや前の水準に戻り、賃貸利回りは2017年頃の水準に戻り、住宅価格の絶対水準はおそらく2016年から2017年の間の水準に戻っているといった具合です。こうした側面において、長期的な所得の悪化と比較しても、長期住宅ローン金利の低下が、所得期待の影響を大幅に相殺しています。長期的な住宅の取得しやすさ(アフォーダビリティ)についても、ローンによって形成される月々の返済額と所得を比較した場合、実際には明らかな改善が見られます。
これらすべての側面から、不動産市場はすでに顕著な調整を経験しており、多くのバリュエーション指標は非常に合理的な水準に戻ったと言うことができます。
しかし、疑いなく、過去の一時期において不動産価格は依然として下落を加速させ、底を模索している状況にあります。株式に長く携わる人であれば誰しも知っていることですが、合理的な価格が決して底値であるわけではなく、底値というものは必ずや合理的な価格を大きく乖離し、それを下回ることで初めて形成されるものです。現在、多くの指標はすでに合理的な範囲にあるかもしれず、一部はさらに低いかもしれませんが、合理的であるイコール底値ではありません。底値の形成は非常に複雑であり、完全に市場自身の力に頼って底を形成する場合、底値は通常、合理的な価格水準よりも低くなります。そして私たちが過去の一時期に目撃したのは、多くの指標がこれほど大きな修正を受けたにもかかわらず、住宅価格が依然として下落を加速させていたという事実です。
ここで2つ目の問題に戻ります。ファンダメンタルズの悪化は不動産市場調整の非常に大きな原因ではありますが、それが唯一の原因ではありません。
不動産市場の大幅な調整を引き起こした2つ目の非常に重要な原因は、不動産企業における連鎖的な倒産、すなわち流動性危機の発生であると我々は考えています。なぜなら、中国の不動産企業のビジネスモデルは高回転率を基礎として構築されており、高回転率のビジネスモデルは負債とキャッシュフローの安定性に対して非常に高い要求を突きつけるからです。一連の市場要因と政策要因により、不動産企業のキャッシュフローと負債の安定性は、過去数年間にわたって巨大な衝撃を受けました。このような条件下で、債権者による不動産企業に対する集中的な取り付け騒ぎが発生し、不動産企業全体に普遍的な業界全体の流動性危機、すなわち連鎖的な危機を引き起こしました。この連鎖的な事態は、不動産企業のバランスシートの受動的かつ急速な縮小を招き、この縮小がマクロ面での一連の影響を引き起こしました。これもまた、不動産市場の劇的な調整を引き起こした極めて鍵となる、重要な背景となっています。その重要な証拠となるのが、新築住宅市場と中古住宅市場の比較です。
現在、中国の中古住宅市場の取引量は概ね2019年の水準を維持しており、歴史的に見てもかなり高い水準にあります。しかし、新築住宅の成約量や新規着工の成約量は、すでに十数年前の水準まで落ち込んでいます。新築と中古の住宅市場の間における取引量の著しい乖離は、非常に異例なことです。我々が考える重要な理由の一つは、購入者が引き渡しを確実に受けられるかについて懸念を抱いており、新築住宅を購入することには引き渡しリスクが存在するということ、そしてその他のいくつかの要因が相まって、不動産市場のパフォーマンスを抑え込んでいるという点にあります。
したがって、不動産市場の調整は、マクロ経済的側面の調整でもあります。2つ目の関連する問題として、家賃の下落や所得期待の下落が含まれますが、これらはいずれもある程度、不動産企業の連鎖的な危機と結びついています。
この側面において、何か最新の動きはあるでしょうか。関連するいくつかのデータを見てみましょう。
[caption id="attachment_1319" align="aligncenter" width="903"]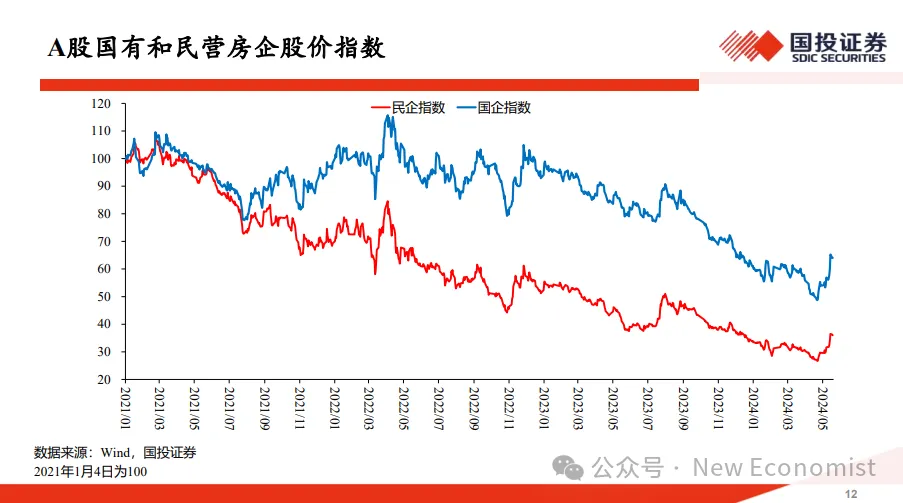 高善文内部スピーチ全文10[/caption]
まず最初に、A株市場における国有および民営の不動産セクターの株価指数を見てみます。株価指数を比較するにあたり、皆様にご注意いただきたい事実があります。それは、過去の一時期以来、政府が一連の新たな強力な不動産市場介入・救済政策を打ち出したということです。過去1ヶ月の間に、政府は不動産企業に対する新たな強力な介入・救済政策を相次いで打ち出し、この背景のもとで、不動産セクターの株価指数は大幅な反発を見せました。
ここで申し上げたいのは、こうした株価の動向から見て、過去1ヶ月余りの間に不動産セクター指数が反発した幅は、コロナ禍の行動制限解除(ゼロコロナ解除)時の反発幅に匹敵し、同じ規模(マグニチュード)にあるということです。ご存知の通り、2022年末に突然行動制限が解除された際、人々はその後の経済の回復、市場の回復、不動産の回復に対して非常に楽観的な期待を抱いていました。そのような条件下で、市場全体が大幅に反発し、不動産セクターも大幅に反発しました。しかし、過去1ヶ月の間に、多くの重要なセクターの価格指数において、不動産セクター指数の反発幅は、行動制限解除時の反発幅と同等の数量級に達しています。
[caption id="attachment_1320" align="aligncenter" width="901"]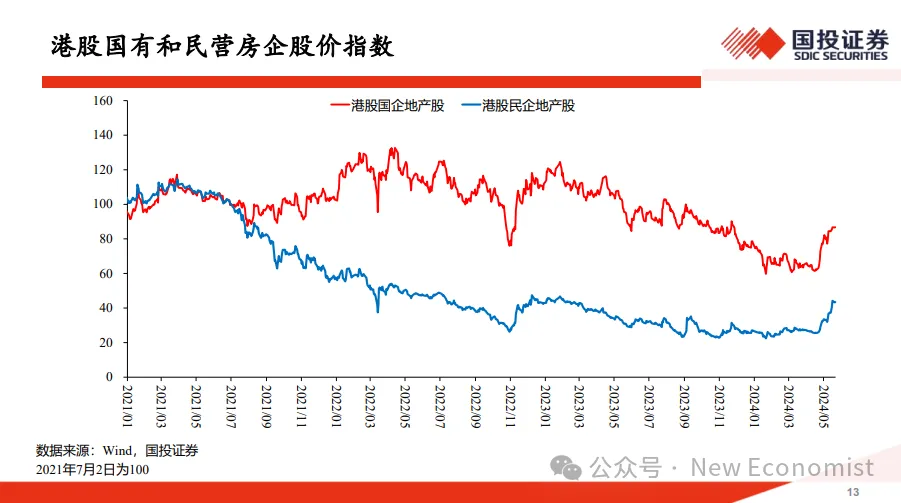 高善文内部スピーチ全文11[/caption]
香港市場の動向を観察しても同様であり、民営不動産企業セクターの株価指数の反発は、行動制限解除時よりもさらに大きく、国有不動産セクターの指数においても規模の近い反発が見られました。さらに、このような反発は中国系米ドル建てハイイールド債市場(ジャンク債市場)においても同様の動きが見られ、それは満期利回りの明らかな低下として現れています。
この低下幅は行動制限解除時ほどではないものの、債券市場の観点から見ればその規模は非常に大きく、これもまた行動制限解除以来最大のものとなっています。そして株式市場において指数を一つ一つ計算していくと、ほとんどの指標において、行動制限解除時とほぼ変わらないことがわかります。別の言い方をすれば、市場は過去1ヶ月間に打ち出された不動産政策に対して非常に積極的で満たされた期待を抱いており、それは行動制限解除時と比較できるほどであり、市場が過去1ヶ月間に政府が打ち出した不動産政策に対して極めて積極的で、満たされた楽観的な期待を抱いていることを示しています。
市場がこのような期待を抱いている理由について、個人的には、新たなラウンドの不動産マクロ調整が住宅購入制限を緩和し、不動産金利を調整すると同時に、不動産需要を刺激して拡大させ、その上で、不動産企業が直面している流動性の圧力に対するターゲットを絞った介入と救済を始めたからだと考えています。
彼らの土地を購入し、すでに建設された住宅を購入して公営住宅(保障房)に転換するなどの措置を通じて、不動産市場が直面している流動性の圧力に介入し救済を行っています。
そして、不動産企業が直面している流動性の圧力こそが、あらゆる問題の中で最も根本的な根源です。政府の政策がこの最も重要な根源を直視し、それを解決しようと試み始めたとき、市場の価格指数は大幅な反発を見せました。市場の目から見れば、今回の救済は問題の核心を突き止め、脈を正しく診て、病気の根源を見つけ出し、対策の方向性が正しいものでした。
これによってのみ、A株市場、香港市場、そして債券市場が、行動制限解除以降の背景のもとで見せたこれほどまでの力強いパフォーマンスを説明することができます。そして個人的には、市場によるこの政策の解釈、そして不動産市場の情勢に対する解釈は……
読みますと、市場の解釈は有効であり、客観的であり、正しいものであると私は考えます。
今回の不動産介入政策の方向性は、ここ数年の他の小出しの政策に比べれば、問題の核心を突いており、政策の着想自体は正しかったと言えます。しかし、私たちは知っています。どれほど素晴らしい政策も、紙に書かれただけでは何の意味もありません。どのような政策であれ、最終的には必ず実行に移され、行動に落とし込まれなければなりません。
したがって、長期的に取引を行っている人々であればある程度の事実を容易に理解できます。それは、政策が打ち出され、その政策が出されてからの一定期間、市場は期待によって取引が推進されるということです。しかし、政策が出し尽くされた後、期待による取引は政策実行の効果に対する評価へと移行します。最初は誰もが期待を中心に取引を行いますが、政策が出し尽くされた後、期待を中心とした取引は終了し、政策効果の評価に関する取引へと移行するのです。期待の取引から政策効果の評価の取引へと移行するこの転換の過程において、市場に取引レベルの技術的な押し目や調整が生じることは完全に正常なことです。
政策効果の評価の過程において、政策は市場が期待する効果を達成できるでしょうか?私たちは様子を見るしかありません。現在の政策が問題の核心を正確に捉えており、「四両撥千斤(わずかな力で大きな効果を上げる)」の役割を果たし得ると言うことしかできません。順調に推移していけば、不動産市場が底打ちして反転に向かうのを徐々に後押しする可能性があります。しかし、政策の実行過程には不確実性が満ちており、政策の執行については緊密に追跡していく必要があります。
この取引リズムの変化は、先週の市場取引の中でも実際に明確に見て取れたと私たちは考えています。政策が基本的にすべて発表し尽くされるにつれて、市場の取引は効果の評価へと移行し始めました。効果の評価には、言うまでもなく数ヶ月、少なくとも数ヶ月の時間が必要となります。
もし効果の評価が期待を下回り、さらにその後の追加政策もないとなれば、もちろん市場が再び比較的大きな調整を見せることも排除されません。しかし、現在の政策の着想は正しいと私たちは考えています。不動産市場自体がすでに非常に顕著な調整を経験しており、多くのバリュエーション指標がすでに合理的なレンジに戻っているため、強力な政策が存在すれば、市場が徐々に底打ちして反転することを徐々に推進する可能性があると考えています。しかし、政策の実行過程こそが最大の一番の不確実性であり、多くのことについては引き続き成り行きを見守る必要があります。
次に、1番目の問題についての議論を終えて、2番目の問題である経済と市場の過去数年の状況に関するいくつかの簡単な総括についての議論に移ります。
続いて、長期金利に関する議論に移ります。
私たちは2021年6月の時、杭州において――実際には3年前の中期戦略会議において――中国の長期資本リターン率を研究しました。基本的な見方は、2010年以降、中国の長期資本リターン率は長期的な下落過程に入り始めたというものであり、この下落過程は少なくとも2030年まで、あるいはさらに遠くまで続くかもしれないというものでした。
[caption id="attachment_1321" align="aligncenter" width="914"]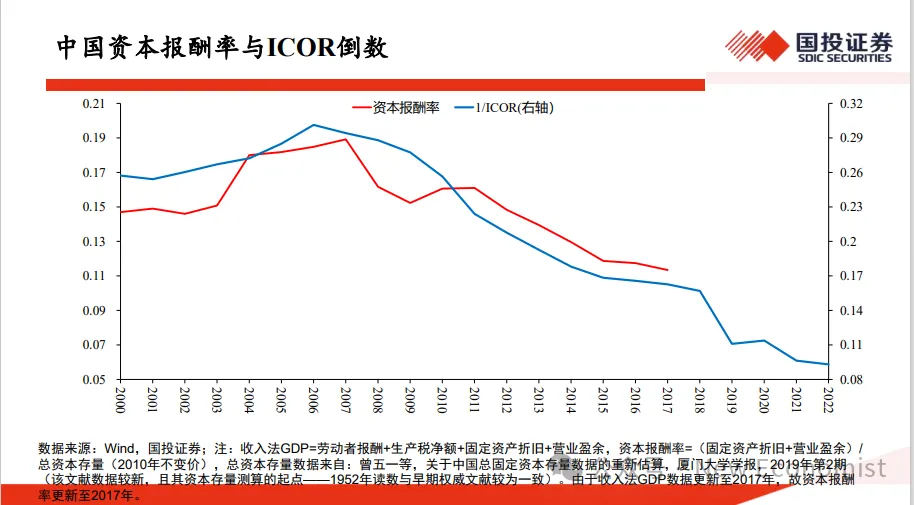 高善文内部演讲全文12[/caption]
長期資本リターン率の下落は、中国全体の金利中枢の持続的な下落を牽引することになります。当時私たちが考えていたのは、2021年6月の時点において、2030年には中国の10年国債の金利はおそらく2%付近の水準まで下落するだろうということでした。基本的な理由は、中国経済がルイスの第一の転換点とルイスの第二の転換点を相次いで越えるにつれて、資本の限界リターン低下の法則が主導的な役割を果たし始めるためだと考えているからです。そして、技術の進歩に頼って限界リターンの低下に対抗することは、比較的低いリターン水準においてのみ実現可能なのです。この移行期においては、長期資本リターンの持続的な下落は抗いがたいものであり、経済成長率が3%前後あるいはそれ以下の水準に戻るまで、技術の進歩によってこの傾向を覆し、対抗し、均衡させることはできません。
したがって、2010年から2030年に至るこれほど長い時間の中で、私たちは長期的な経済成長の持続的な下落、長期的な限界資本リターンの下落、長期的な金利中枢の下落を目の当たりにすることが運命づけられています。そして、私たちは日本や韓国など他の東アジア経済体の移行過程においても、同様の表現を目にしてきました。
私たちは当時この図も報告しました。この図には2つのデータが含まれています。1つのデータは直接計算できるもので、増量資本産出比(ICOR)と呼ばれます。
簡単に言えば、それは資本の限界リターン率です。もう1つのデータは、直接計算されるストック資本の資本リターン率です。これら2つの指標はいずれも、2010年前後に入って以来、中国の長期資本リターンが一貫して持続的に低下していることを示しています。しかも理論的に言えば、2030年前後まで低下し続けると私たちは確信しています。資本の限界リターン率全体の低下、資本報酬の低下は、経済全体の金利中枢を絶えず下落させるよう牽引することが運命づけられており、これは容易に想像できることです。経済全体の貯蓄率が同期して大幅に低下しない限り、資本の限界リターン率が低下し、その後資本による貯蓄への需要が大幅に減少する中で、同期の貯蓄率も大幅に低下しない限り、経済全体の金利中枢は必然的に絶えず下落していくことになります。
この論理は非常にシンプルであり、非常に強力なものです。この背景のもと、2030年の時点において、2021年の時点では長期金利はまだ3%プラスの水準にあったものの、2030年には2%前後の水準まで下落するだろうと私たちは考えていました。
もちろん、当時の大半の市場参加者は、このような予測はあまりにも驚きであり大胆すぎると感じていましたが、過去1年余りの間に、長期金利の下落は多くの人の予想を超えており、人々は多くの技術的な側面からその説明を求め始めています。
技術的な側面からの説明は、それぞれの取引の局面においては合理性を持つと私は考えます。しかし、比較的長い歴史的段階に置いて見れば、取引に対する技術的な説明は実際には比較的表面的なものであり、根本的な原因は長期資本リターンの低下にあります。この牽引力は重力のようなものであり、その中において最も基本的な力なのです。
しかし、この背景のもとで――これは2021年6月の議論であり、3年前の議論ですが――私たちはここでそれを振り返っています。自慢する目的からではなく、私たちの予測もしばしば間違えるからですが、長期金利についてさらに踏み込んだ議論を行いたいがためです。また、最近しばらくの間に長期金利が非常に大きく低下し、市場で多くの議論がなされているからというわけでもなく、長期金利についてさらに踏み込んだ議論を行いたいと考えているからです。
[caption id="attachment_1322" align="aligncenter" width="910"]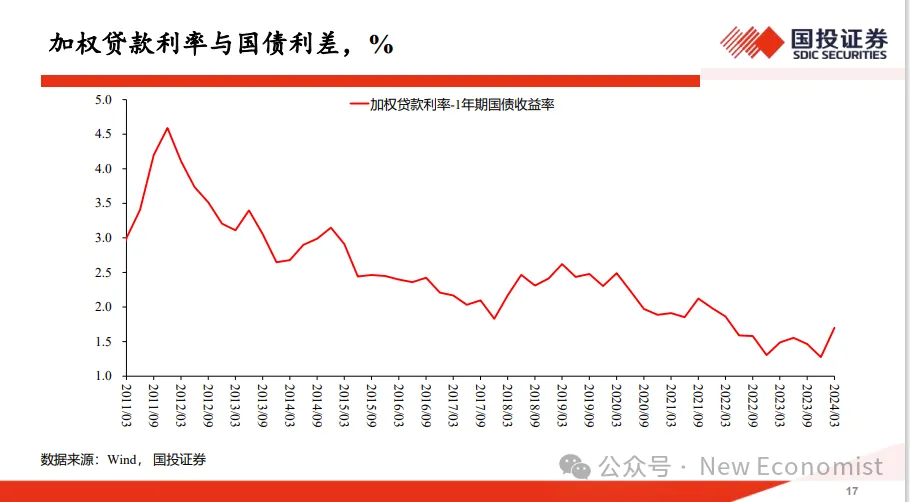 高善文内部演讲全文13[/caption]
さらに議論を進めるための起点はこちらにあります。私たちは1つの指標を計算します。銀行の貸借対照表の視点から、銀行の視点から見ると、銀行には2種類の資産があります。1種類の資産は融資と呼ばれ、もう1種類の資産は国債と呼ばれます。私たちは銀行の融資の利率から、銀行が保有する国債の利率を引いたものを計算することができます。銀行の貸借対照表上には、国債という資産もあり、融資という資産もあります。私たちは銀行の融資の利率から銀行の国債の利率を引いて、1つの差額を求めることができます。この差額とは何でしょうか?この差額こそがリスクプレミアムなのです。金融学の定義において、この差額は非常にシンプルであり、リスクプレミアムに他なりません。それは、銀行が国債を保有するのと比較して融資を保有する方が、流動性が低く、リスクが大きいため、より多くのリスク補償を必要とするからです。金融学の教科書の定義において、これは非常にシンプルな事実です。
そこで私たちはこのようなリスク補償を計算し、リスク補償を計算し終えた後、このリスク補償が2011年から2024年に至るこの13年間の期間においてどのように表現されたかを観察します。私たちは、この13年間の期間において、このリスクプレミアムが総じて持続的かつ大幅に下落していることに気づくでしょう。途中に変動や反戻りはあるものの、十数年の間にわたり、それは一貫して単边で大幅な下落を続けてきました。
2012年の高値の時にはまだおよそ4.5あったものが、現在では1.5前後しかなく、300ベーシスポイント下落しています。もしあなたが大学1年生の金融学の専攻生であれば、過去15年間において、中国の信用市場のリスクが大幅に低下し、収益性が著しく改善され、その結果として経済成長がより力強く、国泰民安(国が太平で人民が安らか)であり、海清河晏(世の中が平和である)であることを示すものであると、容易に結論を導き出すことができるでしょう。
したがって、国債と比較して、あなたの信用に対するリスク補償は大幅に低下したのです。こうしたファンダメンタルズの変化が存在するため、もしあなたが大学1年生の金融学の専攻生であり、金融学の教科書通りにこれを進めれば、この結論を非常に容易に導き出すことができます。すなわち、15年という時間のなかで、国債と比較して、あなたの信用資産の
流動性とリスクは大幅に改善されたに違いありません。そうでなければ、なぜリスクプレミアムが4.5から1.5へと下落したのでしょうか?当時のわずか1/3になっています。
しかし、実際の業務に携わる私たちがこの結論に同意することは難しく、実際の業務に携わる私たちはいつも、現在の経済状況がどうも当時ほど良くないと感じています。もしかしたら異論を持つ人もいるかもしれませんが、少なくとも成長率や多くの指標から見れば、2011年当時ほど良くないように感じられます。
現在、多くの人が当時を振り返るときの感覚は、「白頭宮女あり、閑話す元宗」というものです。ある層においては、当時の経済成長率が現在よりもいくらか良かったように感じられるのです。しかし、金融市場の価格の動きはこの見方に反対を示しています。なぜこのような現象が起きるのでしょうか?これが私たちが議論を提起したい点です。
それは、十数年という時間の経過において、いくつかの一時的な要因だけで説明することはできないということです。また、金利のハブの低下だけで説明することもできません。なぜなら、これは金利のハブではなく、リスクプレミアムだからです。国債も金利であり、ローンも金利ですが、これはリスクプレミアムであり、金利のハブの低下で説明することはできないのです。
一部の人は、初期の中国の通貨供給が外貨建資産対応分であり、その後の通貨供給がMLFなどに移行したことがこの違いを引き起こしたと言います。しかし、通貨供給の違いがローンの金利に影響を与えるのであれば、それは国債の金利にも影響を与えます。もしローンの金利が低すぎてリスク補償が不十分であれば、引き返して国債を保有すればよいのです。銀行は国債とローンの間で自身の配分を調整することができるため、通貨供給の違いだけでこの現象を説明することは非常に困難です。
しかし、私たちがこれが重要だと考える理由は、一連の資産価格の付け方や、現在私たちが国債市場で見ている長期国債金利の変化との間に密接なつながりがあるからです。
いずれにせよ、金融市場において、これほど重要なリスクプレミアムの指標が長期にわたって大幅に下落していることは、注目に値します。リスクプレミアムの大幅な下落がもし株式市場で起きていれば、株価とバリュエーションは大幅に上昇しているはずですが、私たちは株式市場でもそれを目撃していません。十数年の間、実際には株式のバリュエーションは全体として下落しており、株式市場が内包するリスクプレミアムとクレジット市場が内包するリスクプレミアムの方向性はどちらも逆行しています。
核心的な原因は何でしょうか?私の考える核心的な原因は、2011年およびそれ以前において、国有銀行の商業化改革を順調に完了させ、歴史上の不良資産によって形成された荷物をスムーズに消化するためでした。商業化改革の比較的長い期間において、政策の設計は意識的に高めのクレジットスプレッドを維持していました。政策の設定を通じて人為的に高めのスプレッドを維持し、商業銀行が利益を得やすくすることで、利益を通じて歴史的荷物を消化し、不良資産をクリアし、絶えず資本を補充していく――これが当時の銀行システムに対する商業化改革の初めにおける重要な政策設計でした。
これらの政策設計は、運用上、預金金利を抑え、債券金利を抑え、リスクフリーレートを抑えてローン市場の金利を引き上げることを意味していました。ローン市場の金利を引き上げる方法は、一方では金利の制限を通じて金利の下落を許さないことにあり、もう一方ではクレジットの入手可能性をコントロールし、銀行の融資能力を制約することによって、クレジット市場に人為的なクレジットのひっ迫を生み出し、それによってクレジットの市場化された金利を高めの水準に維持できるようにすることでした。
このように銀行の観点から見ると、投下できるクレジットの数量が制限されるため、クレジット市場の金利が押し上げられました。押し上げられた後にそれほどのクレジットを投下できないため、余剰資金が国債市場へと還流し、結果として国債市場の金利がかえってさらに低く低下することになりました。銀行には依然として貸し出せない余剰資金があり、この力が預金市場にフィードバックされ、預金市場の金利も下落圧力に直面することになりました。
このメカニズムがあるため、2011年およびそれ以前には、クレジット金利と国債金利の間のスプレッドは均衡水準にあらず、政策設計を通じて人為的に高めの水準に維持されていました。クレジットの投下能力を制限することによってクレジットの金利を非常に高く調整し、次にクレジットの投下能力を制限し、余剰資金が債券市場に還流して債券の金利を低く抑えることで、世紀の初めに人為的に非常に大きなリスクプレミアムを作り出したのです。
実際、それは非常に大きなクレジットのスプレッドに対応していました。スプレッドが存在したおかげで、当時の銀行の収益力は非常に強く、当時の銀行資産市場のROEは高く、バリュエーションは高く、銀行の人々は当時をとても過ごしやすいと感じていました。だからこそ「白頭宮女あり、閑話す元宗」なのです。なぜなら当時はスプレッドが高く、暮らしやすかったからです。しかし、銀行の商業化改革が基本的人権の終焉を迎えるにつれ、政策は金利を市場化の方向へと回帰させるよう誘導し始めました。ローン金利の下限が絶えず引き下げられ、預金金利の上限が絶えず引き下げられ、銀行の融資に対する制約が徐々に弱まり、同時に銀行もシャドーバンキングシステムなどを通じて形を変えて多くのローンを投下するようになりました。
これらの力が作用した結果は何でしょうか?これらの力が作用した結果、スプレッドは徐々に均衡水準に向かうことになりました。元々スプレッドは不均衡な水準にあり、政策によって維持されていたからです。現在、これらの維持的な政策が徐々に撤廃されるにつれて、スプレッドは徐々に均衡水準へと向かうようになりました。そして過去10年余りは、まさにこのスプレッドが均衡水準へと絶えず回帰していくプロセスだったのです。
このスプレッドが均衡水準へと回帰するプロセスにおいて、国債金利だけを取り出して観察すると、国債金利は2つの影響を受けていました。1つ目の力はスプレッドの回帰であり、このスプレッドの回帰が国債金利を押し上げるものです。スプレッド回帰の影響は国債金利を押し上げる方向に働きます。同時に、先ほど述べた長期金利のハブの低下、長期資本収益率の低下が、長期国債の金利を下方に引っ張る要因となりました。
長期国債の金利は2つの相反する影響を受けていました。1つは、金利市場化が推進され、スプレッドが徐々に均衡水準に向かうとき、長期国債金利が上昇圧力に直面することです。もう一方は、経済全体の資本の限界収益率の下落に伴ってもたらされる金利ハブの低下により、長期金利が下落圧力に直面することです。ある資産価格が一方では上昇する影響を受け、一方では下落する影響を受けるとき、その結果として2010年から2020年までの10年間、長期国債金利の下落は比較的軽微なものにとどまりました。少なくともローン金利に比べればはるかに軽微でした。
ローン金利については、長期金利のハブが低下しており、下落していました。金利市場化に伴い、またこの規制の解除に伴い、ローン金利も下落していたため、長期ローン金利の下落幅は非常に大きかったのです。しかし、2011年から2021年の期間において、長期国債金利の下落は非常に軽微なものでした。
私たちは長期国債金利の軽微な下落というパフォーマンスをそのままトレンド外挿できるでしょうか?2010年から2020年に下落幅が小さかったからといって、2020年から2030年も下落幅が小さいと考えることができるでしょうか?このようなトレンド外挿を行ってもよいのでしょうか。
限界資本収益の下落だけに完全に基づくのであれば、このトレンド外挿は可能です。しかし、先ほど説明した金利自由化や金利規制の影響を考慮すると、この外挿は不可能となります。その理由は、私たちが考える金利市場化、長期金利の下落、スプレッドの下落というプロセスが、終わりに近づいていると言えるからです(もっとも、後で述べるように、それがすでに終了したとまだ確信しているわけではありませんが)。したがって、これからの10年間において、国債金利の下落は金利ハブの低下の影響をより強く受けることになり、金利自由化による押し戻しの影響は比較的弱くなるはずです。
このトレンドは、長期的に見て、2030年あるいは2035年頃には、長期国債金利に大幅な下落の余地が存在するという見方をさらに裏付けています。もちろん、私たちは短期的なサイクルの影響、不動産市場の景況感の悪化、そして傷跡効果、過剰生産能力、様々な短期的な景況感の要因による影響を認め、受け入れています。これらは短期的な金利の下落にも寄与します。これらの短期的な要因の影響が消えれば、金利が周期的な反発を見せることも排除されませんが、金利の下落と周期的な反発は景気によって駆動されるものです。この下落と反発の背後において、金利のハブは下落チャネルの中にあるべきであり、国債金利にとって、次の10年は加速して下落していくことになります。
なぜ金利市場化のプロセスが終わりに近づいているがまだ終わってはいないと考えるのでしょうか?最も素朴な観察は、4月以降の手作業による利息補給(手工貼息)の禁止が市場に与えた衝撃を観察することです。手作業による利息補給が広範に存在していたこと、そしてそれを禁止したことに対する市場の反応は、私たちが先ほど説明したメカニズムおよび金利の完全な市場化のプロセスがまだ完了しきっていないことを非常に明確に示しています。
もし草の根のレベルにおける手作業による利息補給の推計幅から観察するならば、金利の完全な市場化の達成、およびこの収斂プロセスの完全な終了と比較して、均衡水準に対して1年物金利にはおそらくまだ25bp、あるいは30bpほどのこれだけの差、これほどのギャップが存在していると言うべきでしょう。しかもこれは、現在の経済景気が比較的低迷しており、均衡金利全体において考慮される景況感の要因が、今よりも
比較的低水準から、2011年と比較してすでに大幅に修正されているが、おそらくまだ道の途中にあるかもしれない。
この部分の議論をまとめると、私たちが言いたいのは、2011年以降、中国の長期資本の限界リターンが持続的かつ大幅に低下し、金利水準全体の下落を駆動したということである。商業化志向の改革と金利規制が人為的に利ざやを拡大させたため、過去10年間の長期国債金利の下落幅は比較的小さく、貸出金利の下落幅は比較的大きかった。しかし良いニュースとして、将来的には長期国債の金利自体が追いつき下落するということである。短期的な内には、金利の下落には景気の低迷や非常に弱い不動産市場などの要因の影響があり、景気の回復に伴って金利にも明らかな反発が見られることは排除されないが、長期的に金利が下落するトレンドに逆らうことは非常に難しい。
こうした意味において、先ほど財政部が発行した超長期国債が市場の人気を集めたことには、ある程度、市場の価格付けに非常に合理的な要素が含まれている。現在から30年後は基本的に2054年になり、2035年以降を見据えると、経済成長全体の長期金利はいずれも非常に低い水準になる。したがって、現在から長期国債金利を見れば、その価格を低めに設定することには合理性があるはずである。
海外進出は、今年に入ってから資本市場が非常に注目している投資のテーマである。同時に、日本企業がバブル崩壊の前後における急激な円高などを背景に、大幅な海外進出を行ったことが、私たちが学び参考にするための有益な事例を提供してくれている。
私たちが日本企業の海外進出を観察すると、そこには多くの背景がある。例えば、日本国内の視点から言えば、円の急激な升値が競争力に与える影響;例えば日本の不動産バブルの崩壊、およびそれに伴う長期的な需要の低迷が市場の成長をもたらさなかった影響;人口の高齢化や人口全体の伸びの低下が日本経済の長期的な競争力や需要などに与える影響などは、すべて日本企業にとって海外進出の非常に重要な背景である。
一方、中国の改革開放、小平同志の南巡講話、中国のWTO加盟、冷戦の終結により、世界は平和と安定をテーマとする時期に入り、経済のグローバル化が加速した。そして情報技術、航空、海運などの分野における一連の技術的変革も、企業の海外進出にとって非常に重要な外部環境を提供した。こうした条件下で、日本企業は数十年にわたって絶えず海外市場を開拓し、多くの人にとって目覚ましい成果を収めた。
私たちが現在の中国企業の海外進出を分析すると、多くの側面で背景が類似している。例えば、多くの人は、中国が不動産の劇的な調整とバブル崩壊による長期的な需要不足の影に直面しており、人口の減少、90年代生まれの未婚・非子育て化、そして総人口の減少、生産年齢人口の減少といった長期的な影響に直面しており、地政学的な環境の不確実性に直面し、サプライチェーンの強靭性を強化する必要性などから生じる生産能力の海外移転やより均衡の取れた配置の影響を受けていると考えている。これには、長期的な国内の労働コストの上昇、環境保護コストの上昇、要素コストの上昇などによって引き起こされる競争力への影響も含まれる。
したがって内部においては、多くの人が不動産バブルの影響が存在し、長期的な人口減少の影響が存在し、労働コストや環境保護・要素コストの上昇によってもたらされる競争力への影響が存在すると考えている。外部においては地政学的な不確実性によってもたらされる影響が存在し、多くの国が経済成長を重視し、外資の誘致を重視することによってもたらされる外部環境が含まれており、これらの側面において当時の日本の海外進出といくつかの類似性がある。
そのため、日本の海外進出のパフォーマンスを分析することは、私たちが将来の中国企業の海外進出を理解し予測する上で、一定の参考価値を持つ。
[caption id="attachment_1323" align="aligncenter" width="901"]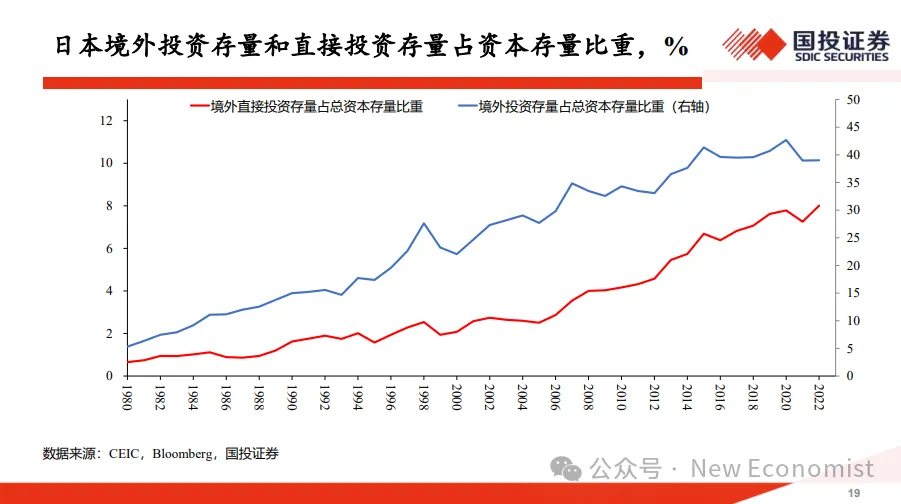 高善文内部演讲全文14[/caption]
まず、日本企業の海外進出の総量レベルでのパフォーマンスを見てみよう。このグラフの分母は日本国内の総資本ストックである。日本国内には工場や機械設備、地下鉄、空港があり、これらすべてを整理して数量の概念にしたものが日本国内の資本ストックである。分子は何であろうか?分子の一本の赤い線は、日本が長年海外に保有する、日本国外の直接投資のストックである。日本企業は海外に直接投資を行っており、中国には多数の合弁企業があり、北米にも多くの合弁企業がある。これらの合弁企業は日本の視点から見ると一定の株式を占めており、直接的な海外投資の資本ストックが存在する。もう一つの青い線は、より広い範囲の投資ストックである。この投資ストックには直接投資だけでなく、信用供与(クレジット)、株式、外貨準備なども含まれている。
金融市場や信用市場を通じて、海外において彼らはますます大きな債権を保有しており、こうした債権も彼らの海外資本の一部を構成している。したがって、これらは2つの異なる基準(口径)である。直接投資は比較的狭い基準である。なぜなら、1つの工場を稼働させるためには一定の負債も存在するため、工場に対応する総資本ストックと、日本自身が統計をとっている海外ODIとは、必ずしも一対一で対応するわけではないためである。
この指標から容易にわかるのは、日本の総海外投資ストックに関して、直近の時期において、それは日本の資本ストックの40%を占めているということである。日本国内の資本ストックが100である場合、日本が国外に保有するすべての直接および間接投資のストックは資本ストックの40%に相当し、その中で海外直接投資は日本の資本ストックの8%に相当し、海外投資総量の20%に相当する。これはオーダー・オブ・マグニチュード(大きさの秩序)の概念である。
第二に、日本の海外子会社の売上高を見てみよう。日本の海外子会社の売上高はGDPとイコールではないが、大まかに比較可能であり、GDPの統計と類似点はあるが正確に一致するわけではない。
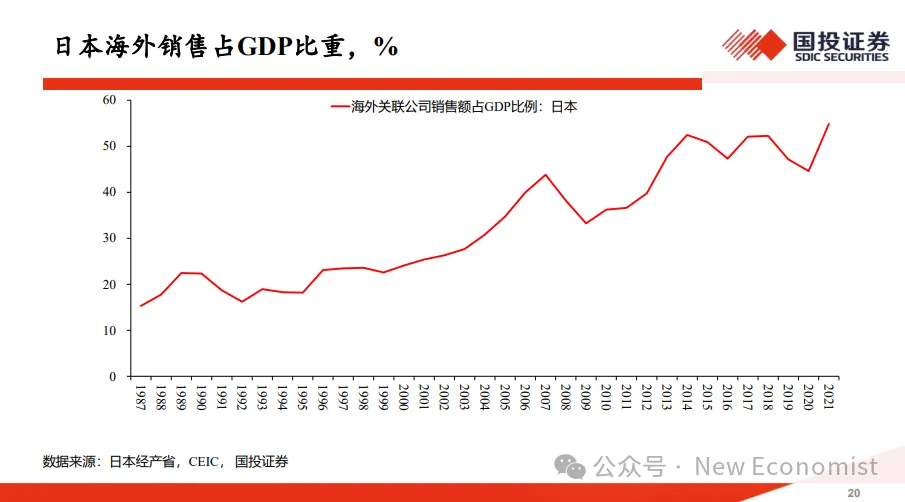
日本が海外に投資した企業の売上高が日本GDPに占める比率は、直近の時期において40%以上に達し、50%に満たない水準となっている。そのため、多くの人が日本は日本本土以外に「もう一つの日本」を再構築したと言っているのであり、それはまさにこの意味においてである。
つまり、日本本土以外において、それが支配する企業の売上高は日本本土のGDPの40%から50%に相当し、その海外における直接および間接の資本ストックも本土の資本ストックの40%に相当する。これら2つの指標にはいくつかの類似性があるが、直接投資は8%に相当する。したがって、日本本土以外に「もう一つの日本」を再構築したのであり、これは多くの人がより分かりやすく表現した言い方である。
[caption id="attachment_1325" align="aligncenter" width="907"]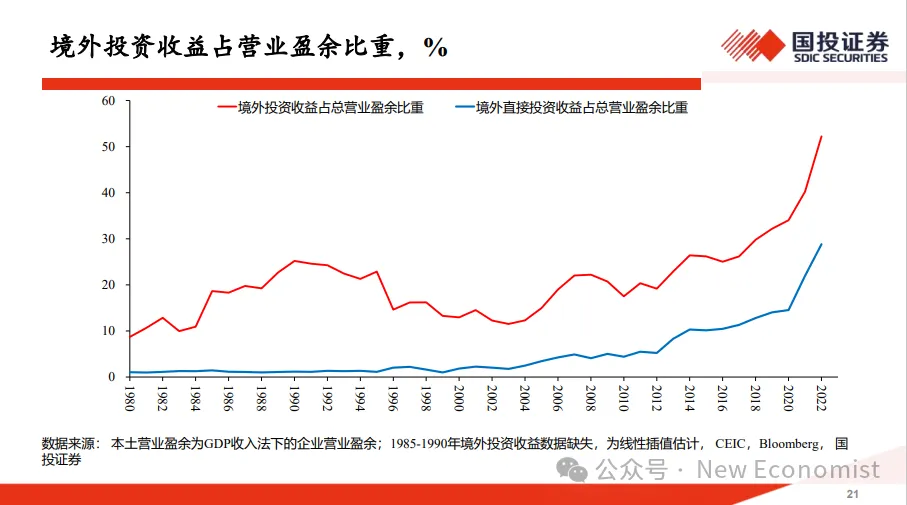 高善文内部演讲全文16[/caption]
次に、彼らの海外における投資収益を見てみよう。日本は海外にこのような投資を行っており、これらの投資は常に収益を生み出すことができる。日本が海外で得た投資収益と日本国内での投資収益の比率をとってみると、パンデミック以降、この比率が大幅に上昇していることがわかる。いくらか不可解な点もあり、私たちはその原因を十分に理解できていない。パンデミック以降、日本の海外投資の利益率は大幅に上昇したが、その原因を十分に理解できておらず、おそらく海外経済の景気が著しく拡大しているからかもしれないが、中国の景気はそれほど拡大しているようにも見えないため、この事実をうまく理解できていない。
[caption id="attachment_1326" align="aligncenter" width="898"]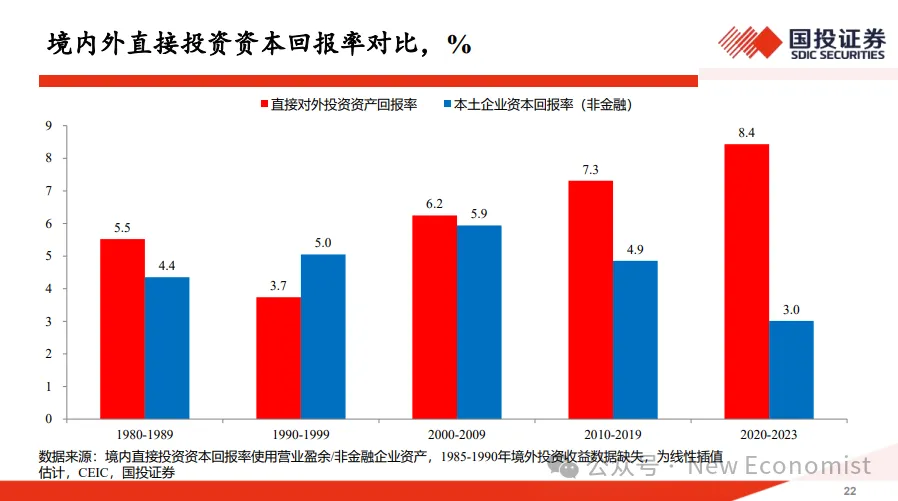 高善文内部演讲全文17[/caption]
しかし、パンデミック発生前を見ると、日本の海外直接投資は資本ストックの8%を占め、その収益はおよそ10%強を占めており、海外直接投資の利益率はこの指標から見れば国内よりもやはりやや高かった。パンデミック前の直接・間接投資の利益率はだいたい20%余りであったが、資本ストックは日本の資本ストックの40%を占めており、これは上の赤い線の
報告には、彼が保有する海外の債券、保有する外汇(外国為替)準備、保有する信用供与などが含まれており、完全な直接投資の概念というわけではない。
そのため、海外直接投資の収益に関しては、国内の投資収益の約10%強に相当し、直接および間接の投資収益を合わせると30%近くになる可能性がある。これが全体的な指標である。この背景のもと、日本企業の境外(国外)における投資収益率と境内の投資収益率を直接比較し、期間を区切って5年または10年の区間で比較を行うことができる。容易にわかるように、大部分の時期において、日本の境外投資の収益率は境内よりも高く、大半の時期で境外投資の収益率は境内よりも高い。
表面上から見れば、日本企業が境外に投資する場合、優れた経営技術、優れたエンジニアリング技術、優れたビジネスネットワークを持ち、その上で境外の比較的安価な労働力、比較的友好的な政策環境、免税環境や減税環境を利用でき、自社の顧客により近づくことができ、進出先の市場の成長率もより高く、多くの貿易摩擦を回避することもできる。
表面上から見れば、これらの要因はいずれも境外投資がより高いリターンを得やすくしている一方、日本国内にとっては経済成長の停滞や人口の減少などにより、リターンの獲得が相対的に困難になっている。
表面上から見れば、境外の投資リターンは境内よりも高く、境外の成長は境内よりも高いということは、一見して明らかなように思われる。しかし、この種の観察における重大な問題は、海外進出自体が選択的に海外進出の機会を与えるという点にある。すべての企業が海外に進出するわけではなく、海外に進出する企業もあれば、しない企業もある。海外進出を選択する企業は通常、比較的競争力が強い企業であり、国内で行き詰まって海外で一か八か賭けているというケースも排除されない。
しかし、直感および経験から見れば、海外進出を選択する企業の大多数は、そもそも国内で非常に高い競争力を持っていると考えられる。もし海外進出を選択する企業がそもそも国内で非常に高い競争力を持っているならば、国内での投資リターン自体が高く、海外に進出した後も当然リターンが高くなる。したがって、海外進出後のリターンが国内全体の平均リターンよりも高いとしても、それは海外進出がリターンを高めたことの証明にはならない。
[caption id="attachment_1327" align="aligncenter" width="905"]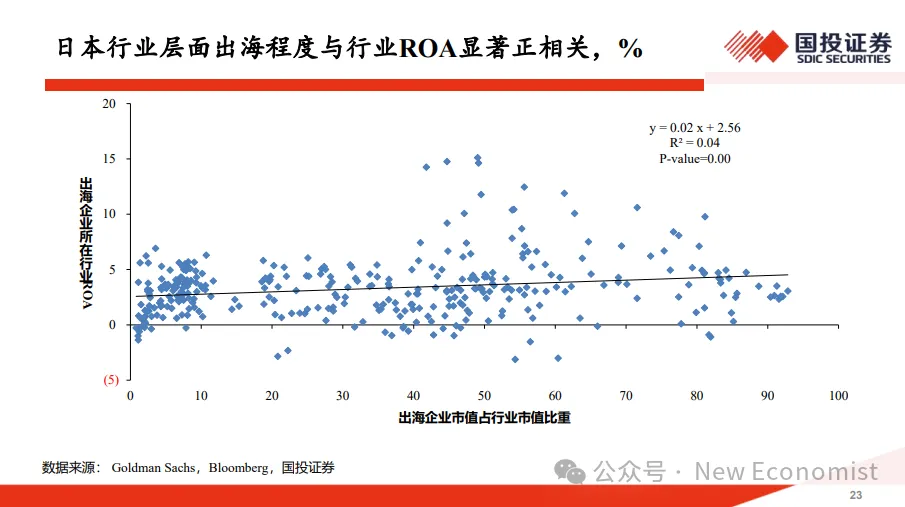 高善文内部スピーチ全文18[/caption]
つまり、海外企業の収益率が高いからといって、海外進出が収益率を高めたことを意味するわけではなく、海外に進出する企業が元々収益率の高い企業であるからにほかならない。海外に進出するのは収益率が高い企業ばかりであり、国内に残る企業は通常収益率が比較的低い企業である。このように海外進出する割合が多くなれば、海外全体の収益率が国内よりも高くなる。
もしこれがその説明であるならば、海外進出自体が株価やバリュエーション(企業価値評価)に与える影響は限定的なものとなる。なぜなら、海外進出によって収益率が高まるわけではなく、国内と基本的に大差がないのであれば、株価やバリュエーションの水準を引き上げる影響は限定的だからである。
しかし、海外進出が実質的に収益率を高めているという可能性も同様に存在する。もしこれがその説明であるならば、海外進出によって収益率がさらに高くなり、売上高の成長率もさらに高まる。この条件の下では、海外進出自体が企業の株価により良いパフォーマンスをもたらし、バリュエーションをより高くすることになる。重要なのは、これら2つの説明を区別することである。
これらの影響を区別する前に、マクロ的なパフォーマンスを見てみよう。これは業界レベルで計算を行ったものである。業界レベルで計算を行うと、横軸はさまざまな業界の海外進出の度合いを表している。ある業界では、海外投資を行っている企業の海外における売上が業界全体に占める割合が非常に高く、これが「海外進出の度合いが高い」ということである。別の業界では、売上高や投資の大部分が国内にあり、「海外進出の度合いが低い」ということになる。
[caption id="attachment_1328" align="aligncenter" width="910"]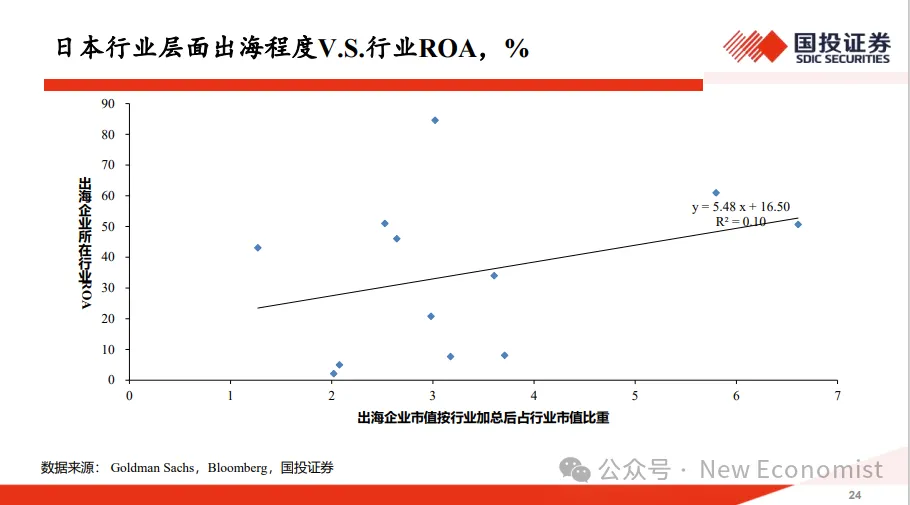 高善文内部スピーチ全文19[/caption]
まず、さまざまな業界の海外進出の度合いを測定し、縦軸にはそれらの業界の収益率をとる。容易にわかるように、海外進出の度合いが高いほど収益率も高く、輸出企業の海外における割合が大きいほど、その収益率も大きくなる。
[caption id="attachment_1329" align="aligncenter" width="917"]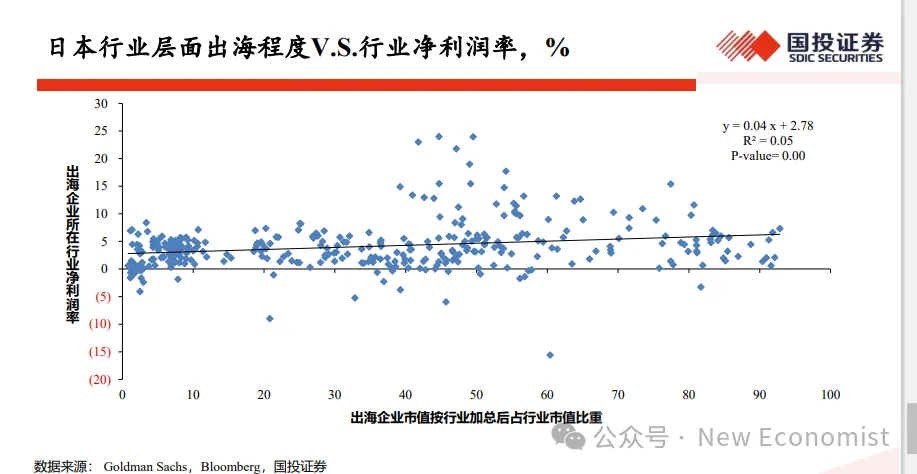 高善文内部スピーチ全文20[/caption]
業界の純利益率を計算した場合も同様である。海外への露出が多いほど純利益率は高く、売上高の成長率も同様に、海外への露出が多いほど売上高の成長率は高くなる。しかし、これらは単に海外進参与と良好な収益パフォーマンスとの間に相関関係があることを示すものであり、海外進出がより高い収益、より高い純利益率、より高い売上成長をもたらしたことを示すものではない。
[caption id="attachment_1330" align="aligncenter" width="894"]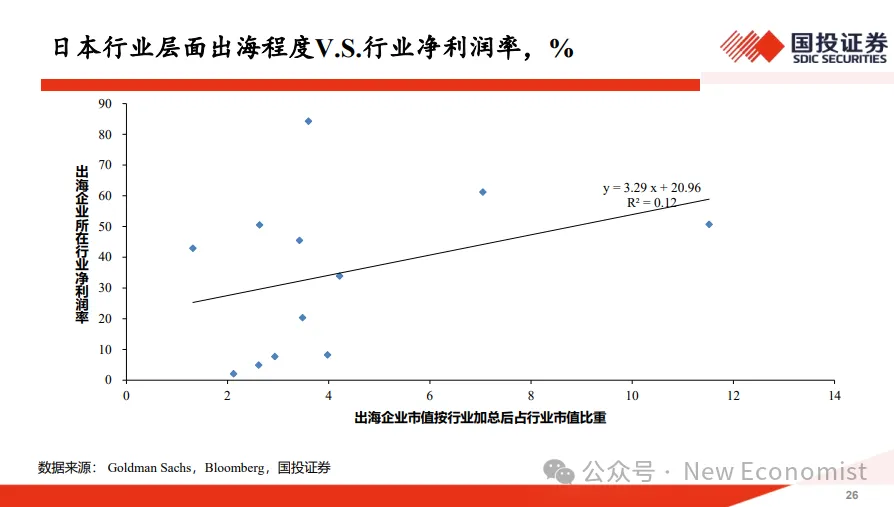 高善文内部スピーチ全文21[/caption]
なぜなら、因果関係が逆である可能性もあるからだ。元々の競争力がより高いがゆえに、これらの業界が海外進出の傾向が強いということもあり得る。その場合でも正の相関関係は存在するが、因果関係が逆転していることになる。もし因果関係が逆であれば、投資の観点からはそれほど大きな意味を持たない。こうした影響を区別するため、私たちは双方向固定効果モデルによる統計分析を導入した。
[caption id="attachment_1331" align="aligncenter" width="905"]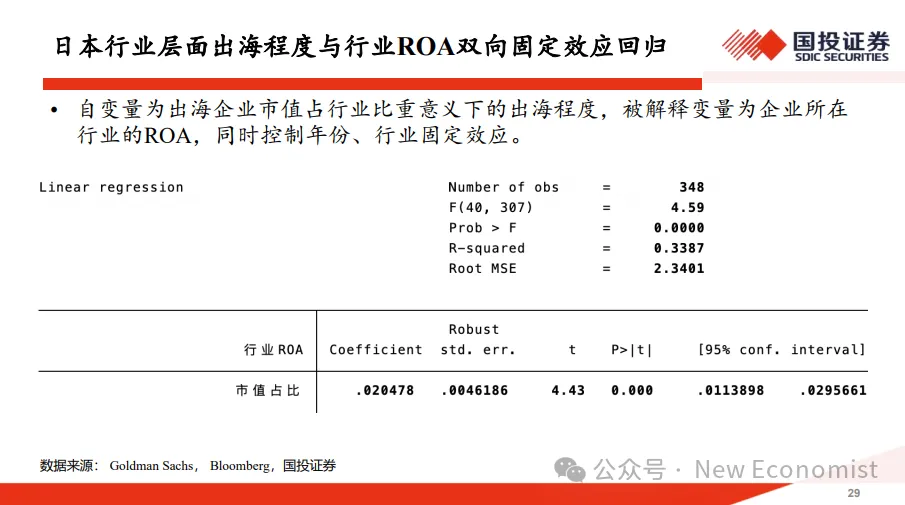 高善文内部スピーチ全文22[/caption]
簡単に言えば、多数企業を対象に、その業界の影響と時間の影響を同時にコントロールしている。業界の利益が高い、または低いという影響を固定効果によってコントロールし、ある年は利益が高く、ある年は利益が低いという影響もコントロールする。その上で、時間方向と業界方向の2つの次元が同時に変動している条件下において、その2つの次元で同時に変動する変数が企業の収益能力に与える影響を観察する。
統計結果から見れば、これはこうした結果を非常にうまく裏付けていると考えている。企業が海外に進出したことで企業の収益能力が押し上げられたのであって、「収益能力が高いから海外に進出したわけではない」と確信を持って言うことができる。
すべての影響を完全に排除できるとは限らないが、企業が海外に進出した後、先ほど述べたようないくつかのメカニズムによって、企業の収益能力が押し上げられ、売上の成長が押し上げられ、純利益率が押し上げられたということは確実に言うことができる。
もし企業の海外進出が収益能力を押し上げることができるのであれば、ひいてはそれがより良い株価のパフォーマンスを刺激することになり、長期的な観点から資本市場にとって意味のあるものとなる。以上が、企業の財務データおよびいわゆるパネルデータモデルに基づいて私たちが行った分析である。この分析の技術的詳細について、皆さんがわざわざ深く追究する必要はないが、私たちが言いたいのは、その基本的な結論として「海外進出は企業の収益能力の押し上げに寄与する」ということである。もしこれが正しいのであれば、そのパフォーマンスとして、海外に進出している多くのセクターの株価は長期的に見てもっと良いパフォーマンスを示すはずであるという、非常に自然な推論が導き出される。
[caption id="attachment_1332" align="aligncenter" width="887"] 高善文内部講演全文23[/caption]
海外に進出する多くの企業は海外でより高い利益とリターンを得ており、それが結果として完全な国内企業と比較して株価のより良いパフォーマンスにつながっている。したがって、これは次に私たちが日本における長期的な株価のパフォーマンスを観察する対象となる。1995年を基準としてこの指数を100に設定した場合、赤い線は海外に進出した50社の株価のパフォーマンスを表し、青い線は完全に国内市場に集中している50社の株価のパフォーマンスを表している。
[caption id="attachment_1333" align="aligncenter" width="900"] 高善文内部講演全文24[/caption]
1995年から非常に最近に至るまで、赤い線は100からほぼ800の水準まで上昇したのに対し、青い線は100から200未満の水準にしか上昇しなかったことがわかる。
パンデミック前、2020年のパンデミック発生前に焦点を当てても、赤い線の長期的なパフォーマンスは青い線を大幅に上回っていた。多くの人は、パンデミック前において日本の株式市場は長期的に成長せず、バブル崩壊後は長期的に非常に低い水準にとどまっていたと考えている。日経平均株価を観察する限り、この見方は確かに正しい。しかし、そのセクター構成を観察すると、全体的な市場が比較的弱いという条件の下でも、海外進出セクターは20年以上の期間(95年、05年、15年)において、そのパフォーマンスは悪くなく、少なくとも上海総合指数よりも悪くはなかった。
1995年から現在に至るまで、海外進出指数のパフォーマンスは、100から2020年の時点でおそらく300から400の水準に達している。もちろん、パンデミック後は非常に大きく上昇したが、パンデミック前であっても、日本のようなほとんど成長しない経済体、市場全体がほとんど成長しない状況において、その上昇率は長期的に見ても無視できないものであり、さらに重要なことに、国内市場に対する相対的なパフォーマンスが明らかに優れていたということである。
2003年以降に焦点を当てると、全体としてほとんどの期間で外需指数のほうが優れていたが、パンデミック発生前までの両者の差はそれほど大きくなかった。この十数年の期間に絞っても、外需指数のパフォーマンスは内需指数よりもやや強いと言うことができる。しかし、パンデミック発生後、外需指数は内需指数に対して極めて著しく強くなり、利益の面から見ても同様のパフォーマンスが見られるが、これについては十分にうまく説明することはできない。
したがって、これらの株式市場におけるパフォーマンスを総合すると、株式市場のパフォーマンスにはいくつかの細部についてさらなる研究が必要であると考えられるものの、比較的長い歴史的データから見ると、停滞した経済の中において競争力のある企業が大量に海外に進出することが、その利益率をさらに刺激し向上させることができ、その業績が株価にフィードバックされることで、内需指数と比較して長期的に優れたパフォーマンスを発揮するという見方を支持する傾向にあり、このような結論も非常に堅固である。
この意味において、中国国内で過去数四半期に現れた海外進出指数や、ボトムアップの力によって推進された海外進出セクターの追跡は、国際的な経験の比較という観点や堅実な経済的論理の観点から見ても合理的であり、長期的に見ても魅力的であると言える。
時間の関係上、私の話はここまでとする。簡単に総括すると、本日の議論は主に3つの内容に分かれている。
1つ目は、マクロ経済情勢の観察についてである。
不動産セクターの調整およびそれが引き起こした貿易の深刻な不均衡は、ここ数年の経済の最も重要な特徴である。そして、スカーフィエクト(傷痕効果)がその中で影響を及ぼした可能性がある。ごく最近のデータにおいて、中国は新興産業や生産能力の新規稼働において、限界的に一部の経済データを駆動し改善させている。不動産市場自体はすでに著しい調整を経験しており、評価指標も合理的な範囲に入っているが、これがすでに底を打ったことを意味するわけではない。しかし、最近の一連の政策は不動産分野をターゲットにしており、最も重要な問題は不動産企業の連鎖的な流動性危機である。
この背景の下で、市場はこれらの政策に対して非常に大きな熱意と非常に満ち足りた期待を抱いているが、不確実性は主に今後数ヶ月間の実行にあるため、我々は緊密に注視する必要がある。もし実行の効果が比較的理想的であれば、不動産市場が徐々に底を打ち、その後ゆっくりと反転していくことを促進する可能性があるが、政策の実行が期待を下回った場合、我々はそのようなリスクに対して必要な準備をしておかなければならない。
2番目の部分は、長期金利について議論した。
我々が言いたいのは、中国の長期的な限界資本収益率の低下が金利の中枢の低下を牽引したことが、長期金利低下の最も重要な背景であるということである。しかし、2011年から2021年にかけて、金利の自由化と規制緩和の過程において、国債市場は同時に金利を上方に押し上げる力を受けたため、その金利低下があまり顕著ではなかったが、今後はこの影響が大幅に弱まるだろう。金利自由化のプロセスはまだ終わっていないように見えるが、1年から2年の市場において、金利には依然として25ベーシスポイントから30ベーシスポイントの余地があるように見える。
経済の長期的な停滞と内外の不確実性の背景の下で、企業の大量の海外進出は企業の利益と競争力の押し上げに寄与しており、このようなパフォーマンスは振り返って株価のレベルでも合理的に裏付けられている。
時間の関係上、私の話はこれだけにする。皆さん、ありがとうございました。
高善文氏が発言、不動産は底を打って反転するのか?国債金利は加速して低下するのか?
不動産価格は依然として下がり続けているが、底は来たのか?不動産に関する重要な政策が次々と発表されるに伴い、A株や香港株の不動産セクターは大幅な反転を続けているが、政策は市場が期待する効果に達することができるのか、将来の市場はどうなるのか?長期国債金利が大幅な低下を続けているが、将来をどう見るべきか?5月28日、国投証券のチーフエコノミストである高善文氏は、国投証券2024年中期投資戦略会議において「奮楫逐浪天地寛」をテーマに基調講演を行った。
投資作業本の代表者が要点を整理して皆様に共有する:
1、ファンダメンタルズの悪化は不動産市場調整の重要な原因であるが、唯一の原因ではない。我々は、不動産市場の大幅な調整のもう一つの非常に重要な原因は、不動産企業が流動性危機に直面していることであると考えており、この状況は火の回りが次々と燃え広がる連鎖に似ている。
2、過去の一時期において、不動産価格は依然として加速して下落し、底を模索していた。
長期的な株式投資家なら誰しも知っているように、合理的な価格は市場の底を意味するわけではなく、市場の底は通常、価格が合理的な水準を大幅に下回る必要がある。
3、もし不動産価格の絶対水準が2017年に戻った場合、所得に対する不動産価格の比率(年収倍率)が2015年あるいはそれ以前に戻ることは完全にあり得る。
4、株式市場に戻ると、(A株の)不動産セクターの株価指数に顕著な反転が現れた。株価のパフォーマンスから見ると、過去1ヶ月余りの間に、不動産セクター指数の反転幅はパンデミック緩和時と同等であり、同じ規模にある。香港株式市場を観察しても、状況は同様である。
このような反転は、中国企業の米ドル建て債券の高利回り市場、すなわちジャンクボンド市場にも反映されており、満期利回りの明らかな低下として表れている。この低下幅はパンデミック緩和時ほど大きくはないが、債券市場から見ると、その規模はかなり大きく、パンデミック緩和以来最大のものである。
不動産企業が直面している流動性の圧力は、すべての問題の中で最も根本的な根源である。政府の政策がこの最も重要な根源に正面から向き合い、それを解決しようとし始めたとき、市場の価格指数は大幅な反転を示した。
市場から見れば、今回の救済は問題の核心を正確に見定め、的確に診断し、病根を見つけ、対策の方向性が正しかった。これによってのみ、A株市場、香港市場、そして債券市場がパンデミック緩和後の背景において、これほど力強いパフォーマンスを見せた理由を説明することができる。
5、我々は、現在の政策の方向性が正しいと考えている。不動産市場はすでに著しい調整を経験しており、多くの評価指標が合理的な範囲に戻っている。強力な政策には、市場が徐々に底を打ち、反転することを段階的に促進する潜在力がある。しかし、政策実行の過程における不確実性が最も大きいため、我々は観察を続けなければならない。
6、当初、取引は期待を中心に展開され、政策が打ち出された後、期待に基づく取引が終了し、代わりに政策の実際の効果の評価が始まる……。この評価には間違いなく数ヶ月の時間がかかり、もし評価の結果が期待を下回り、さらなる政策的支援がなければ、市場は再び比較的大きな調整を見せる可能性がある。
7、2010年から2030年にかけて、我々は長期的な経済成長率、長期的な限界資本収益率、および長期金利の中枢の持続的な低下を目撃することになるが、この現象は日本や韓国などの他の東アジア経済体の移行プロセスにおいても現れている。
長期的に見ると、2030年または2035年には、長期国債金利には大幅に低下する余地がある。
金利市場化のプロセスは終わりに近づいているが、まだ終わってはいないと考えている。
過去数年間、中国は深刻な貿易収支の不均衡に見舞われた
私たちは連続する4四半期のローリング計算を行い、このように処理したデータの方がより滑らかに見えるようにした。同時に、計算において価格指数の変動を考慮し、価格要因の影響をコントロールした。言い換えれば、中国の貿易勘定長年の変化を観察するため、不変価格による貿易黒字と不変価格のGDPを計算したのである。
おそらく大半の人々が重要な事実法に気づいていないだろう:2022年、2023年、2024年以降、中国の貿易勘定はGDPに対して再び巨額の黒字を示している。価格要因を除去した上で見ると、この黒字の水準の高さは、データが記録されて以来の最高水準である。
我々が知るように、前回中国の貿易勘定に巨額の黒字が出たのは2007年頃であった。当時、人民元相場は巨大な切り上げ圧力に直面していた。全体として、為替レートの水準には一定の過小評価が存在し、為替レート形成メカニズムには弾力性が欠けていた。さらに他のいくつかの内外要因が加わり、経常勘定に巨額の黒字が現れたのである。当時の黒字水準は、少なくとも改革開放以降で最高のものであった。
しかし過去数年間において、価格要因の影響を除去した基礎の上で、貿易黒字の数量は2007年の水準を超えた。だが、もし2007年前後のマクロ経済環境を比較するならば、人民元全体としては依然として一定の切り下げ圧力に直面している可能性が高いことが容易に見て取れる。
2007年とは完全に逆に、人民元の為替レート形成メカニズムは全体として2007年よりも優れた弾力性を持っている。2007年当時、経済は深刻なインフレと高成長の水準に直面していた。一方、過去数年間において、物価上昇は予想に達せず、経済成長率も相対的に低い水準に維持された。これらの重要なマクロ経済環境において、国内外の経済環境、為替レートの形成と水準の面には顕著な差異がある。しかし、たとえそうだとしても、黒字は当時よりもさらに高い水準にある。
比較してみると、もし価格要因を除去せず、単に名目値を計算する場合、すなわち名目貿易黒字と名目経済総生産を計算する場合、現在の貿易勘定の不均衡の程度ははるかに緩和されていることがわかる。それは2017年の水準より半分近く低く、2015年前後の水準よりもさらにわずかに低い。
[caption id="attachment_1335" align="aligncenter" width="640"]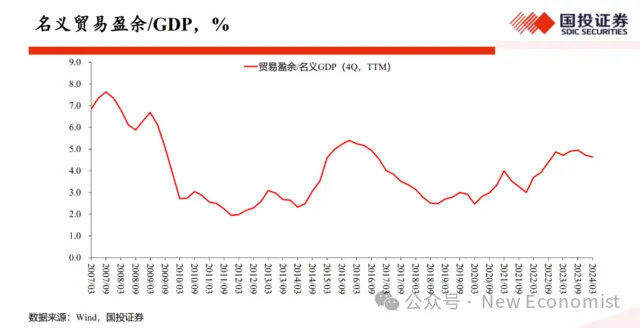 高善文内部演讲全文26[/caption]
価格要因を除去した後のデータのパフォーマンス、および最近の価格要因除去後のデータの顕著なパフォーマンスは、ここ数年、中国の貿易条件に非常に深刻な悪化が生じたことを示している。
言い換えれば、あなたが販売した商品の価格は大幅に下落した一方で、あなたが購入した商品の価格は大幅に上昇した。大量に輸出販売された商品の価格が大幅に下落した一方で、あなたが調達しようとし購入しようとするものの価格が大幅に上昇したため、第1の図と第2の図の間にはこれほど顕著な差異が現れるのである。しかし、実体経済のパフォーマンスを分析するという観点から見れば、価格要因を除去した後のパフォーマンスは、明らかにさらに合理的である。
不均衡が生じた理由、最も重要な説明は不動産の大幅な調整である
我々が問わなければならない問題は、なぜここ数年の間、中国で再びこれほど深刻な貿易勘定の不均衡が生じたのかということである。
魅力的な説明の一つとして、パンデミック期間中、世界規模で広範囲にわたるリスク管理が行われたため、サプライチェーンが深刻な混乱に見舞われたことが挙げられる。一方、中国は少なくとも2020年、2021年、および2022年の一定期間において、パンデミック管理が非常に成功しており、経済生活全体の運行が非常に正常であった。中国の製造業の生産プロセス、中国のサプライチェーンは相対的に非常に正常な水準を維持していた。
では、世界経済活動が正常化するにつれて、貿易黒字は大幅に縮小するはずである。しかし実際には、せいぜい2023年に貿易黒字がごくわずかに減少したのが見られる程度である。2024年に入って以降、貿易黒字は再び増加に転じているというこのようなデータの現れ方である。ここ数年のデータ全体のパフォーマンスに対して、その説明力は相対的に比較的限られている。
多くの人々が提案しがちな2番目の説明は、パンデミック期間中および近年の間、中国の製造業投資が全体として相対的に高い水準を維持していたためというものである。さらに、中国は新エネルギー車などの新興産業分野で技術的ブレイクスルーを成し遂げ、競争力を著しく向上させ、それがひいては貿易黒字の成長を推進したという。しかし、我々は、製造業の能力と競争力の著しい向上だけでは、歴史上前例のない巨大な貿易黒字を説明するには説得力が不十分であるかもしれないと考えている。
重要な反証として、この時期全体の中国の経済成長率の平均パフォーマンスは低めに偏っており、物価パフォーマンスは弱く、為替レートのパフォーマンスも弱い。もし中国の競争力の著しい向上が貿易黒字の大幅な拡大をもたらしたのであれば、為替レートの層面において、我々はこれほど弱いパフォーマンスを目にすべきではない。
さらに、成長率の角度から見れば、この時期全体の経済成長率は歴史的な通常のトレンドと比較して明らかに低めに偏っていた可能性もある。これが、我々に3番目の説明を考慮させる。
実際、この説明は以前の非公式な議論の中で何度も提起されていたが、この角度からデータを処理していなかったため、しばしば困惑を感じていた。
3番目で最も重要な説明は、中国の不動産市場の大幅な調整である。2021年以来、中国の不動産市場は大幅な調整を経験し、不動産開発投資、新規着工、販売が連続して大幅に下落した。これには、それが牽引する川上・川下の産業チェーン需要の大幅な減少も含まれている。
これらの条件下で、これら分野の需要の急速な収縮に伴い、対応する生産能力は国際市場への転換を余儀なくされ、貿易黒字の成長を形成した。
比較してみると、数量の規模において、それらは相対的に比較的近いことがわかる。
我々が強調しなければならないのは、パンデミック終息以来の傷痕効果の影響により、居住者企業や地方政府のバランスシートが受けた損害がもたらした需要全体の低迷、消費性向全体の低迷の影響により、同様に需要不足が生じたということである。それに伴って生じた需要不足は、同じようにある程度において貿易黒字の拡大として表れている。
論理の連鎖において、問題の起点こそが不動産市場の大幅な調整と傷痕効果がもたらした需要の収縮である。この力が弱めの経済成長をもたらし、低めの価格水準をもたらし、弱めの為替レートのパフォーマンスをもたらした。
需要が弱いため、景気が低迷し、そのため価格が軟調となり、そのため経済成長率が軟調となり、そのため為替レートが軟調となった。同様に需要が低いため、それに相応する供給能力が国際市場へと転換せざるを得なくなった。それにより、非常に大きな貿易黒字の拡大が生じ、表れている。
同じく需要が弱く、しかも中国がこれほど大きな経済体であるため、それが中国の貿易条件の著しい悪化をもたらした。あなたの需要が弱いため、工業品の価格が非常に軟調となる。工業品の価格が非常に軟調であるゆえに、あなたが輸出する際、国際市場において競争力を形成することができる。
したがって、中国の需要は弱く、価格は弱く、国際市場において、鉄鋼から他の多くの化学工業品製造品に至るまで、国際市場でより強い競争力を持つことになる。あなたの貿易パートナーの角度から言えば、彼らは強力な中国製品の競争を感じ取り、中国の過剰生産能力についての不満を言い始めたのである。
不動産に顕著な修復が見られ、傷痕効果が減退すれば、不均衡は大幅に修正される
これが中国の過剰生産能力問題の議論の焦点ではないが、確かにこれが中国の過剰生産能力の物語についての議論を推進する重要な背景の一つである。
このような分析から見れば、我々は言うことができる。将来のある時点で、もし中国の不動産市場に顕著な回復が見られ、かつ傷痕効果が消退し、総需要の明確な上昇をもたらすならば、我々が現在目にしている不均衡は大幅な修正を受けることになるだろう。
2021年以来の主要なマクロの物語は不動産であったが、最近変化が生じた
このような背景のもと、我々は次にマクロの層面においてそれに関連する2番目の問題、すなわち不動産問題について議論する。
不動産問題についての踏み込んだ議論を行う前に、私は一つの観察を付け加えたい。それはそれほど重要ではないが、2024年以降の状況についてである。2024年以降、我々は全体として貿易黒字が依然として拡大し続けているのを目にしている。
同時に、我々は工業品の価格水準、特にそれらの前月比の変動に注目している。
[caption id="attachment_1336" align="aligncenter" width="640"]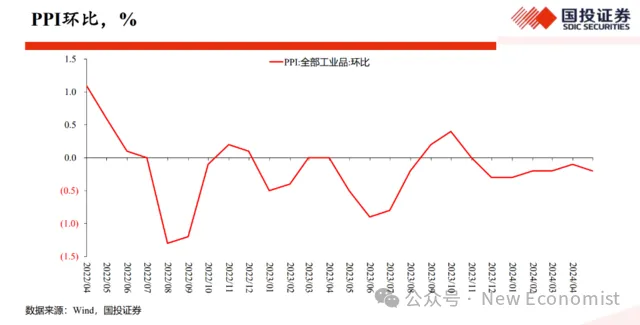 高善文内部演讲全文27[/caption]
昨年の下半期以降、我々は工業品価格の前月比の変動が全体としてすべてゼロを下回っていることを観察している。実際、2022年以降の大半の時間において、前月比の変動は継続してゼロを下回っており、価格水準が全体として常にわずかに下落し続けていることを示している。
さらに観察を進めると、現在の背景下における商品価格において、我々は過去数ヶ月間で商品価格が顕著に上昇し、パンデミック以来の最高値を更新したことを見出している。中国国内の基礎商品価格であれ、ゴールドマン・サックスの商品価格を観察するものであれ、いずれも類似したトレンドを示している。
これは、過去数
月中、私たちは一方で中国の貿易黒字が引き続き増加していることを見る一方で、工業品価格が全体としてゼロ以下で推移し表面的には一見安定しているように見えながらも、基礎的な商品(コモディティ)の価格は大幅な上昇を見せている。
言い換えれば、もし基礎商品の価格の影響を除外すれば、工業製造品の価格は実際にはここ数ヶ月で下落を加速させている。
これは、基礎商品の価格が強含んでいるためである。これらのデータを合わせると、不動産市場の縮小だけで全ての現象を説明することはできないことが示される。ここ数ヶ月のデータは、不動産市場の縮小が貿易黒字の増加と工業品価格の下落を説明できる一方で、基礎商品価格の著しい上昇と最高値更新を説明することはできないことを示している。
ここ数ヶ月のデータにおいて、不動産市場の調整と傷跡効果(スカーリング・エフェクト)が2021年以来のマクロ経済データにおける最も主要なトレンドおよび特徴とみなされているものの、私たちはこの背景と基礎の上で、いくつかの新たな追加的変化が生じていることに注目している。
私たちは、これら新変化の最も重要な背景は、中国が一部の新興分野における生産能力において新たな競争力を形成しつつあることだと考えている。こうした新しい競争力の発生は、中国の貿易黒字の拡大を推進しただけでなく、経済成長率の改善をも促進し、市場のこれまでの予想を上回った。同時に、これも上流の基礎商品価格の上昇を推進した。
しかし、これら新しい供給能力の形成は、製造品の価格に対してさらなる下押し圧力を加えている。
言い換えれば、ここ数年の不動産市場の大幅な調整と傷跡効果の持続的な影響がマクロ経済のナラティブにおける最も重要な特徴であると考えられるものの、ここ数ヶ月において、中国の製造業分野における急速な技術進步と新しい生産能力の形成が、限界的に多くの新しいデータのパフォーマンスを駆動し、ひいては上流商品価格の上昇と中下流価格の下落をもたらしている。
2018年末から現在に至るまで、中古住宅価格と住宅賃金の大幅な下落は、不動産のファンダメンタルズが大幅に悪化していることを示している
25都市の中古住宅価格と賃金指数を見てみよう。
[caption id="attachment_1337" align="aligncenter" width="640"]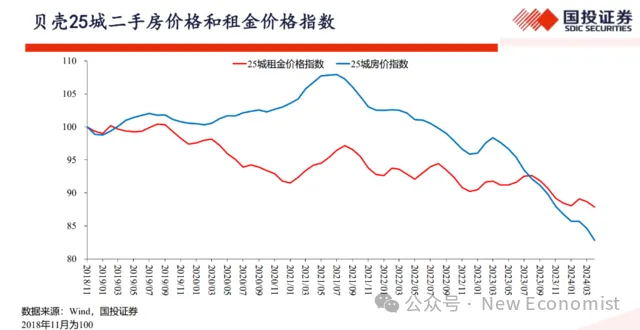 高善文内部演讲全文28[/caption]
これらの地域の家賃価格指数は2018年末を基準点とし、100に設定されている。まず、同じく2018年末を100とした住宅価格指数のパフォーマンスを観察しよう。2021年のとある時点で、住宅価格指数は105以上の水準まで上昇したが、その後大幅な下落を開始した。現在、住宅価格指数は80をわずかに上回る水準まで低下しており、これは住宅価格指数の調整幅が30%に近い可能性があることを意味している。
このような調整幅は、ミクロのレベルでは皆さんの実感と近いかもしれない。異なる物件や都市の間で調整幅に差異があるかもしれないが、全国のデータを総合して見ると、規模感や実感において近いはずである。特に重要なのは、ここ数ヶ月間、住宅価格が全体として下落を加速させる傾向を示していることである。
次に、賃金指数を見てみよう。特筆すべきことに、パンデミック発生以降、賃金指数は変動しながら下落し始めている。
2020年のパンデミック発生から、賃金指数は継続的に下落している。今年4月から5月の期間にかけて、2018年末と比較すると、賃金指数の下落幅はおよそ15%、あるいは10%から15私の間である可能性がある。これはミクロのレベルでの実感と一致している。
ここで言及されている価格は住宅の家賃価格指数であり、オフィスビルの家賃価格指数を考慮に入れた場合、その調整幅はさらに大きくなる可能性がある。
ここで議論されている住宅価格も住宅の価格指数である。私たちのミクロの草の根レベルでの実感も、ここ数年で住宅家賃が著しい下落を見せたことを総じて指し示している。
これら2つの側面のデータを組み合わせると、それらは極めて豊富な情報を含んでおり、不動産市場の現状を理解し将来の動向を予測する上で極めて重要な価値を持っていると私は考えている。
最初のもっとも重要な情報は、家賃の水準が数年にわたって著しい低下を見せたことである。
2018年以前の時期、例えば2010年から2018年まで、あるいは金融危機の影響を除外した場合でも今世紀初頭から2018年までを振り返ると、ほぼ全てのデータが住宅家賃指数が全体として一貫して上昇していたことを示している。
これは経済の急速な成長、持続的な都市化のプロセス、そして人々の所得水準の向上と一致しており、都市の住宅家賃の絶対水準は上昇し続けていた。
しかし、ここ数年、およそ4年から5年の期間において、家賃の絶対水準は下落し続けている。
もし私たちが不動産を極めて重要な資産とみなすならば、その価格設定の基礎は間違いなく長期の家賃が生み出すことができるキャッシュフローである。そして長期の家賃キャッシュフローの予測は、当然ながら現在または直近の家賃パフォーマンスを根拠としている。
住宅家賃が4、5年の長きにわたって大幅に下落したことは、理由が何であれ、バリュエーションの観点から、不動産市場のファンダメンタルズがすでに著しく悪化していることを示している。
以前は、家賃が持続的に上昇し、人々は家賃が少なくとも安定を保つと普遍的に期待していた。しかし現在では、家賃は大幅に下落しただけでなく、この下落が非常に長い間続いている。パンデミック終息後に家賃がいくらか反発したとしても、それは一時的なものにすぎず、すぐに新たな安値を更新した。
バリュエーションの観点から見ると、このような資本財または資産のファンダメンタルズはすでに大幅に悪化しており、その長期的な予想家賃や予想キャッシュフローも著しく低下している。ファンダメンタルズのこのような悪化は、必然的に資産価格の大幅な調整をもたらす。私たちは、これが不動産価格の大幅な調整における最も重要な背景の一つであると考えている。
現在の賃料利回りが示すバリュエーションは17年から18年の水準に戻っており、バリュエーションは決して割高ではない
次に、賃料利回りを観察しよう。ファンダメンタルズが悪化している以上、私たちは賃料利回りに注目すべきである。実際、賃料利回りの逆数は株価収益率(PER)に等しい。それはPERの概念、すなわち価格と家賃の比率を借用している。
2021年中頃以前、私たちは一方で住宅家賃が下落し、他方で住宅価格が上昇していることを観察した。価格のトレンドは、ファンダメンタルズの家賃が示唆する方向とは逆であった。このため、資本財としての不動産のバリュエーションはその時大幅に上昇した。
利益が減少しているにもかかわらず、株価とバリュエーションはますます高くなった。バリュエーションの大幅な上昇は、市場が当時家賃の下落は一時的なものであるとみなしていたことを示している。人々は将来の都市化、経済成長、家賃上昇に対して依然として強い自信を抱いていた。したがって、家賃が下落しているにもかかわらず、バリュエーションと株価は上昇していた。
しかし、2021年下半期に入り、おそらく2022年から、家賃上昇に対する人々の予想が変わり始めた。市場は、家賃が持続的に上昇するという予想が正確ではないかもしれないことに気づき始め、パンデミックや一連の厳格なリスク管理措置の影響が加わり、家賃は上昇しにくくなった。
このような状況下で、ファンダメンタルズに対する人々の認識が現実と接点を持ち始めた。この認識と現実の接点の結果が、バリュエーションの大幅な修正であり、そして住宅価格の大幅な下落であった。昨年の下半期までに、バリュエーションは基本的に2018年末の水準に戻った。
現在、住宅価格指数の継続的な急落に伴い、賃料利回りが代表するバリュエーションの水準は、2017年から2018年の間の水準へとすでに回帰している可能性が極めて高い。昨年、それは2018年下半期の水準に戻った。現在では、それはすでに2017年、あるいは2017年から2018年の間の水準に戻っているかもしれない。
長期的に見ると、これらの水準は明らかに割高というわけではない。過去10年余りと比較して、それが明らかに非常に高い位置にあるとみなすことはできない。これが、これらのデータに対する私たちのコメントである。
不動産市場の調整はファンダメンタルズに追随したものであり、バブル崩壊に駆動されたものではない
さらに進めて、中古住宅価格と家賃の変化を比較しよう。
私たちは不動産市場がバリュエーションの修正を経験したことを知っており、もともと一定のバブルが存在していた。人々の認識がファンダメンタルズと一致したとき、バリュエーションの修正が発生する。バリュエーションの修正が住宅価格の大幅な調整を引き起こした。
これは散布図であり、一方の軸は都市の家賃価格の変化を表し、もう一方の軸は住宅価格の変化を表している。横軸は一定期間内における都市の家賃の変化を代表し、縦軸は一定期間内における住宅価格の変化を代表している。
全体として、家賃の変化と住宅価格の変化の間には非常に強い相関関係が存在している。家賃の下落が少なければ少ないほど住宅価格の下落も少なく、家賃の下落が多ければ多いほど住宅価格の下落も多い。これは市場価格の調整を反映している。
クロスセクションの観点から観察すると、市場の調整は非常に密接にファンダメンタルズを追跡している。ファンダメンタルズが示す家賃の低下幅が小さいとき、住宅価格の低下も小さく、家賃の低下幅が大きいとき、住宅価格の低下も大きい。しかし、全体の住宅価格は依然として低下している。なぜなら、2021年において、全体のバリュエーションが比較的高いバブル水準にあり、ファンダメンタルズの変化と比較して、バリュエーションの変化が先走りすぎていた(過度に先行していた)からである。
もし私たちが特定の期間を切り取って観察するならば、市場全体の調整が無秩序に行われたのではなく、全体的な価格水準が合理的なバリュエーションへと回帰する基礎の上で、密接にファンダメンタルズを追跡していたことがわかる。これはバブルが崩壊した国の市場モデルとは異なり、バブル崩壊の地域においては、住宅価格の下落は以前の上昇幅に比例し、家賃の変化との間に直接的なつながりは存在しない。むしろ、
家賃の変化と密接に関連する調整は、市場がファンダメンタルズに従っていることを示しており、市場の調整が非合理的なバブルとその崩壊によるものではなく、ファンダメンタルズによって駆動されていることをさらに物語っている。
住宅価格所得倍率は、2015年あるいはそれ以前の水準に戻る可能性が十分にある。
この背景のもと、我々は不動産市場のこれまでの調整のパフォーマンスをさらに観察する。
図中の赤い線は、いくつかの調査データに基づいて推計された一人当たり所得の成長率とその予測である。
[caption id="attachment_1339" align="aligncenter" width="640"]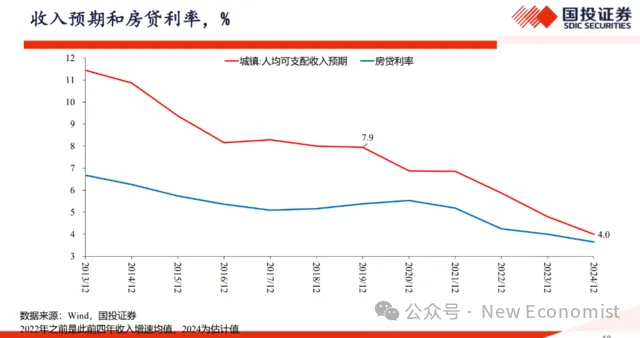 高善文内部演讲全文30[/caption]
住宅価格にとって、将来の家賃は最も重要なファンダメンタルズの要因である。しかし、関連するファンダメンタルズには、将来の所得に対する人々の予測も必ず含まれている。もし将来の毎年の所得に力強い成長が期待できるならば、現在の住宅価格が高くても何ら問題はない。しかし、将来の所得が日本のように長期にわたって停滞する場合、住宅価格所得倍率は特に説得力のある指標となる。
疑いのない重要な事実は、長期的な所得成長率とその予測の双方が低下しており、パンデミックの期間中、所得予測は少なくとも一定期間、急速な低下を示した可能性があることである。長期的な所得成長率の低下は、間違いなく不動産のバリュエーションに圧力をかけている。しかし、それと同時に、長期住宅ローン金利も大幅に低下しており、パンデミックの発生以降、200ベーシスポイントを超えている。所得成長率の低下は300ポイントに達している可能性がある。
いくつかの単純なバリュエーションモデルにおいて、長期成長のバリュエーションとは、成長率から金利を差し引き、さらにリスクプレミアムに対するいくつかの調整を加えたものである。成長率が低下する背景のもと、金利も大幅な低下を示した。金利のさらなる低下が市場の支持に寄与し、まだ低下の余地があると我々は考えているが、所得成長率予測の低下と比較すると、金利の調整幅はすでにかなり大きい。
次に、不動産市場のもう一つの重要なバリュエーション指標である住宅価格所得倍率を見てみよう。この指標は直感的に容易に推計できる。
先ほど述べたように、現在の住宅価格の絶対水準は2017年前後の水準に戻っている可能性がある。2016年の水準に戻ったのであれば、2016年から2017年の間であるはずだ。しかし、2016年から2017年と比較して、現在の絶対所得水準は間違いなく大幅に上昇している。
しかし、住宅価格の絶対水準が2016年から2017年に戻ったということは、住宅価格所得倍率が著しく改善したことを意味している。これらの計算結果はすでにこの表に示されている。
これらの計算結果から見ると、現在の住宅価格所得倍率は2014年の指標よりもさらに良好である可能性がある。これは、我々が使用したデータにおいて、初期の住宅価格データに何らかの欠陥や過小評価が存在した可能性があるためである。
草の根レベルの観察を交えて考えても、住宅価格の絶対水準が2017年に戻ったのであれば、住宅価格所得倍率が2015年あるいはそれ以前に戻ることは十分にあり得る。
所得の伸びを考慮すると、住宅価格所得倍率が2014年から2015年の間の水準に戻った場合、大半の都市にとって長期的に見て、住宅価格所得倍率が過度に高く見えることは少なくともなくなるだろう。
したがって、これらすべてのデータを総合すると、我々の結論は、パンデミックが不動産市場のファンダメンタルズの大幅な悪化を引き起こしたということである。この悪化は、家賃の大幅な引き下げだけでなく、長期的な所得予測の大幅な引き下げとしても表れている。
ファンダメンタルズの大幅な悪化を背景に、資産としての不動産セクターのバリュエーションも急激な調整を経験した。これらの調整には、絶対価格水準の調整だけでなく、都市間の相対価格水準の調整も含まれている。相対価格水準の調整から見ると、それはファンダメンタルズを密接に追跡しており、すなわちファンダメンタルズの悪化の程度が大きいほど調整も大きくなる。これは全体として、ファンダメンタルズの悪化に対して行われた必要かつ不可欠な反応であると我々が捉える傾向にあることを示している。
住宅価格は依然として底値模索を続けており、ファンダメンタルズの悪化は調整の重要な原因であるが、唯一のものではない。
全体として、過去数年間の正常な調整を経て、多くの重要なバリュエーション指標にはすでに顕著な修正が見られ、市場のバリュエーションは比較的合理的な水準に戻っている。
例えば、住宅価格所得倍率は2015年初頭の水準まで下落した可能性があり、賃貸利回りは2017年前後の水準に戻り、絶対的な住宅価格水準は2016年から2017年の間の水準まで下落している可能性がある。
これらの点において、長期ローン金利の低下は、長期的な所得悪化の影響を大幅に相殺しており、住宅の長期的なアフォーダビリティ、すなわち所得に対する住宅ローンの負担は、実際には明らかに改善している。
不動産市場はすでに顕著な調整を経験しており、多くのバリュエーション指標は非常に合理的な水準に戻っている。しかし、過去一定期間、不動産価格は依然として急速な下落と底値模索を続けている。
長期株式投資家であれば誰もが知っているように、合理的な価格は市場の底を意味するわけではない。市場の底は通常、価格が合理的な水準を大幅に下回って初めて形成される。現在、多くの指標はすでに合理的な範囲内にあるか、あるいは一部は低い方に偏っているかもしれないが、合理的であることは市場の底と同義ではなく、底の形成は非常に複雑である。
完全に市場自身の力に依存して底を形成する場合、通常は価格が合理的な水準を下回る必要がある。そして、過去一定期間に我々が目撃したのは、多くの指標で大幅な修正が見られたにもかかわらず、住宅価格が依然として急速に下落しているということである。
2つ目の問題に戻ると、ファンダメンタルズの悪化は不動産市場調整の重要な原因であるが、唯一の原因ではない。我々の考えでは、不動産市場の大幅な調整のもう一つの非常に重要な原因は、不動産企業が流動性危機に直面していることであり、この状況はドミノ倒し(火焼連营)に似ている。
中国の不動産企業のビジネスモデルは高回転率に基づいて構築されており、このモデルは負債とキャッシュフローの安定性に対する要求が極めて高い。しかし、不動産企業のキャッシュフローと負債の安定性は、過去数年間で甚大な衝撃を受けた。
このような状況のもと、債権者が一斉に不動産企業に対して債務の返済を要求し、業界全体が普遍的に流動性危機に直面し、ドミノ倒しの局面が形成された。この局面は不動産企業のバランスシートの受動的かつ急速な縮小を招き、マクロ経済の层面に一連の影響を生み出し、不動産市場の劇的な調整を引き起こす鍵となる背景となった。
重要な証拠の一つは、一次市場と二次市場の状況を比較することである。現在、中国の中古住宅(二次)市場の取引量は2019年の水準を維持しており、歴史的観点から見るとこれはかなり高い水準にある。しかし、新築住宅(一次)の成約量と新規着工の成約量は十数年前の水準まで落ち込んでいる。一次市場と二次市場の間の取引量の顕著な乖離は非常に稀である。
我々の考えでは、これは主に、購入者が新築住宅が予定通りに引き渡されるかどうかを懸念しており、引き渡しリスクが存在するためである。さらに、不動産市場のパフォーマンスを抑制している他の要因も存在する。
したがって、不動産市場の調整は、マクロ経済の层面の調整(家賃の下落や所得予測の下落など)と合わせて、ある程度は不動産企業の流動性危機に関連している。
A株および香港株の不動産株が大幅に反発、パンデミック規制解除時の反発と同規模であり、今回の不動産調整が問題の核心(不動産企業の流動性圧力)を捉えたことを反映している。
次に、いくつかの関連する最新データを見ていこう。
まず、A株市場における国営および民営不動産セクターの株価指数を観察する。
画像
我々がこの株価指数を比較するのは、過去一定期間以来、政府が不動産市場に介入し救済するための、強力な一連の新しい政策を打ち出したことに注意を促すためである。特に過去1ヶ月間において、政府は不動産企業を介入・救済するための新しいラウンドの政策を打ち出した。
この政策の背景のもと、不動産セクターの株価指数は顕著な反発を示した。株価のパフォーマンスから見ると、過去1ヶ月余りの間における不動産セクター指数の反発幅は、パンデミック規制解除時と同等であり、同一の規模にある。
2022年末のパンデミック規制の突然の解除時を振り返ると、人々は経済、市場、不動産の回復に対して非常に楽観的な予測を抱いており、市場および不動産セクターの双方が大幅な反発を示した。そして直近の1ヶ月間における不動産セクター指数の反発幅も、パンデミック規制解除時と比較して同規模である。
香港株市場を観察しても、状況は同様である。
画像
民営不動産企業セクターの株価指数の反発は、パンデミック規制解除時の水準さえも上回っており、国営不動産セクター指数もそれに近い幅の反発を見せた。
このような反発は、中国企業の米ドル建て高利回り債市場、すなわちジャンク債市場においても体現されており、満期利回りの明らかな低下として表れている。この低下幅はパンデミック規制解除時ほど大きくはないものの、債券市場から見ればその規模はかなり大きく、パンデミック規制解除以降で最大のものである。
株式市場において、指数を一つずつ計算した結果、ほとんどの指標においてそれらはパンデミック規制解除時と類似していることが分かった。これは、市場が過去1ヶ月間に打ち出された不動産政策に対して非常に積極的かつ楽観的な予測を抱いており、パンデミック規制解除時に匹敵し得ることを示している。
市場がこのような予測を抱いている理由は、新しいラウンドの不動産調整が、購入制限の緩和や不動産金利の調整によって不動産の需要を刺激・拡大させただけでなく、不動産企業の流動性圧力に対してピンポイントで介入し救済を始めたからである。政府は土地の購入や建設済みの……
不動産をセーフティネット住宅などに転換するなどの措置は、不動産市場の流動性圧力に対する直接的な介入と救済である。
不動産企業が直面している流動性圧力は、すべての問題の中で最も根本的な原因である。政府の政策がこの最も重要な原因に正面から向き合い、それを解決しようとし始めた時、市場の価格指数は大幅な反発を示した。
市場の見方では、今回の救済は問題の核心を突き、的確にツボを押さえ、病根を見つけ出し、その対策の方向性も正しいものであった。これこそが、A株市場、香港市場、そして債券市場が、感染症対策の緩和以降の背景の下で、これほどまでに力強いパフォーマンスを見せた理由を説明できる。
市場が政策の効果を評価する期間中に、テクニカルな反落や調整が生じることは完全に正常である
個人的には、市場による政策の解釈や不動産市場の情勢に対する理解は、有効であり、客観的であり、正しいと考えている。過去数年間の小出しの政策と比較して、今回の不動産介入政策は問題の核心的ポイントを見つけ出しており、政策の方向性は正しい。しかしながら、私たちは明白に理解している。いかに素晴らしい政策であっても、それが紙面上にとどまるだけであれば何の役にも立たない。良い政策は最終的に実行に移され、実際の行動へと転換されなければならない。
長期にわたって取引に従事してきた人にとって一つの事実を理解することは容易である。政策が打ち出された時およびその後の一定期間内において、市場の取引は期待によって駆動されている。しかし、政策が完全に打ち出されると、期待に基づいた取引は、政策の実行効果に対する評価へと転換される。
当初、取引は期待を中心に展開され、政策の打ち出し後、期待に基づいた取引は終了し、代わりに政策の実際の効果の評価が開始される。この転換の過程において、市場にいくつかのテクニカルな反落や調整が生じることは完全に正常である。
政策の効果の評価の過程において、政策が市場の期待通りの効果を達成できるかどうかは、今後の推移を見守るしかない。現在の政策は問題の核心を突いており、「四両撥千斤(わずかな力で大きな効果を上げる)」の役割を果たし、重要な役割を発揮する潜在力を秘めている。もし政策が順調に実施されれば、不動産市場を徐々に底打ちさせ、反転へと押し上げる可能性がある。
しかし、政策の執行過程における不確実性は非常に大きく、私たちは密接に注目する必要がある。
私たちは、直近1週間の市場取引がすでにこのような取引テンポの変化を反映していることに注目している。現在、政策は基本的に発表し尽くされており、市場取引は政策効果の評価へと移行し始めている。このような評価には間違いなく数ヶ月の時間がかかる。
もし評価の結果が期待を下回り、さらなる政策的支援がなければ、市場は再び比較的大きな調整を迎える可能性がある。
私たちは、現在の政策の方向性は正しいと考えている。不動産市場はすでに顕著な調整を経験しており、多くのバリュエーション指標はすでに合理的なレンジに戻っている。強力な政策には、市場の底打ちと反転を徐々に押し上げる潜在力がある。しかし、政策執行過程における不確実性が最も大きいため、私たちは観察を続けなければならない。
今後10年間、国債金利は加速して低下する
次に、長期金利に関する議論へと移る。中期戦略会議において、我々は中国の長期の資本リターン率を研究した。我々の基本的な見解は、2010年以降、中国の長期資本リターン率は長期的な下落プロセスに入り始めており、このトレンドは少なくとも2030年まで、あるいはさらに長く続くというものである。
このような下落トレンドは、中国の金利の中心的水準の持続的な低下を牽引するだろう。我々は2021年6月に、2030年までに中国の10年物国債の金利が2%前後に低下する可能性があると予測した。この予測は、中国経済がルイスの転換点の第1および第2の転換点を相次いで乗り越えるにつれて、資本の限界リターンの低下が主導的要因になるという見解に基づいている。技術進歩が限界リターンの低下に対抗する能力は、リターン率が低い時においてのみ実現可能である。現在の移行期においては、長期資本リターンの持続的な低下は避けられず、経済成長率が3%以下に低下するまで、技術進歩がこのトレンドを逆転させることはできない。2010年から2030年にかけて、我々は長期の経済成長率、長期の限界資本リターン、および長期金利の中心的水準の持続的な下落を目撃することになる。この現象は、日本や韓国などの他の東アジア経済体の移行プロセスにおいても出現している。
長期的に見ると、2030年や2035年には、長期国債金利には大幅に低下する余地がある。
我々は、不動産市場の悪化、スカー(傷跡)効果、供給過剰などの短期的なサイクルの影響が、いずれも短期的には金利の低下を促進することを認める。
これらの短期的要因が消滅すれば、金利は周期的な反発を示す可能性もある。しかし、これらの変動の背後にある長期的なトレンドは金利の中心水準の持続的な低下であり、特に今後10年間、国債金利は加速して低下するだろう。
金利の市場化プロセスはすでに大詰めを迎えているが、まだ終了していないと私は考えている。一つの明確な例証として、4月以降の手作業による利息補給(手工貼息)の禁止政策が市場に衝撃を与えたことが挙げられる。手作業による利息補給の広範な存在および禁止後の市場への影響は、金利の市場化プロセスがまだ完了していないことを明確に示している。草の根のレベルから推測すると、金利にはさらに25から30ベーシスポイントの低下の余地があるかもしれず、特に現在の経済景況感が低いことを考慮すると、このギャップはさらに大きい可能性がある。2011年と比較して、金利は大幅に修正されたが、依然として低下の余地がある。
要約すると、2011年以来、中国の長期資本の限界リターンの持続的な大幅な下落が、金利の中心水準全体の低下を牽引してきた。商業化改革と金利規制はかつて人為的に利ざやを拡大させ、過去10年間の長期国債金利の低下を限定的なものにとどめる一方、貸出金利を大きく低下させた。しかし今後は、長期国債金利が遅れて下落する(補跌)ことが期待される。短期的には経済の不景気や不動産市場の低迷などの要因が金利低下を引き起こす可能性があり、景気の回復に伴って金利が反発する可能性もあるものの、長期的な金利低下のトレンドは不可避である。
この意味において、財政部が最近発行した超長期国債が市場の人気を集めたことは、市場の価格付けが一定程度において合理的であることを示している。2035年、さらには2054年を見据えると、経済成長も長期金利も非常に低い水準にとどまることになる。したがって、現在の視点から見れば、長期国債金利を低く価格付けすることにはそれなりの合理性がある。
我々が言いたいのは、中国の長期限界資本リターンの下落が金利中心水準の下落を牽引したことが、長期金利低下の最も重要な背景であるということである。
しかし、2011年から2021年にかけて、金利の自由化と規制緩和のプロセスの最中において、国債市場は同時に金利を上方に押し上げる力を受け、その結果として金利の低下があまり顕著ではなかった。しかし今後は、この影響は大幅に弱まるだろう。
日本化か、それとも韓国化か?
束加沛
2024年4月15日
内容要約
日本の90年代の不動産バブルの教訓は周知の通りであるが、韓国の経験は無視されている。1998年の韓国も同様に高所得国の閾値の門前に立ち、都市化の後半戦に位置しており、現在の中国の発展段階と近い。1998年のアジア通貨危機において、韓国は経済後退、住宅価格の下落、銀行の重圧を経験した。しかし日本とは異なり、韓国はその後に経済を持続的に成長させ、先進国となった。
日韓ともに不動産市場の劇的な調整を経験したが、将来のパスは完全に異なり、それ以前に不動産需要の先食い(透支)があったかどうかが決定的な要因であった。不動産投資の水準、中国独自の土地供給制度、中古住宅成約の伸び、在庫量を合わせて考慮すると、現在の中国には不動産需要の先食いが存在しないことが基本的に確認でき、韓国のパスの方がより参考価値があるかもしれない。
海外諸国の経験が示しているように、ファンダメンタルズの悪化も不動産市場に重圧をもたらすが、ファンダメンタルズが修復されれば、不動産価格と投資は急速に修復される。1998年の韓国はその典型であり、政策の対応が適切であれば、マイナスの影響は大幅に軽減される可能性がある。一方で、需要の先食いの結果は消化するのに長い時間を必要とし、政策もなすすべがない。1991年の日本がもう一つの典型である。
リスク警告:(1)地政学的リスク(2)政策の打ち出しが予想を超えるリスク(3)金融リスク
一、無視された韓国の経験
現在、中国の不動産市場と将来の経済の行方に関する議論は、間違いなくマクロ経済分野の焦点である。日本の90年代のバブル崩壊とそれに続く「失われた30年」は印象深く、国内および海外の市場参加者もこれについて深い研究を行い[2]、90年代の日本と現在の中国を慎重に比較し、それを基準として中国の将来を判断している。このような研究と考察は、間違いなく非常に高い啓発性を持っている。
しかし、私たちはもう一つの東アジアの隣国である韓国が1998年の金融危機と不動産急落において経験したことを無視していないだろうか?
1991年の日本と比較して、おそらくより大きな程度において、1998年のアジア通貨危機前の韓国と現在の中国には、より多くの共通性がある。
まず経済発展段階を見ると、韓国は1994年に一人当たりGDPが1万ドルを突破し、当時の世界銀行の高所得国の閾値(約9000ドル)をちょうど突破したところであった。一方、中国は2021年に一人当たりGDPが1.27万ドルに達し、2021年の高所得国の閾値に接近した。これに対し、日本は1990年に一人当たりGDPが2.5万ドルに達し、当時の高所得国の閾値(7600ドル)をはるかに超え、すでに先進国の上位に達していた。
都市化の面では、日本の90年代の都市化は基本的に終了していたが[3]、1998年当時の韓国の状況はおそらく現在の中国により近く、いずれも都市化の最も速い段階がすでに過ぎ去ったものの、今後10年以内に一定の都市化の余地が残されているという点において、経済発展レベルが高所得国の閾値付近にあることと一致している。都市化率は国家の制度の違いにより直接的な比較はできないかもしれない。非農林業雇用人口が労働力数量に占める比率は、もう一つの視点を提供している。これも同様に、1998年の韓国において、都市化の最も速い段階がすでに
はすでに終了しているが、都市化の最終値と比較してまだ上昇の余地がある。
画像
次に出生人口を見ると、韓国の出生人口は1960〜1970年に年平均約100万人を維持し、その後徐々に減少し、90年代には60万〜70万人規模に減少、2000年以降再び40万人規模に減少して約20年間持続した。1980〜1990年の間、中国の出生人口は年平均2400万人であったが、その後徐々に減少し、2000年には1600万人規模で安定し、2018年に再び減少し、900万人規模まで低下した可能性がある。急速な発展を遂げた40年後、中国と韓国の出生人口はいずれも起点から60%近く減少した。
画像
しかしさらに重要なのは、韓国における1998年のアジア金融危機期間中の不動産および経済・金融の動向である。90年代以降、韓国の住宅価格は総じて安定を維持しており、住宅価格の上昇によって巨大なバブルが蓄積されたとは言いがたい。1998年の金融危機期間中、韓国のOECD名義住宅価格指数の最大下落率は13%に達したが、中国の現在の同指標の下落率は5%を超えていない。
画像
また、同期の韓国の不動産投資に過剰があったとは言いがたい。韓国の都市化の最も急速な段階は1991年前後[4]であり、その後韓国の不動産投資は顕著な減速を経験し、GDPに占める比率は著しく低下した。1994年から、住宅投資のGDPに占める比率は平穏に低下し始めた。
後から振り返ると、1998年以降の韓国の不動産市場には顕著なオーバーシュートが存在していたと明確に言うことができる。以下の図4に示すように、高速都市化の段階が過ぎるにつれて、不動産投資のGDPに占める比率は絶えず低下し続けることになり、これは長期的なトレンドである。そして1998〜2002年期間の深い落ち込みはトレンドからの乖離であり、これが2002年以降の不動産投資比率の反発につながった。振り返ってみると、韓国の2002年以降の住宅価格の持続的な急上昇は、不動産市場のオーバーシュートがもたらした供給不足が重要な原因であった可能性がある。
画像
一方、1999年初頭の時点で韓国に見えていたのは、住宅価格の急落、不動産投資の急速な減少、為替レートの大幅な下落であり、企業には極めて深刻な問題が存在し、銀行の不良債権が高止まりし、景気後退に陥り、金融システムが圧力を受け、対外債務不履行に陥っていた。「ハードランディング」、「醜いレバレッジ解消」は韓国を非常に正確に描写しているようであった。韓国は同様に、都市化の終焉への接近、出生人口の大幅な減少というこれら長期トレンドの圧力に直面しており、「韓国のピークアウト」、「失われた30年」というナラティブも当てはまるように見えた。
画像
そして最終的な事実は、韓国は失われた30年を送ることはなく、2010年以降に一人当たりGDPが2万5000ドルを突破し、中堅先進国の仲間入りを果たすことに成功し、その後も経済が持続的に成長したということである。そして韓国の住宅価格もその後急速に上昇し、不動産投資も同調して反発した。将来の中国の都市化の余地が韓国よりも大きい可能性を考慮すると、不動産市場の需要はさらに良好になるかもしれない。
画像
なぜ日本と韓国は危機後の20年間で全く異なる軌道を歩んだのだろうか?不動産バブルの崩壊に伴う債務圧力や住宅価格の下落では、日本と韓国の違いを説明できないようである。では、問題の核心は何なのだろうか?
二、決定的な判定基準——需要の先食いがあったかなかったか
一般的に、不動産価格の大幅な上昇は、不動産投資のGDPに占める比率の急速な上昇や債務の増加を伴うことが多く、価格がファンダメンタルズに回帰するプロセスも投資とレバレッジを正常な水準に回帰させる。前者は需要の先食いをもたらし、その後の数年間の需要を均衡水準より著しく弱いものにする一方、後者は金融機関に多額の不良債権を発生させ、金融リスクを引き起こす可能性があり、このようなプロセスは不動産バブルの崩壊と呼ばれる。
2015年以降、中国では住宅価格が急速に上昇する一方で、不動産投資の比率は総じて安定しており、これはほとんどすべての国の不動産バブル化とは極めて顕著な違いがある。以前のアニュアル・ストラテジー・ミーティングのレポート『道は晴れなれども、実は晴れならず』の中で、我々は中国の不動産投資のGDPに占める比率がすでに長期的な約8%という合理的な中枢水準を下回っていることを指摘した。一部の投資家は、我々の長期的な不動産中枢の推定に対して疑念を抱いており、米国と日本の長期的な4%の住宅投資比率こそが比較対象であると考えている。しかしこれは間違いなく、異なる住宅タイプのコスト差異に対する考慮を欠いている。[5]中国の住宅は中層および高層建築が中心であるため、この居住モデルが将来も継続する場合、都市化終了後の中国の住宅投資の中枢は大部分の先進国よりも高くあるべきであり、先進国の中で最低水準にある米国や日本に合わせるべきではない。この点を考慮すると、我々の従来の投資水準は決して高いとは言えない。
典型的な不動産バブルが発生した国の共通特徴を観察することは、我々にいくつかのインスピレーションをもたらすかもしれない。
レポート『ロングテール』は、不動産バブルが長時間の損失をもたらすことを示しているが[6]、我々は需要の先食いがあるかないかが不動産バブルの最も重要な判定基準であると考えている。我々は同様にQust[7]とLaeven[8]の区分基準を使用し、国を3つのタイプに分類した:不動産危機が発生した国、銀行危機が発生した国、二重危機が発生した国。[9]
画像
不動産危機のみが発生し銀行危機が発生しなかった事例の大部分は70〜80年代に発生しており、当時の背景として世界的インフレが高く、各国の金利が高水準にあったためレバレッジの利用が比較的困難であり、不動産の危機が銀行の危機につながらなかった可能性がある。しかしこの部分は時期が古く、データの入手可能性が劣っており、本稿の重点でもない。
我々は二重危機国と銀行危機のみが発生した国の比較に重点を置く。図7に示すように、危機が発生した年を0と定義し、危機前後の経済成長率を比較すると、両タイプの国ともに経済生産が甚大な打撃を受けており、経済活動の修復時間も比較的長期にわたっている。[10]
画像
しかし両グループの国のファンダメンタルズには大きな差異が存在し、特に不動産の面において顕著である。我々は不動産投資のGDPに占める比率を用いて測定しており、下の図8に示すように、二重危機が発生した国はバブル崩壊前に不動産投資が深刻に過剰であり、その後この先食いを消化するのに必要な時間と空間がより劇的である。一方、銀行危機のみが発生した国は、不動産投資の過剰の程度がはるかに小さいため、不動産投資自体の調整の激しさがはるかに小さい。
画像
失業率を観察すると、両グループの国ともに長期間の高失業に悩まされているが、二重危機の国の方が損失がより大きい。しかし不動産バブルが存在した国は危機前に失業率が明確に低下しており、不動産の旺盛な投資が内需を著しく押し上げ、経済を過熱状態に押し上げたことを示している。
画像
コアCPIと政策金利の変化を観察しても、同様のことが実証されている。不動産バブルに伴う過剰投資は経済を過熱状態に押し上げ、これがコアCPIを著しく上昇させ、政策金利もそれに応じて反応し、利上げがバブルの崩壊を招くことになる。そしてこのようなモデルは不動産バブルのない国では顕著ではない。コアインフレおよび政策金利の上昇は顕著ではない。そして危機発生後、大幅な利下げが共通の対応策となる。
画像
画像
比較を通じて、不動産バブルが存在する国には一連の顕著な特徴があることがわかる。その核心は不動産需要の先食いと過剰供給、およびそれに伴う経済の過熱にある。しかし銀行危機が発生した国は、不動産の先食いが顕著ではない状況下でも、同様に比較的大きな経済損失を被る。そしてこれらの国々は、銀行が圧力を受けることによる資金調達のアクセスの低下、景気減速がもたらす居住者の所得と信認の低下により、いずれも住宅価格への圧力と需要不足を招くことになる。
画像
上述の研究には次のような問題が存在する。異なる時間帯における世界の経済およびインフレ環境には差異が存在し、金融および財政政策の対応の実践操作や当時の理論も著しく異なり、異なる国の能力やファンダメンタルズも千差万別であるため、これらは単なる統計にすぎず、因果関係を持たない。
EU諸国の2009年の金融危機前後の動向はある意味でより良い自然実験である。ユーロ圏の国々は同じ通貨を共有し、為替レートやインフレをコントロールする必要がなく、財政政策の差異も限られており、国家統治能力にも大きな差異はなく、サンプルは基本的に規模の大きな先進国であり、発展水準も比較的近い。
これらの国々は当時、金融コンディションの急激な悪化に直面していたが、異なる国の不動産市場は異なる状態にあった。例えばスペインは間違いなくバブルのピーク期にあったが、ドイツの不動産投資は数十年のスパンで底にあった。その他のヨーロッパ諸国はドイツとスペインというこれら2つの極端な状況の間に位置していた。これらを統合することで、ある程度、不動産需要の低下、住宅価格の下落の原因および持続可能性についてより良い理解を得ることができる。
画像
画像
これらの国々が直面した金融危機の圧力が近い程度のものであるとみなす場合、これらの国々を統合することにより、これら諸国の経済と不動産市場が金融ショックから受けた影響を測定することができる。
下の図15に示すように、縦軸はこれらの国々の2007年以降の最大のOECD名義住宅価格の下落率であり、横軸はこれらの国々の2003〜2007年の不動産投資のGDPに占める比率の平均値を2000〜2022年の不動産投資のGDPに占める比率の平均値で割ることで得られたパーセンテージであり、0は2つの段階の不動産投資の水準が等しいことを表す。このパーセンテージは、バブル期の不動産過剰投資の規模の代理変数である(不動産投資の低下の程度としても理解できる)。スペインを除外した場合でも、回帰方程式が報告する傾きと切
変動幅は大きくない。
回帰方程式の係数が有意であることの意味は、超過投資が需要の先食いの幅がより大きいことを表し、したがって価格により大幅な修正が必要になるということである。
別の一方で、回帰方程式の切片も統計的に有意であり、これは仮に不動産投資がこれまでに過剰ではなく、不動産市場の運営が非常に正常であり、需要が先食いされていなかったとしても、住宅価格が依然として著しい下落圧力に直面していることを意味する。[11]
画像
2010年末の時点で、ヨーロッパの国々は基本的にいずれも大きな不動産市場の圧力に直面しており、価格に著しい調整が現れ、需要はいずれも低水準にあった。左側に立ってみると、この圧力が不動産市場自体によるものか、あるいは経済の他の分野からの影響によるものかを確認することは難しく、ドイツを含むEU諸国の不動産において以前から需要の先食いが生じていたと考えることさえできるかもしれない。
しかし右側では、ヨーロッパ諸国が普遍的に金融危機から脱却した後、これらの国の2016年末と2010年末の住宅価格の変化を観察すると、以前に不動産超過投資のなかった国の住宅価格は基本的に著しく反発し、以前に超過投資が存在した国の住宅価格は横ばいまたは下落が主流であった。切片が統計的に有意であることは、不動産市場が比較的正常であれば、その住宅価格が事後に反発することが統計的に有意であることを意味している。
画像
同様に、もし私たちがこれらの国の不動産投資の状況を観察するならば、下の図17に示されているように、横軸の定義は図15と同じであり、2003-2007年の不動産投資のGDP比の平均値を2000-2022年の不動産投資のGDP比の平均値で割って得られたパーセンテージである。縦軸の定義は、2013-2017年の不動産投資のGDP比の平均値を2000-2022年の不動産投資のGDP比の平均値で割って得られたパーセンテージである。0はこれらの国の投資が正常な水準であることを表している。非常に明らかな結論は、以前に超過投資があり、需要の先食いがあった国は、その後の長い時間にわたって不動産投資が依然として非常に低迷した状態にあり、一方で需要の先食いのなかった国は不動産投資が急速に正常な水準に戻ったということである。
画像
そして経済成長を観察すると、以前により多くの超過不動産投資が存在した国は、危機後の5年間(2008-2012)の経済も著しくより悪かった。同時に、回帰方程式の切片は-0.9であり、これも統計的に有意である。これは、仮に不動産市場がこれまで非常に正常な状態にあったとしても、金融危機勃発後の5年以内に、経済生産が著しく低下したことを意味している。
画像
そしてさらに長い時間に目を向けると、欧州債務危機から脱却した後の2013-2017年の期間において、大部分の国の経済活動は限界的に改善したものの、依然として全体的に冷え込んだ状態にあった。回帰方程式が報告した切片も有意に負であり、不動産市場が正常であっても、経済が同様に大きな打撃を受けたことを示している。一方、同期においてそれらの不動産市場が先食いされていなかった国の住宅価格はすでに著しく反発し、不動産投資は正常な水準に回復していた。
事前の時点と事中の時点において、金融危機の背景の下、ヨーロッパの大部分の国の不動産市場はいずれも需要不足、価格の圧力、投資の下落に直面していた。しかし事後に見ると、以前に需要の先食いがあったかどうかが、これらの国のその後の不動産市場と経済の道筋を決定づける要因であった。
画像
ヨーロッパ諸国は同時に、ソブリン債務危機や金融システムの危機を含む様々な負の影響に遭遇した。Baron[13]が提供したデータによると、ヨーロッパの主要国は金融危機期間中の銀行株指数の最大下落率が普遍的に70%近くに達し、これは金融システムが巨大な衝撃を受け、銀行システムの安全性に対して普遍的に疑問が持たれたことを意味している。
不動産バブル、銀行危機、および金融危機期間中のヨーロッパ諸国のパフォーマンスを合わせると、仮に需要が先食いされていなかったとしても、金融リスクなどのファンダメンタルズの変化が同様に不動産市場に対して著しい圧力を生み出すことが確認できる。作用メカニズムはおそらく、当期の住民の失業、富の損失、長期的な予想の悪化などである。
もしファンダメンタルズからの「逆風」が消滅すれば、不動産市場の需要が先食いされていないという前提の下、不動産投資はすぐに修復され、住宅価格には著しい反発が現れる。そして需要が先食いされた国は「逆流」の状態にあり、不動産市場は長期にわたって需要不足、価格の圧力、投資の滑落の状態にある。
需要の先食いのような「逆流」は政策介入を通じて解決することはできず、一方他の分野の「逆風」は介入することが可能であり、それによって社会や国家レベルの損失を減少させることができる。
現代社会の経済運営は、一連の制度的アレンジを通じて、見知らぬ個人間での分業と協力を可能にしている。これらの協力が実現できるのは、参加者の制度に対する信頼と制度の運営結果の相互作用に依存しており、金融システムには極めて多くの信頼が凝縮されている。ある種の制度およびそこに凝縮された信頼が破壊されると、社会の対応する分業と協力を完了させることができず、必然的に巨大かつ長期的な経済損失をもたらすことになる。アメリカの大恐慌期間中の銀行危機は、より典型的な事例である。
このような思考実験を行うことができる:銀行の安全性が圧力にさらされている背景の下、もし当時のヨーロッパ諸国の政府が預金者の利益を保護し、預金者の懸念を和らげるために、銀行に預金準備率の大幅な引き上げを要求したとしたら、最終的な結果はどうなっただろうか?
第一部分の韓国に関する議論に戻ると、当時の韓国の問題は資本勘定に問題が生じたことにあり、以前に国内企業のレバレッジ比率が急速に上昇し、さらに多額の外債が存在し、金融システムが巨大な圧力を受けていた。当時の韓国政府にも危機に対応するための景気逆循環調節を行う能力が欠けており、企業に対する適時の救済を行うことができず、関係者の制度に対する信頼を挽回することができず、最終的に大きな損失を生み出し、6-7年の発展の時間を遅らせることになった。
私たちが知っている事実は、韓国政府が当時IMFに57億ドルの融資を求めたということであり、基本裏付けられるのは、韓国政府に逆循環政策を採用し大規模に機関を救済し、参加者の信頼とこれまで正常に運営されていた制度を救う能力がなかったということである。もし韓国政府に当時行動を実行する勇気を持てる能力があったならば、より良い結果になっていただろうか?
海外諸国の経験を比較することにより、核心的な示唆は、不動産の需要が先食いされたかどうかが将来の道筋を決定するということである。韓国と日本の違いもここにあり、それでは中国の将来は韓国化するのか、それとも日本化するのか?間違いなく中国の特色を考慮する必要がある。
三、独特な土地制度の下での値上がりだが数量は増えない
我々は、中国の現在の不動産需要は先食いされていないと考えており、我々のこれまでのレポートおよび本稿の付録では、不動産投資の占める割合が高くないことをマクロ的な中国の投資が過剰ではないことの核心的な判断基準として使用している。この部分では主にその背後にあるミクロ的メカニズムについて議論する。
ミクロ的には、常識として価格の上昇は供給の増加を促進し、これが市場運営の最も基本的なメカニズムであり、価格はシグナルであり指揮棒である。しかし不動産は土地や計画などの政策の制約を受け、価格に対する供給の弾力性は偏って低い可能性があり、政策の制限を受けて反応が欠けている一部の地域が存在する可能性もあるが、少なくとも全体的には著しく相関しているはずである。
歴史データから見ると、アメリカの住宅建設許可件数と着工規模は基本的に同期しており、建設許可の件数は基本的に新規供給の代理指標と見なすことができる。
データの入手可能性のため、我々はアメリカの州ごとの建設許可を不動産供給の代理指標として使用する。
画像
市場メカニズム運営の自然な結果は、価格の上昇が供給の増加をもたらすことができるということである。図21に示されているように、アメリカでは2002-2006年の期間中に全体的な住宅価格と新着工が比較的大きな上向きを示したものの、州ごとの状況には著しい違いが存在し、異なる州の間の土地や区劃の規則に違いが存在するため、価格に対する供給の反応に違いが生じた。しかし合わせると、統計的に有意な結果は、価格の上昇が供給の増加を著しく駆動したということであり、理論上の市場運営メカニズムに合致している。
画像
同様のメカニズムは、住宅価格に急速な上昇が現れたとき、基本的に供給の過剰と需要の先食いが同時に発生したことを確認できる原因にもなっている。これにより、その後の苦痛を伴う修正と整理(クリアリング)を経験せざるを得なくなり、前期の先食いを消化するのに比較的長い時間がかかることになる。この過程において政策は総じて無力であり、需要を刺激することは問題をさらに深刻にするだけである。供給側の企業を保護することもそれほど大きな意味を持たない。なぜなら需要不足が非常に長く持続し、不動産の供給が長期的に過剰であり、大量の企業が最終的に整理されて生産能力の低下を実現することになるからである。
一方、中国の状況を観察すると、全く異なっている。下の図22に示されているように、もし2017-2021年の間に比較的多くの住宅価格の上昇幅が蓄積され、ひいてはバブルのリスクを内包していると考えられるとしても、大中都市を主とするサンプルにおいて、住宅価格の上昇幅と新着工の間には何の関係もなく、住宅価格の上昇は供給の増加を押し上げることができないことを明確に確認することができる。これは供給曲線が近似的に垂直であることを表している。
さらに、回帰方程式が報告した切片は15.97であるが、データの分布が比較的分散しているため、この切片の統計的p値はわずか0.17であり、著しい増加とは言えない。さらに付け加える必要があるのは、サンプルが大中都市を主としているため、サンプル都市全体の着工面積の増加が全国に比べてやや低いということである。
しかし、直近の大都市の住宅価格の動向は小都市に比べて著しく良好というわけではなく、大都市に対する説明はおそらく一般化可能である。
画像
図22の結論は、中国の不動産供給曲線は垂直である、すなわち価格の上昇は供給の増加を推進することができないということである。これは中国の住宅土地市場がグローバルな範囲内で非常に独特であるためであり、地方政府が土地唯一の譲渡者として、その土地の供給は市場化の原則に従わず、多くは財政規律の制約を受けているからである。
毎年の財
政府の予算編成には政府系ファンドの収入が含まれており、地方政府の政府系ファンド収入の大部分は土地譲渡金に由来している。このため、地方政府の土地供給は年初の予算額および当年の建設用地指標の制限を満たす必要があり、結果として住宅価格や土地価格の上昇が土地供給の増加を促すことが困難になっている。
また、我々のこれまでの調査レポートでも指摘した通り、「2015年以降の中国不動産企業における重要な転換は、土地備蓄モデルからハイターンオーバーモデルへの移行であった」。これにより、新規着工は基本的に当期の土地供給に依存するようになり、デベロッパーの土地在庫が新規着工に与える影響力は低下する傾向にあると考えられる。
以下の図23に示すように、住宅価格の上昇はマクロ的にも宅地供給の増加を押し上げることができず、これは中国独自の土地制度が生み出した結果である。これこそが、中国が住宅価格の上昇を経験したにもかかわらず、不動産需要が食い潰されなかった根本的な理由である。
画像
住宅の供給データは、中国がこれまで過剰供給を経験しておらず、需要も過度に食い潰されていなかったことを示している。これは現在の既存住宅市場に対して一定の説明力を持っている。
不動産バブルの崩壊をもって多くの現象を説明できるものの、決定的な判断基準である「過剰供給」と「需要の食い潰し」は総量ベースでは存在しない可能性がある。このことにより、我々は他の不動産バブル国には存在しない「価格を下げて出来高を増やす(以价換量)」という現象を目の当たりにすることができる。
四、異例の「価格を下げて出来高を増やす」現象?
一般的に、不動産バブルが発生した国はいずれも、価格上昇――供給増加――需要の食い潰しというプロセスを経験しており、これがこれらの国々において、バブル崩壊の瞬間に既存住宅市場と新築住宅市場の双方が価格と出来高の同時下落に直面する原因となっている。
以下の図24に示すように、バブル崩壊から2年後と崩壊前の販売量を比較すると、基本的にすべての国で新築および既存住宅の販売量が大幅に減少している。これらの国々と比較して、中国の新築住宅販売量の減少幅はおおむね同程度であるが、中国の既存住宅成約件数は逆に小幅に増加しており、新築と既存住宅の販売量にこれほど劇的な乖離が生じたことについて、需要の側面から説明を見出すことは困難である。
画像
より合理的な説明は供給の側面から得られる。新築住宅販売における現物物件(現房)と完成前物件(期房)の販売成長率を比較すると、図25に示すように、2021年6月以前は期房の販売成長率が著しく高かったのに対し、それ以降は現房の販売成長リスクを押し込む背景が確実に存在するが、同時に、現在の販売台数の低迷が総需要の不足に完全には起因していないことも示している。
画像
2023年の統計公報における既存住宅のネット成約面積が7億900万平米であることに基づき、異なるチャネルの都市別既存住宅成約の前年比を用いて過去の全国の既存住宅ネット成約量を逆算し、これを住宅新築販売と合算することで、過去数年間における新・既存住宅の合計販売面積を推計することができる。我々の推計は、住宅和城郷建設部が発表した2023年1月から11月までの新・既存住宅合算の前年比プラス成長と基本的に一致している[14]。総需求が2022年と2023年におおむね安定していたと考えるならば、2023年における新築住宅と既存住宅、期房と現房のさらなる分化を総需要の不足をもって説明することはできない。
画像
現在の市場参加者による既存住宅販売好調に対する説明の多くは「価格を下げて出来高を増やす(以价換量)」であるが、これは単なる現実の描写にすぎない。バブル崩壊が発生した国々においては、現在の中国の住宅価格下落幅と比較して下落幅がさらに大きい可能性があるにもかかわらず、これらの国々の既存住宅成約件数ははるかに少ない。なぜ他の国々は「価格を下げて出来高を増やす」ことを実現できなかったのか?
最も重要な理由は、中国には価格上昇に伴って発生する過剰供給と需要の食い潰しが存在しないことである。以下の図27に示すように、米国の州別住宅価格におけるバブル前の漲幅とバブル崩壊後の下落幅の間には極めて強い相関関係が存在し、その一つのメカニズムとして、漲幅が大きい地域ほど供給の上昇が大きく、需要の食い潰しがより深刻であり、そのためその後の下落幅が大きくなった可能性がある。さらに、バブルとは価格が一時的にファンダメンタルズから乖離したことを意味し、ファンダメンタルズへの回帰プロセスとは価格が原点に戻ることを意味するため、過去により大きく上昇した地域ほど下落圧力が大きくなる。
画像
このような典型的なバブル崩壊のシナリオは中国には存在しない。以下の図28に示すように、たとえ漲落幅が大きいベシェル(貝殻)の25都市データ(基本的に二線都市)を用いたとしても、サンプル都市の住宅価格の下落幅は過去の上昇幅とは無関係であり、これは価格上昇が中国において土地供給の増加を促しにくいという議論と一致している。このことは、過去一定期間の住宅価格下落がバブル崩壊で説明できるという見方が成り立ちにくいことを意味している。
画像
それでは、今次大都市が直面している住宅価格の下落圧力をどのように理解すべきだろうか?これまでの不動産サイクルにおいて、大都市のパフォーマンスは比較的良好であり、さらに需要側の政策が緩和された後、大都市の不動産市場は往々にして迅速に持ち直し、価格が反発していた。しかし2022年以降、政策緩和が相次いでいるにもかかわらず、住宅価格は一貫して下落チャネルにあり、これが現在、中国が不動産バブル崩壊に陥ったとみなされる核心的な証拠となっている。
我々も『道は晴れなれども、また晴れならず』というレポートの中で論じたように、パンデミックにより過去数年間、大都市への人口流入が大幅に減速しており、これが需要不振の重要な原因の一つとなっている。賃貸データを比較すると、この説明はさらに裏付けられる。限界的において、賃貸市場に新たに参入した消費者と住宅購入市場に新たに参入した消費者は同一のグループではないが、全体として、これら二つのグループはいずれも人口流入と密接に関連している。
もし賃貸市場の供給が短期間で大幅に変動しにくいと考えるならば、賃料価格は主に需要の変化を体現している。以下の図29に示すように、2020年にはパンデミックの影響により人口流入が大幅に減速し、大都市の賃料価格の大幅な下落を引き起こした。一方で同期間、低金利および流動性の緩和により、住宅価格は下支えを得た。2020年下半期から2021年上半期にかけて、パンデミックが制御され、経済が回復し、すべての人が将来に対して良好な期待を抱いたため、住宅価格と賃料価格が同時に上昇した。
2021年下半期には、恒大のデフォルトや各地の不動産需要政策の引き締めの影響を受け、既存住宅価格が調整され、賃料価格は季節的に下落した。しかし2021年末の時点で、住宅価格は依然として賃料を大きくアウトパフォームしており、その背景には将来に対する楽観的な期待があり、経済がさらに修復され、人の流れが再び回帰し、大都市の賃料価格にはさらなる上昇の余地があると考えられていた。
しかし2022年のパンデミックの爆発はすべての人の予想を超え、予想されていた人口流入は消滅し、賃料価格はさらに下落し、住宅価格も一段階下方にシフトした。しかし2023年年初の時点において、パンデミック政策の調整に伴い、生活がパンデミック前のモードに戻ることが多くの人々の予想となった。このため、第1四半期には住宅価格と賃料価格が同時に持ち直したが、その後の状況は人の流れの戻りが予想を下回ることを示し、大都市の住宅価格はさらに賃料へと接近した。大都市の住宅価格対賃料比率は基本的にパンデミック前の水準に戻った。この意義も非常に明確であり、これはバブル崩壊に伴う資産価値の下方沈下ではなく、ファンダメンタルズの状況に対する下方修正の色合いが強い。
画像
統計データによれば、賃料価格と住宅価格の間には非常に緊密な相関関係が存在しており、その背後にあるロジックは、双方が都市に新たに流入する人口の代理指標であることにあると考えている。2023年の関連データ統計結果は2022年と基本的に一致しており、賃料価格の下落が大きい都市ほど住宅価格の下落幅が大きかった。これはある程度、図30の現象を説明しており、住宅価格の下落は都市人口のファンダメンタルズの変化をより多く反映したものであり、バブル崩壊後にファンダメンタルズへ回帰するプロセスではない。
この意味において、米国のバブル前後における住宅価格と賃料指数を比較すると、以下の図31に示すように、我々が現在、バブル崩壊に伴う資産価値の下方沈下を経験していないことがさらに裏付けられる。中国の状況にならい、米国の住宅価格と賃料指数の変化の起点を住宅価格がピークに達する2〜3年前に設定した場合、
2つのグループのデータには顕著な差異が存在する。中国は都市化のプロセスやパンデミックの影響を受けており、これらの要因は当時の米国には存在しなかった。しかし価格面から非常に明確に言えることは、同じく住宅価格がピークアウトしてから2年以上経過した後、米国の住宅価格の下落幅は賃料の下落幅を遥かに超えており、住宅価格対賃料比率が著しく低下していることである。
画像
これは、バブル崩壊には資産価値の大幅な下落が伴うことを大部分において物語っており、この点は現在の中国においては発生していない。これは既存住宅市場の成約出来高が活発であり、過去の需要が食い潰されていなかったことと密接に関連している。中国の住宅価格の下落は、大都市への人口流入の減少というファンダメンタルズの変化を反映したものである。このファンダメンタルズの下では、これまで極めて有効であった需要側の緩和措置の効果はあまり大きくないように見える。
多くの市場参加者が中国に不動産バブルが存在すると考える核心的な判断基準は、住宅価格対所得比率(PIR)および住宅価格対賃料比率が世界的見て高めの位置にあることであるが、これは複数の要因を合わせて考慮する必要がある。考慮すべき可能性のある要因としては以下のものが含まれる。中国では賃貸と持ち家で権利が等しくなく、特に付随する学区や戸籍などの権利を賃借人は享受できないこと、中国には固定資産税がなく、保有コストを住宅価格に換算する必要があること、中国独自の土地供給制度などである。
本稿は住宅価格対所得比率の絶対的な高低を議論することを意図しておらず、相対値を比較することで現在の不動産市場を理解しようとするものである。上記の諸要因のほかに、もう一つの重要な要因は所得期待と住宅ローン金利である。極端なシナリオとして、住宅ローン金利が5%の水準にあり、所得成長の期待が30%にも達する場合、30を超える住宅価格対所得比率であっても必ずしも高いとは言えないかもしれない。数年間働いた後、所得の大幅な成長に伴い、以前の住宅価格は相対的に合理的なものに見えてくる。
ほとんどの先進国が低成長・低インフレの環境にあることを考慮すると、所得成長率と住宅ローン金利の差は無視できるが、中国ではこれまでこの点を無視することはできなかった。もしウインド(Wind)が選定する主要50大中都市の住宅価格対所得比率を用いるならば、20
2020年以降のデータ更新停止後は、シェル(貝壳)の25都市の住宅価格と都市住民の可処分所得データを用いて継続しており、確認できるのは、過去数年間にわたる所得の不断の増加と住宅価格の小幅な下落に伴い、名目住宅価格所得比が大幅に改善したことである。
しかし一方で、所得の伸びに対する期待は低下し続けている可能性があり、以下の図34に示すように、2023年以前は、過去4年間の都市部1人当たり所得の伸び率の平均値を、将来の所得の伸び率期待の代理変数として用いた。住宅購入の難易度の低下幅を保守的に見積もるため、相対的に低めの所得成長期待を選択した。2024年において、住民は長期的に4%の名目所得成長期待を抱いていると仮定する。この背景には、3%前後の実質所得成長と1%前後のインフレがあり、間違いなくやや悲観的な見積もりである。
画像
パンデミック前の2019年と比較すると、所得成長期待は8%から4%へと低下したものの、同時に住宅ローン金利も2%低下し、マイナス影響の半分相殺している。このようなやや悲観的な仮説の下であっても、住宅購入資金の平均デュレーションが8年であると考え、所得成長期待から住宅ローン金利を引いたものを割引率として用いて、静的な住宅価格所得比と組み合わせて実際の住宅購入の難易度を見積もる場合、この見積もり値には将来の所得に対する悲観的な期待と住宅ローン金利の変化が織り込まれており、住宅購入の難易度を比較的良好に測定できている。しかし、やや悲観的な仮説の下であっても、現在の住宅購入の難易度は数年前と比較して大幅に低下している。
画像
以前に需要を先食いしておらず、現在の価格は相対的に魅力的である。この2点が、中古住宅市場で「価格を下げて数量を確保する(以价换量)」が実現できる根本的な理由である。そして、このような条件は、他の不動産バブルが発生した国では存在せず、他の不動産バブル国が軒並み量価同時下落(量価斉跌)のパターンとなった理由でもある。
中古住宅市場特有の価格を下げて数量を確保する動きは、中国において以前に過剰な不動産需要の先食いがなかったことを一層裏付けており、「韓国化」が将来のより可能性の高い道筋であるかもしれない。
五、在庫のプレッシャーはどれほどか
多くの市場参加者が不動産に対して懸念を抱いているのは、膨大な施工床面積にある。国家統計局が発表した施工住宅面積は90億平方メートルに迫っており、現在の販売と比較すると、これほど大量の在庫を消化するには間違いなく非常に多くの時間がかかる。
画像
施工住宅面積には住宅と非住宅が含まれており、住宅の施工面積ははるかに小さく、50億〜60億平方メートルの規模である。そして、この膨大な施工面積はさらに2つの部分に分けることができる:プレセールが完了した部分と未販売の部分である。そして、我々が販売データと新着工データの伸び率を観察すると、以下の図35に示すように、大部分の期間において、新着工面積の伸び率は販売面積の伸び率と同等かそれ以下となっている。これは、施工面積の大半がプレセール完了済みの分譲住宅に属している可能性があることを意味している。
この意味において、未販売の在庫は施工面積のデータよりもはるかに少ない可能性がある。
画像
さらに、施工面積の大幅な増加に対応しているのは、竣工面積の伸び率が常に低迷しているという点であり、竣工と販売の伸び率の乖離を観察すると、この乖離が基本的一貫して持続していることがわかる。もし竣工データと販売データが同等に信頼できるのであれば、これは過去20年間に大量の販売済み未完成の建築が蓄積されたことを意味する。しかし、引き渡しリスクに関する大規模な報道や、それに応じた「引き渡し保証(保交楼)」政策は、2021年の恒大のデフォルト以降に始まったものであり、さらに、期日通りに引き渡しができない現象はおそらく普遍的なものではない。
画像
では、実際の施工面積はどれくらいなのか?未販売の建設中物件はどれほどあるのか?これについては、新着工、竣工、施工、現物販売、先物販売(期房銷售)、および未販売面積の関係を整理する必要がある。
まず竣工面積から始める。国家統計局は、新着工、竣工、施工面積の3つの指標の計算時点の定義が異なるため、数量や集計の関係は存在しないとしているが[15]、指標の定義から見ると、工事の中断や再開を考慮しない場合、翌年の施工面積=前年の施工面積+翌年の新着工面積-前年の竣工面積(方程式1)となる。
方程式1に基づき、工事の中断や再開がない場合の毎年の竣工面積を算出できる(方法1とする)。2021年上半期前の中断の割合は深刻ではなかったことを考慮し、この影響は一旦無視する。
以下の図37に示すように、2007年以前は、推計された竣工面積と公表値は基本的に一致しており、2007〜2013年の間は、毎年の誤差の範囲が20%以内で方向も一致していたが、それ以降の誤差は比較的大きくなっている。
このような乖離について、ミクロのグラスルーツレベルでの説明としては、不動産企業が竣工を確認する際、一方では施工側に工事精算代金を支払う必要がある一方で、企業所得税、土地増値税、都市土地使用税、不動産税、印紙税などの税金を納付する必要もある。不動産企業はキャッシュアウトの時点を遅らせるため、住宅の引き渡しは完了しているものの竣工がまだ確認されていないという状況が発生する[16]。また、不動産企業は引き渡し完了後、プロジェクト会社が主に後続の税金問題などを処理するため、竣工統計表の提出に対する積極性が欠如し、竣工データが過小評価される原因となる。
画像
では、実際の竣工面積はどれくらいなのか?国家統計局も、販売面積には大量の先物販売(期房)が含まれているため、竣工面積は販売面積よりも小さくなりがちであると指摘している。我々は国家統計局の統計知識に関するQ&Aの事例[17]に従い、以下の等式を得た:当年竣工面積=当年現物販売面積+未販売面積の変動量+プレセール済みで当年引き渡しの面積+竣工中の販売不可面積+不動産企業の自社保有面積(方程式2とする)。
以前にプレセールされ当年引き渡される面積は見積もる必要がある。大半の先物販売は販売完了の3年後に引き渡されるが、販売開始から比較的時間が経ってから販売され、引き渡し時間がやや短い場合もある。計算の便宜上、これらを一律に3年前の先物住宅販売面積とし、さらに未引き渡しの異なる割合を考慮する。また、中国の不動産企業は総じて開発業務を主としており、住宅プロジェクトを保有している割合は販売規模と比較して少ないため、無視する。残りのデータはすべてWindおよび不動産統計年鑑から取得できる。これにより住宅の竣工面積を算出できる(方法2とする)。
2022年以前は、2つの方法で算出した竣工面積に大きな差はなく、中間の変動はおそらくプレセール済みで当年引き渡される面積という項目の年ごとの差異に由来するものである。これは実際の竣工状況により近いかもしれない。一方、2022年以降、竣工の延期や引き渡し保証プロジェクトの実施が、2つの計算方法の乖離に対する比較的良好な説明となっている。
画像
2022年以前は、新着工と施工面積の変化を用いて推計した竣工面積の信頼性は、直接報告された竣工面積よりも著しく高かった可能性がある。翌年以降に不動産企業が施工表を提出しなくなった際に、国家統計局が施工データを調整するため、施工データの信頼性がより高くなったと考えられる。
我々は方法2で得た竣工データを方程式1に戻し、工事中断がなく期日通りに引き渡された条件の下での施工面積を推計し、国家統計局が直接報告した施工面積と比較した。以下の図39に示すように、2022年およびそれ以前は、両者は比較的よく合致していた。一方、2022年以降は、工事中断や期日通りの引き渡しができなかったケースが多く、前者が実測値を押し下げ、後者が推計値を押し下げたため、推計値と実測値の差も限定的となっている。
画像
国家統計局が公表した施工面積の信頼性は悪くない。では、我々は50億平方メートルを超える住宅の供給に直面しているのだろうか。これは間違いなく、苦痛を伴う消化と在庫一掃を完了するために非常に長い時間を要するはずである。
しかし、実際の状況はそれほど悲観的ではない。
現在に至るまで、先物住宅の販売は依然として住宅販売の主要な部分を占めており、そのため未販売の施工面積こそが将来の潜在的な供給を構成する。施工面積の定義には当年の竣工面積が含まれているため、当年引き渡しが必要な面積と今後数年間に引き渡しが必要な面積を差し引く必要がある。着工済み未販売の住宅面積=住宅施工面積-過去4年間の先物住宅販売面積。
以下の図40に示すように、推計された施工面積は工事中断が存在しないと仮定しているため、引き渡しの遅延により施工面積が相対的に大きくなっている。しかし、両方の口径のデータはいずれも、まだ販売されていない住宅の規模が10億平方メートルのオーダーであることを示しており、さらに時系列で見ても、この面積は過去10年間徐々に減少している。もし引き渡し問題が解決されれば、現在の在庫水準は長年の歴史的低水準にあるかもしれない。
画像
未販売住宅が住宅施工面積に占める割合を観察しても、同様にこのことを確認できる。
画像
マクロデータはミクロレベルでも同様に裏付けることができ、A株上場不動産企業の財務諸表における在庫と契約負債の比率を観察すると、以下の図42のようになる。在庫には、建設仮勘定と未着工の土地の価値が含まれており、後者はすでにプレセールされた住宅の価値である[18]。この比率を観察すると、企業部門の未販売在庫が在庫全体に占める割合が2014年以降一貫して低下していることが同様に確認でき、在庫評価損の影響を考慮しても、結論に大きな変化はない。2022年以降の上昇は、新着工面積の減少と販売売上総利益率の低下がもたらした複合的な影響を反映している可能性がある。
画像
総合的に見ると、大量の施工面積に基づく在庫プレッシャーへの懸念はおそらく杞憂であり、中国のかつての土地供給モデルは、マクロレベルでシステム的な不動産の過剰供給が発生することを困難にしている可能性がある。現在、真の意味でのデベロッパーの手持ち在庫は実際には過去10年間の低水準にあり、しかも新着工面積が販売面積を下回り続けているため、手持ち在庫はさらに減少し続けている。現在の供給プレッシャーは、施工面積が示しているものよりもはるかに小さいかもしれない。
不動産企業が保有する在庫のほかに、住民の住宅は過剰であるかどう
住宅の価格調整を背景として、残余の問題も多くの人々にとって懸念材料となっている。
一つの見方として、第7回全国国勢調査のデータによれば、2020年の中国人称居住面積は41.76平方メートルに達し、すでに多くの先進国を上回っているため、現在では比較的深刻な需要の先食い(過剰需要)が存在するという指摘がある。
しかし、我々はこうした比較において、中国の建築面積の計算方式には共用部分(公攤面積)が含まれているのに対し、海外諸国の一人当たり居住面積にはこの部分が含まれておらず、両者の定義(口径)に違いがあり、直接比較できない点を考慮していないと考えている。もし中国の専有面積率(得房率)を80%[19]と仮定すれば、口径を調整後の一人当たり居住面積は大部分の海外諸国を上回ることはない。
もう一つの比較の視点として、都市、鎮、農村における一人当たり居住面積の相対関係を観察することが挙げられる。第5回および第6回国勢調査の時期において、都市の一人当たり居住面積は鎮や農村よりもわずかに低かった。過去10年間の都市部と農村部の所得格差の縮小幅が限定的であったことを考慮すると、一人当たり居住面積の差異は主に土地供給の影響を反映している可能性がある。
小鎮や農村においては、不動産にはほとんど金融属性がなく、完全に超耐久消費財であり、投機によって需要が先食いされることはないと考えられる。土地供給の制約が比較的少ない状況下では、小鎮や農村の一人当たり居住面積は都市よりもはるかに大きい。大都市の一人当たり居住面積がより小さく、住宅価格がより高いことは、いずれも供給不足の圧力を反映している可能性があり、投機によって引き起こされたものではない。また、土地供給制限による圧力は第5回および第6回国勢調査の期間中は比較的限定的であり、当時農村や小鎮の居住面積向上を制限していたのは所得水準であった。
都市の一人当たり所得水準が小鎮よりも高いことを考慮すると、人口密度が極端に高い少数の大都市を除き、その他の都市の土地の希少性はそれほど深刻ではないかもしれない。将来的に土地供給モデルに変化が生じた場合、都市、鎮、農村の一人当たり居住面積の格差が10年前、20年前の水準に戻ることも十分にあり得る。これは、現在の都市における一人当たり居住面積には依然として大きな向上余地があることを意味している。
画像
六、まとめ
将来の中国の不動産とマクロ経済がどこに向かうのか、我々はすでに比較的明確な答えを持っているかもしれない。
第一に、不動産需要が先食いされているかどうかが、将来「日本化」するか「韓国化」するかを決定すると考えている。需要の先食いが起こった後はそれを消化するのに非常に長い時間がかかり、価格の下落圧力や需要不足の局面が長期間持続することになる。日本はその典型的なサンプルである。
第二に、不動産市場が完全に正常な状態であっても、ファンダメンタルズの悪化により同様の圧力に直面することがある。1998年の韓国や2009年の多くのヨーロッパ諸国がそうであったが、逆風が過ぎ去れば、不動産市場は比較的急速に修復される。
第三に、海外の普遍的な法則として、住宅価格の上昇が供給の増加を駆動し、ひいては需要の先食いにつながるというメカニズムがあるが、中国の独特な土地供給制度により、こうしたメカニズムは存在しない。
第四に、過去の需要が先食いされていたため、不動産バブル崩壊を経験した国々ではいずれも中古住宅の「価格を下げて流通量を増やす(以价換量)」現象は起きておらず、むしろ数量と価格がともに下落している。このことは、中国の中古住宅市場が比較的健全で、厚みがあることを示している。
第五に、不動産企業側であれ、住民側であれ、超過在庫や需要先食いに対する懸念はおそらく杞憂である。
現在の中国は不動産市場のオーバーシュート(が行き過ぎた状態)の中にあり、1991年の日本よりも1998年の韓国により近いと比較的確信を持って考えることができるが、すでに底を打ったかどうかは確実ではない。新築住宅と中古住宅の販売の乖離は、需要側以外にも何らかの問題が存在することを示しており、政策当局もこの点を認識している。倪虹の発言から見ても、「商品住宅の開発、融資、販売などの基礎的制度を改革し、力強く秩序立てて現物販売(現房銷售)を推し進める」必要があり、易綱も「3年間の時間をかけて現物販売主体への移行に努める」と提案している。現在でも先物販売(期房銷售)が依然として7割以上を占めており、このような移行がどのように進展するかは引き続き注視に値する。
付録
画像
画像
住民の居住タイプは国によって大きな違いがあり、英米の住民の大部分は一戸建て(平屋)に居住しているが、スペインやフランスではより多くの住民が集合住宅(マンション・アパート)に居住している。建物の階層が増えるにつれて、建設の材料コスト、人件費ともに著しく増加する。例えば、米国の大部分の住宅はおそらく木材だけで済み、鉄筋を使用する必要がないため、その投資額ははるかに小さくて済む。一方、高層住宅ではより多くの数量の鉄筋とより高品質なセメントを使用する必要があり、1平方メートル当たりの建設・設備投資コストが大幅に上昇する。中国の都市における商品住宅が集合住宅、さらには高層建築が中心であることを考慮すると、中国の都市化終了後、新築住宅が現在の集合住宅中心のモデルを維持した場合、長期的な住宅投資の中心水準は欧州先進国の中心水準を著しく上回り、住宅投資がGDPに占める割合は7%近くに達する可能性があり、適切な不動産投資の中心水準は我々のこれまでの推計よりも高くなる可能性がある。
画像
画像
[1]マクロアナリスト、shujp@essence.com.cn、S1450523010002
[2]米連邦準備制度理事会(FRB)の経済学者が2002年に発表したこの論文の背景の一つは、当時米国が自分たちは1990年代の日本を経験しているかもしれないと考えていたことである。Ahearne, Alan G. , et al. "Preventing Deflation: Lessons from Japan's Experience in the 1990s." Joseph Gagnon (2002)
[3]レポート『風物長宜放眼量』を参照
[4]レポート『風物長宜放眼量』を参照
[5]不動産投資は住宅投資と商業・オフィスビル等に分類される。住宅投資の比率は物件タイプと大きな相関関係があり、高層建築の建設コストは体系的に高く、住宅における高層建築の比率は長期的な住宅投資に決定的な影響を与える。米国と日本は平屋や一戸建てが中心であるため、投資比率が低くなっている。詳細は付録を参照。
[6]王曲石、于飛、朱鶴、鍾益(2022)「ロングテール:不動産バブル崩壊に関するクロスナショナルな観察」、新金融評論ワーキングペーパー、2022年第12期、中国金融四十人論壇。
[7]Oust A, Hrafnkelsson K. What is a housing bubble? [J]. Economics Bulletin, 2017, 37(2): 806-836
[8]Laeven M L, Valencia M F. Systemic banking crises revisited [M]. International Monetary Fund, 2018
[9]詳細な基準は付録を参照
[10]二重危機国の銀行危機と不動産危機の発生時期の間隔がまちまちであるため、起点の選択はより後にある銀行危機を基準としており、経済減速の時間範囲がより広くなり、深刻さが過小評価されている可能性がある。
[11]2000年から2022年までの20年余りの不動産投資の対GDP比率の平均値を基準として使用し、ベースの変動の影響を除外している。
[12]2008年から2012年を金融危機期間とみなし、その不動産投資が相対的に弱い背景には過去の先食いを修復する理由もあり、それが経済に対しても下押し圧力を生み出している。
[13]Baron, Matthew, Emil Verner, and Wei Xiong, 2018, “Identifying Banking Crises,” Princeton University manuscript.
[14]https://mp.weixin.qq.com/s/4Rt_OwwY11I4EZTRaFiNUg を参照
[15]https://www.stats.gov.cn/zt_18555/zthd/lhfw/2022/rdwt/202302/t20230214_1903597.html
[16]http://www.canet.com.cn/shiwu/634415.html を参照
[17]https://www.stats.gov.cn/zs/tjsj/tjzb/202301/t20230101_1903764.html
[18]より厳密な方法としては、契約負債に(1-平均粗利益率)を乗じたものをプレセール物件の価値の推定値として使用し、在庫と定義(口径)を統一することであるかもしれない。
[19]https://mp.weixin.qq.com/s/fAr5mOmCu686mW30XX-gYw ベーク研究院の仮定を参照